PARTE XIX · Organizaciones, empresas y educación
207
Proyectos, cambio y fallos organizativos
Del calendario previsto a un resultado utilizable y sostenido
En este capítulo
Un centro inaugura una instalación en la fecha anunciada, pero no tiene personal formado ni piezas de repuesto. El proyecto puede haber cumplido un hito visible sin haber producido un servicio sostenible. Otro puede retrasarse para corregir una condición insegura y conservar más valor que una entrega puntual. Tiempo, coste y resultado necesitan observarse juntos, sin asumir que uno representa a los demás.
Un proyecto reúne trabajo temporal para producir un resultado definido. Se distingue de una operación repetida, aunque utiliza personas y recursos que también sostienen operaciones. Su dificultad no reside sólo en ejecutar tareas: debe conectar dependencias, aprender sobre lo desconocido y trasladar lo producido a una actividad que continuará después.
207.1. Alcance, dependencias y restricciones#
El alcance especifica qué resultado se pretende, qué trabajo se incluye y qué queda fuera. Necesita condiciones de aceptación: cómo se reconocerá que el resultado está listo. Instalar un sistema de reservas puede incluir datos, formación y continuidad del servicio o limitarse a entregar software. Las dos definiciones implican compromisos diferentes. Si no se explicitan, proveedor y usuario pueden considerar completo algo distinto.
Descomponer trabajo permite reconocer actividades y dependencias. No basta dividirlo por departamentos: algunas tareas atraviesan unidades. Una prueba necesita condiciones preparadas; la formación requiere una versión suficientemente estable; un cambio de servicio necesita autorizaciones. El orden lógico indica qué debe estar disponible antes de que otra actividad pueda empezar o terminar.
Ejemplo construido. Una asociación adapta una sala. A prepara especificaciones y tarda dos días. B instala equipamiento y tarda cuatro, después de A. C prepara materiales de formación y tarda tres, también después de A. D comprueba el conjunto y tarda dos, después de B y C. Se supone trabajo sin interrupciones, días homogéneos y recursos suficientes para B y C en paralelo.
A termina al final del día 2. B ocupa el intervalo del día 2 al 6 y C del 2 al 5. D puede comenzar en el día 6 y termina en el 8. El recorrido A–B–D suma ocho días; A–C–D suma siete. C admite un día de demora sin alterar la terminación, mientras se mantengan esos supuestos. Esa holgura es una propiedad del calendario, no una invitación a consumirla sin considerar riesgos.
El camino crítico identifica un recorrido que limita la duración bajo un modelo concreto. No contiene necesariamente las actividades más peligrosas o valiosas. Una tarea de seguridad puede ser corta y decisiva; una cadena larga puede dominar el calendario. Si cambian duraciones, dependencias o recursos, también puede cambiar el recorrido crítico.
Ahora supóngase que B y C necesitan a la misma persona durante toda su duración y que no pueden dividirse. Después de A deben ocupar siete días sucesivos; D termina entonces en el día 11. La red lógica inicial sigue mostrando paralelismo, pero el recurso compartido impide aprovecharlo. Dibujar flechas no prueba que el calendario sea realizable.
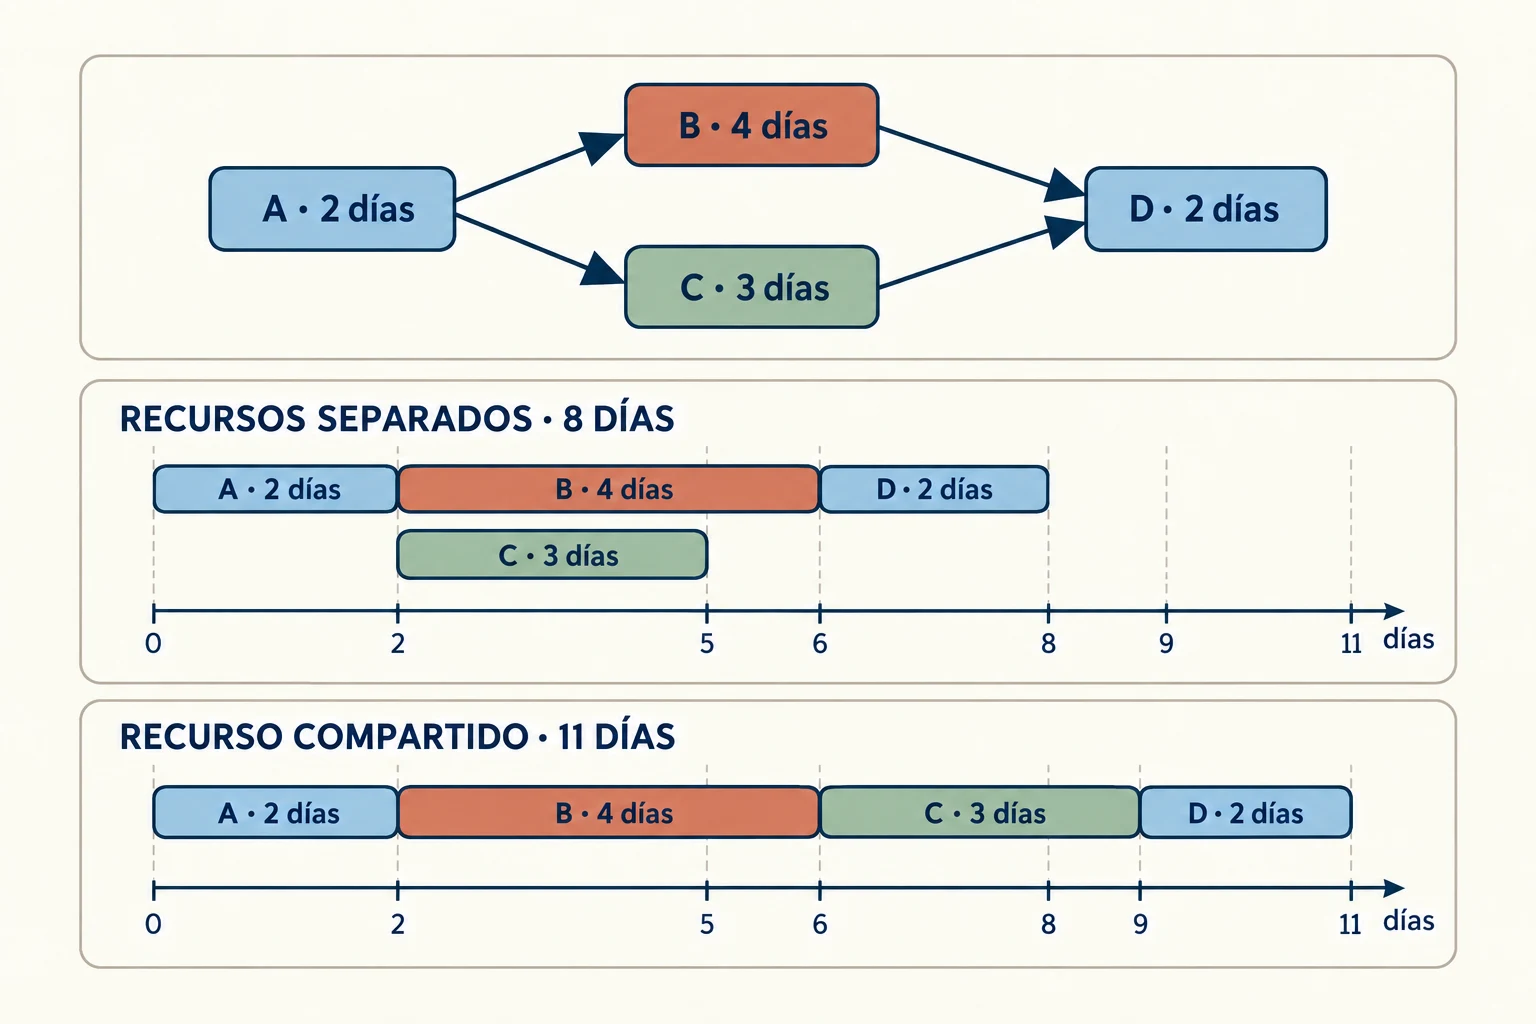
Clave de lectura. Las precedencias permiten paralelismo, pero la disponibilidad de recursos puede impedirlo. Los intervalos se cuentan desde cero y se supone trabajo sin interrupciones.
Una restricción puede imponer un límite que no admite compensación simple. Más dinero no elimina un plazo de autorización ni permite omitir una comprobación de seguridad. Añadir personas puede ayudar cuando el trabajo se divide, pero exigir formación y coordinación puede consumir parte del tiempo. La relación entre recursos y duración debe explicar qué tarea cambia, en lugar de suponer proporcionalidad automática.
El resultado puede necesitar uso posterior. Si la sala requiere mantenimiento, formación recurrente y responsables, esos compromisos deben reconocerse antes de aceptar la instalación. Transferir al equipo operativo una lista de obligaciones sin recursos crea un fallo de integración. El proyecto temporal y la organización permanente tienen fronteras distintas, pero comparten consecuencias.
Ejemplo construido. Una biblioteca encarga trasladar una colección. Las cajas llegan al nuevo edificio dentro del plazo, pero no existe un catálogo que permita localizar materiales. El transporte cumplió su tarea y el servicio no recuperó capacidad. La aceptación debía distinguir llegada, ordenación y consulta efectiva, además de responsabilidades por cada etapa. El resultado cambia cuando se observa la experiencia de quien necesita utilizar la colección.
Las restricciones pueden proceder de ventanas de acceso, decisiones ajenas y obligaciones. Una tarea de dos días quizá sólo pueda comenzar cuando una instalación cierre temporalmente. El tiempo de trabajo y el tiempo calendario son distintos. Si se pierde esa ventana, el retraso no equivale simplemente a añadir dos días. La planificación debe señalar qué oportunidades temporales condicionan la secuencia.
Una dependencia tampoco demuestra que todo lo anterior deba terminar antes de iniciar lo siguiente. Algunas tareas permiten preparación parcial y otras requieren una salida completa. Solapar puede ahorrar tiempo y exigir rehacer trabajo si cambian resultados. El modelo debe identificar el tipo de relación y su supuesto, en lugar de utilizar flechas que sólo significan que dos actividades están relacionadas.
207.2. Estimación, coordinación y seguimiento#
Una estimación expresa lo que se espera bajo ciertos supuestos. Una meta expresa lo que se desea conseguir. Un compromiso expresa una obligación asumida. Pueden coincidir y siguen siendo conceptos diferentes. Si una fecha políticamente deseada se presenta como estimación técnica, se oculta la incertidumbre y se dificulta reconocer cuándo cambian las condiciones.
Estimar requiere definir trabajo, reunir información comparable y registrar supuestos. Algunas tareas se conocen por experiencias previas; otras contienen novedad. La guía de costes de la Government Accountability Office de Estados Unidos organiza alcance, base técnica, datos, sensibilidad y actualización. Es un marco de evaluación de programas, no una norma obligatoria para todo proyecto. (GAO, guía de estimación de costes de 2020).
Ejemplo construido. Un archivo necesita describir quinientas cajas. Si una prueba indica dos cajas por jornada, una extrapolación simple produce 250 jornadas de trabajo. No son necesariamente 250 días de calendario: pueden participar varias personas y existir tareas compartidas. Tampoco es una previsión fiable si las cajas probadas eran las más sencillas. La unidad, la muestra y la mezcla de casos condicionan el cálculo.
La incertidumbre debe conservarse cuando importa. Un intervalo puede representar condiciones plausibles y no una distribución probabilística conocida. Dar un día exacto a una tarea poco definida añade precisión aparente. También es problemático sumar estimaciones centrales de cada actividad y llamar segura a la fecha total: variaciones, correlaciones y restricciones pueden cambiar el resultado.
La coordinación necesita un registro compartido de situación. Un porcentaje completado puede ser ambiguo: ¿se han gastado horas, producido componentes o superado pruebas? Una tarea puede consumir el 90 % del presupuesto y conservar un problema esencial. Los hitos verificables ayudan a relacionar seguimiento con resultados, siempre que su criterio de aceptación sea sustantivo.
La guía de calendarios de GAO trata el programa temporal como un modelo integrado que debe permitir reconocer efectos de cambios y riesgos de retraso. (GAO, guía de calendarios de 2015). El seguimiento útil actualiza dependencias y estimaciones restantes, no sólo colorea actividades según la fecha original.
Una línea de base conserva el plan aprobado con el que se compara. Modificarla puede ser necesario si cambia el alcance; hacerlo sin registro borra la posibilidad de explicar desviaciones. Mantenerla inalterada pese a evidencia nueva puede volverla inútil para decidir. Conviene distinguir plan original, cambios autorizados y previsión vigente. Son tres referencias que responden preguntas distintas.
El presupuesto necesita considerar continuidad y transición. Una entrega barata puede requerir formación o mantenimiento omitidos. Un retraso puede aumentar costes de personal y coordinación; una aceleración puede elevar errores. El análisis del ciclo de vida, desarrollado en el capítulo 141, permite comparar un resultado utilizable y sostenido, en lugar de reducir la decisión a la factura inicial.
La información de seguimiento llega dentro de relaciones de autoridad. Un responsable puede suavizar una demora para evitar consecuencias; otro puede exagerarla para conseguir recursos. La revisión debe permitir contrastar evidencias y cambiar decisiones. El capítulo 203 explica por qué comunicar incertidumbre necesita condiciones reales de respuesta. Un informe honesto sin facultad de actuación puede registrar el deterioro sin corregirlo.
El avance físico y el gasto pueden separarse. Consumir la mitad del presupuesto no demuestra haber terminado la mitad del resultado. Comprar recursos al principio adelanta pagos; una revisión final puede concentrar trabajo decisivo al cierre. El seguimiento necesita relacionar gasto con tareas y condiciones de aceptación. Una cifra aislada de ejecución presupuestaria no describe cuánto falta ni qué incertidumbre permanece.
Las estimaciones deben conservar información sobre lo que incluyen. Un plazo puede referirse a trabajo continuo de una persona o a calendario con disponibilidad parcial. Si se compara con otra estimación basada en supuestos distintos, una diferencia aparente de eficiencia puede ser sólo diferencia de definición. La revisión requiere recursos previstos, dependencias, exclusiones y momento en que se calculó.
Ejemplo construido. Un equipo estima cinco días de análisis suponiendo datos ya revisados. Otro estima ocho incluyendo limpieza y validación. Elegir la cifra menor sin reconocer la frontera omite trabajo que después reaparecerá. Puede solicitarse una estimación comparable y observar qué información falta. La precisión de un número no compensa una descripción incompleta de su contenido.
207.3. Riesgos, contingencias y escalada de compromisos#
Un riesgo reúne un acontecimiento o condición incierta y sus consecuencias relevantes. Una dificultad que ya ocurrió requiere gestión como hecho, aunque sus efectos futuros sigan siendo inciertos. Un registro de riesgos debe indicar mecanismo, exposición y respuesta posible. Enumerar palabras como financiación, personal o tecnología no aclara qué podría suceder ni quién puede intervenir.
La contingencia reserva medios para responder a determinadas variaciones. Puede ser tiempo, dinero, capacidad alternativa o una ruta de ejecución distinta. No elimina el riesgo. Una reserva financiera no reemplaza un especialista ausente; una demora tolerable no repara un defecto irreversible. Debe corresponder a la clase de incertidumbre y a la consecuencia que se intenta proteger.
Ejemplo construido. El proyecto de la sala reserva dos días por posible retraso de un envío. Si llega tarde dos días y no modifica otras dependencias, la reserva puede absorberlo. Si el equipo llega incompatible, dos días quizá no basten ni representen la respuesta adecuada. La contingencia necesita incluir especificaciones verificadas y alternativa de suministro, además de margen temporal.
La comparación de respuestas exige considerar efectos secundarios. Duplicar un pedido reduce exposición a un retraso y puede inmovilizar fondos o generar excedentes. Adelantar trabajo puede conservar tiempo y aumentar repetición si depende de decisiones pendientes. Las opciones se evalúan contra las restricciones del conjunto, no por su capacidad aislada de resolver un riesgo.
La escalada de compromisos aparece cuando se continúa o amplía una actuación pese a evidencia desfavorable, influido por lo ya invertido o por el coste personal de reconocer el problema. No toda continuación es escalada: puede existir información nueva que justifique completar. El criterio distingue consecuencias futuras de una defensa del gasto pasado. El capítulo 9 ofrece la base; aquí se añade una estructura de reputación y responsabilidades.
Ejemplo construido. Una universidad ha gastado 300.000 unidades monetarias en un sistema y necesitaría otras 100.000 para obtener una utilidad incierta. Abandonarlo tiene coste de migración y pérdida de funciones. La cifra de 300.000 no basta para decidir; deben compararse utilidad esperada y costes futuros de completar, sustituir o detener. La salida puede ser cara, pero esa dificultad debe evaluarse y no confundirse con necesidad de justificar el pasado.
Un criterio de suspensión puede ayudar si se fija antes de que las partes queden comprometidas con una opción. Puede referirse a seguridad, viabilidad o una condición económica verificable. Su utilidad depende de quién puede aplicarlo y de si recibe información suficiente. Un umbral que siempre se redefine cuando se alcanza deja de limitar la decisión.
La revisión independiente puede reducir ciertos sesgos y no garantiza neutralidad. Necesita competencia, acceso y un mandato que incluya alternativas. Si sólo se pregunta cómo completar, no se estudia si completar sigue siendo adecuado. La arquitectura del encargo orienta el razonamiento y puede conservar una actuación fracasada sin que nadie formule expresamente esa preferencia.
207.4. Aprendizaje de incidentes y errores#
Un incidente aporta una oportunidad de investigar cómo interactuaron condiciones y decisiones. La reconstrucción empieza por hechos, secuencia y evidencia. Después compara explicaciones y pregunta qué información estaba disponible en cada momento. Saber el desenlace hace parecer obvias señales que antes eran ambiguas; esa ventaja retrospectiva debe controlarse para no sustituir análisis por condena narrativa.
Un error de ejecución puede convivir con condiciones que lo facilitaron: instrucciones incompatibles, interfaz confusa, fatiga o falta de verificación. Identificar esas condiciones no elimina la responsabilidad por conducta deliberada. Permite distinguir una desviación consciente, una equivocación y un diseño que expone repetidamente a personas a fallar. Cada explicación sostiene respuestas diferentes.
El informe de la comisión investigadora del accidente del transbordador Columbia de 2003 consideró factores de gestión junto con el daño físico. El resumen del informe en el repositorio de NASA sitúa presupuesto, historia y prácticas organizativas dentro de la investigación. El caso muestra el alcance posible de una explicación multinivel, no una receta aplicable sin cambios a cualquier oficina. (CAIB, registro y resumen del informe).
Aprender de un caso requiere identificar un mecanismo transferible. La síntesis de NASA describe dificultades de comunicación y presión del calendario entre los factores examinados. (NASA, síntesis de la investigación). La lección prudente es preguntar cómo se examinan alertas y quién puede detener una actuación; no afirmar que toda presión de plazo produce un accidente.
Un evento sin daño también puede revelar exposición. Si un resultado adverso se evitó por una circunstancia fortuita, la ausencia de pérdida no demuestra seguridad. Tampoco todo aviso indica una catástrofe próxima. Hace falta valorar plausibilidad, barreras y consecuencias. El registro permite comparar episodios antes de que se normalice una desviación por haber terminado bien varias veces.
La investigación puede fracasar si busca una causa única demasiado pronto. Ejemplo construido. Una entrega de material equivocado se atribuye a un error de lectura. La revisión encuentra además códigos casi idénticos, presión por despachar y comprobación omitida. Cambiar sólo a la persona conserva parte de la exposición. Modificar únicamente el código tampoco responde a una decisión deliberada de omitir una verificación esencial. La explicación debe mantener los niveles pertinentes.
Las acciones correctivas necesitan responsables, recursos y comprobación posterior. Publicar recomendaciones no demuestra que se hayan aplicado ni que funcionen. Algunas añaden pasos que pueden sobrecargar el proceso; otras trasladan riesgo. Un seguimiento útil observa tanto la corrección prevista como sus consecuencias, sin declarar cerrado un aprendizaje por la mera existencia de un documento.
La memoria de incidentes debe ser utilizable. Si los registros quedan aislados, otro equipo puede repetir el mismo fallo. Si se convierten en historias sin contexto, pueden producir reglas excesivas. Conservar tarea, condiciones, evidencia y límites permite decidir qué parte del aprendizaje corresponde a un caso nuevo. El capítulo 140 aporta las bases de procedencia y archivo; el 209 examinará su sostenimiento institucional.
El análisis de incidentes puede examinar barreras que funcionaron, además de las que fallaron. Si una alerta evitó un daño mayor, importa saber por qué llegó, quién pudo actuar y qué condiciones permitieron la respuesta. Copiar sólo la medida visible puede perder sus apoyos. Una revisión útil conserva tanto la vulnerabilidad como la capacidad de interrupción que merece sostenerse.
La ausencia de incidentes no demuestra que todos los controles sean eficaces. Una organización puede haber tenido poca exposición o haber recibido señales que no se registraron. Tampoco un incidente demuestra que toda su estructura sea inútil. Conviene identificar el escenario, las decisiones y la información de cada momento, antes de generalizar. La observación posterior debe buscar si una modificación altera ese mecanismo.
207.5. Reorganización y consecuencias no previstas#
Reorganizar cambia facultades, relaciones o reparto de recursos. Puede facilitar una coordinación antes imposible y deteriorar capacidades existentes. Una fusión de unidades reúne registros y presupuestos; también puede interrumpir vínculos que resolvían excepciones. La evaluación necesita identificar qué problema concreto se pretende corregir y qué mecanismo del nuevo diseño lo haría.
Ejemplo construido. Una administración une dos oficinas para evitar que usuarios repitan documentos. Si conserva sistemas incompatibles y procedimientos separados, la nueva dependencia jerárquica no produce por sí sola el acceso común. Si integra registros sin revisar protección y responsabilidades, introduce otros riesgos. La reorganización formal debe conectarse con interfaces y capacidades reales.
El cambio consume trabajo adicional mientras continúa la operación. Formar personas, migrar registros y revisar procedimientos necesita tiempo. Un ahorro de puestos futuro no significa que puedan retirarse todos al inicio. La transición puede requerir capacidad temporal y una alternativa si falla. Omitirla convierte una previsión de ahorro en interrupción de servicio.
Las resistencias tienen causas diferentes. Puede haber defensa de privilegios, temor razonable a perder empleo, evidencia de que el diseño falla o cansancio por cambios anteriores. Clasificarlas todas como actitud negativa impide reconocer información. Tampoco toda objeción invalida el cambio. Debe reconstruirse qué consecuencia se anticipa y qué evidencia la sostiene.
La participación puede aportar conocimiento de trabajo y legitimidad. Su alcance debe explicitarse. Consultar cuando la decisión esencial ya está cerrada puede producir expectativas que no se cumplirán. Permitir elección sobre todo puede bloquear obligaciones que no son negociables. La honestidad del proceso consiste en señalar qué puede modificarse y cómo se utilizarán las observaciones.
Los efectos pueden aparecer después. Una unidad centralizada puede ahorrar compras y perder conocimiento local; una descentralizada puede responder rápido y duplicar recursos. El capítulo 202 ofrece las distinciones. Reorganizar requiere observar resultados en un horizonte que incluya adaptación y mantenimiento, no únicamente el primer organigrama o el coste de la mudanza.
La aceptación del proyecto debe cerrar obligaciones conocidas y trasladar responsabilidades de manera comprensible. Qué se entregó, qué limitaciones conserva y quién mantendrá cada parte son datos necesarios para la operación. Un equipo permanente puede aceptar una solución provisional si conoce sus riesgos y dispone de medios; imponerle una solución incompleta sin esa información no es una transferencia adecuada.
Después de una reorganización, algunas comparaciones dejan de representar la misma actividad. Si dos unidades se fusionan, cambia el modo de contar solicitudes y repartir tiempos. Una caída de demora puede proceder de retirar etapas del registro sin retirarlas de la experiencia real. La evaluación debe conservar definiciones comparables o explicar el cambio, con observación del recorrido completo.
Los costes de transición merecen distinguirse de dificultades permanentes. Formación y adaptación pueden exigir tiempo temporalmente; pérdida de capacidad o dependencia nueva puede persistir. Una organización necesita señales y horizonte para revisar cuál de esos mecanismos observa. Esperar indefinidamente que todo mejore por familiaridad puede prolongar un diseño fallido; revertir ante cualquier dificultad inicial puede impedir aprender una alternativa viable.
Un proyecto puede terminar mientras su valor sigue sin conocerse. La evaluación posterior pregunta si el resultado se utiliza, para quién funciona y con qué costes. También permite revisar estimaciones de proyectos futuros. La institución aprende cuando conserva esa diferencia entre cumplimiento, aceptación y utilidad, en vez de convertir una fecha de inauguración en prueba de todas ellas.
Preguntas de transferencia#
Una demora con holgura#
Ejemplo construido. En la sala, C dura cuatro días en vez de tres; B conserva cuatro. Con recursos separados, ¿cambia la fecha final?
Mostrar respuesta razonada
A termina en 2; B y C terminan en 6; D termina en 8. C consume su día de holgura y no retrasa el final. La conclusión supone que las tareas pueden ejecutarse en paralelo y no cambian otras dependencias. Si comparten la misma persona, corresponde el modelo de recursos restringidos, no esta suma.
El coste de abandonar#
Ejemplo construido. Una asociación ha invertido mucho en una plataforma y recibe evidencia de demanda baja. El equipo pide continuar para no desperdiciar lo invertido. ¿Qué comparación necesita?
Mostrar respuesta razonada
Debe comparar consecuencias futuras de completar, limitar o salir, incluidos migración y obligaciones. El gasto pasado no vuelve útil una inversión adicional. Faltan datos de demanda, capacidad alternativa y costes pendientes. Continuar puede ser razonable si ofrece utilidad suficiente; la justificación debe proceder de esos datos.
Incidente sin daño#
Ejemplo construido. Un hospital detecta una entrega incorrecta antes de utilizarla. Nadie sufre daño. ¿Puede cerrar el caso como éxito del sistema?
Mostrar respuesta razonada
La detección puede demostrar que una barrera funcionó, pero también revela un fallo anterior. Hay que examinar cómo se produjo, qué evitó el daño y si esa protección es repetible. Una coincidencia favorable no equivale a una barrera fiable. La revisión necesita proporcionalidad con el riesgo y evidencia, sin exagerar ni minimizar el episodio.
Fusión y espera#
Ejemplo construido. Un municipio fusiona oficinas y aumentan las demoras durante la transición. ¿Eso prueba que la reorganización era incorrecta?
Mostrar respuesta razonada
Puede reflejar coste transitorio previsto o un defecto persistente. Deben examinarse capacidad reservada, compatibilidad de registros, aprendizaje y evolución posterior. También faltan resultados de acceso y costes conjuntos. El aumento inicial no decide por sí solo, pero exige revisar si se conserva el servicio y si el mecanismo prometido está entrando en funcionamiento.
Fuentes y lecturas del capítulo#
U.S. Government Accountability Office. Schedule Assessment Guide: Best Practices for Project Schedules, GAO-16-89G (2015). Sitúa dependencias, riesgo y actualización del calendario como parte de un modelo integrado. (Ficha y acceso al informe).
U.S. Government Accountability Office. Cost Estimating and Assessment Guide, GAO-20-195G (2020). Sustenta la necesidad de base técnica, supuestos, datos, sensibilidad y revisión de estimaciones. (Ficha y acceso al informe).
Columbia Accident Investigation Board. Columbia Accident Investigation Board Report (2003). El registro institucional y su resumen documentan el alcance técnico y organizativo de la investigación; no se atribuye lectura íntegra del volumen. (NASA NTRS).
NASA History Office. Columbia Accident Investigation Board Synopsis (2004). Aporta la síntesis institucional sobre comunicación y presiones organizativas examinadas en el caso histórico. (Síntesis).