PARTE XIX · Organizaciones, empresas y educación
204
Contabilidad: representar una organización mediante registros
Un ejemplo que conecta transacciones, resultado y efectivo
En este capítulo
Una organización puede presentar beneficio y no disponer de dinero suficiente para pagar mañana. También puede recibir mucho efectivo sin haber generado ingresos: quizá sus propietarios aportaron capital o un banco concedió un préstamo. Los registros contables permiten distinguir esas situaciones, siempre que se entienda qué representa cada cifra y a qué periodo o fecha pertenece.
La contabilidad selecciona hechos económicos, los registra mediante reglas y produce representaciones relacionadas. No es una fotografía completa de la organización. El capítulo 181 trató relaciones contables agregadas; aquí se sigue una entidad concreta desde sus transacciones hasta sus estados. El recorrido permite comprobar cifras y reconocer qué juicios quedan detrás de un número.
204.1. Hechos económicos y partida doble#
Un hecho económico afecta recursos, obligaciones o resultados de una entidad. No todo acontecimiento relevante tiene una cifra contable reconocida: adquirir experiencia, perder confianza o deteriorar una relación puede importar sin convertirse inmediatamente en una partida. Registrar exige determinar el perímetro de la entidad, qué ocurrió, cuándo y bajo qué criterio se reconoce.
La partida doble representa cada hecho mediante cargos y abonos cuyo importe total coincide. Cargo y abono nombran lados del registro; no significan por sí solos aumento y disminución, ni positivo y negativo. Su efecto depende del tipo de cuenta. La igualdad formal ayuda a detectar determinados errores, pero un registro equilibrado puede omitir una obligación o valorar mal un activo.
La relación básica conecta recursos reconocidos, obligaciones reconocidas y el interés residual:
Aquí
Ejemplo construido. Taller Sur inicia un mes sin saldos previos. Todas las cifras siguientes se expresan en unidades monetarias. Se omiten impuestos, devoluciones, moneda extranjera y operaciones con otros propietarios. Se supone que entrega las mercancías sin obligaciones pendientes, que las cuentas por cobrar son recuperables y que no hay pérdidas de valor adicionales. Son simplificaciones didácticas, no reglas para una empresa real.
Los propietarios aportan 10.000 en efectivo: aumentan efectivo y patrimonio en 10.000. El taller recibe un préstamo de 6.000: aumentan efectivo y deuda en 6.000. Ninguna entrada es ingreso por ventas. El taller compra una máquina por 4.800 al contado: disminuye efectivo y aumenta equipo por el mismo importe. Compra mercancías por 3.000 a crédito: aumentan inventario y obligación con el proveedor.
Vende mercancías por 4.000, de los que cobra 2.500 y deja 1.500 pendientes. La venta aumenta efectivo, cuenta por cobrar e ingresos; el ingreso incrementa el resultado que acabará incorporándose al patrimonio. Las mercancías entregadas habían costado 1.800: disminuye inventario y se reconoce un gasto de 1.800. Son dos aspectos del mismo intercambio y ambos necesitan registro.
El taller paga salarios del mes por 700, abona 1.000 al proveedor y paga 60 de intereses del mes. Finalmente reconoce 100 de depreciación de la máquina por su uso durante el periodo. El pago al proveedor reduce una deuda anterior; no vuelve a reconocer la compra como gasto. La depreciación reduce el importe contable del equipo y el resultado sin una salida adicional de efectivo ese mes.
La máquina se supone disponible desde el inicio del mes, con coste de 4.800, valor residual nulo y vida útil de 48 meses. La distribución lineal produce 100 por mes. Estas hipótesis justifican el importe; cambiar la fecha de disponibilidad o la vida útil cambiaría el cálculo. No se afirma que ese patrón represente el desgaste físico de toda máquina.
204.2. Balance, resultados y flujos de efectivo#
El balance, o estado de situación financiera, muestra activos, pasivos y patrimonio en una fecha. El estado de resultados registra ingresos y gastos durante un intervalo. El estado de flujos de efectivo explica entradas y salidas de efectivo durante ese intervalo. La diferencia entre stock y flujo, ya presentada en capítulos anteriores, evita comparar un saldo al cierre con una suma del mes como si fueran magnitudes equivalentes.
Tabla 204.1 — Balance de Taller Sur al cierre del mes, en unidades monetarias
Desliza horizontalmente para ver la tabla completa.
| Elemento | Importe |
|---|---|
| Efectivo | 11.940 |
| Cuentas por cobrar | 1.500 |
| Inventario | 1.200 |
| Equipo neto de depreciación | 4.700 |
| Total activos | 19.340 |
| Préstamo pendiente | 6.000 |
| Deuda con proveedor | 2.000 |
| Total pasivos | 8.000 |
| Aportaciones de propietarios | 10.000 |
| Resultado acumulado del mes | 1.340 |
| Total patrimonio | 11.340 |
| Pasivos más patrimonio | 19.340 |
El efectivo se reconstruye desde cero: 10.000 más 6.000, menos 4.800, más 2.500, menos 700, menos 1.000 y menos 60. El inventario pasa de 3.000 a 1.200 al entregar mercancías de coste 1.800. El equipo conserva coste de 4.800 y depreciación acumulada de 100, de modo que su importe neto es 4.700. El proveedor sigue teniendo derecho a cobrar 2.000.
Los ingresos del mes son 4.000. Los gastos son 1.800 por mercancías vendidas, 700 por salarios, 100 por depreciación y 60 por intereses. Su suma es 2.660 y el beneficio es 1.340. En este ejemplo no hay otro resultado integral, dividendos ni movimientos patrimoniales adicionales. El patrimonio final resulta de la aportación más ese beneficio.
El flujo operativo directo del mes es 740: cobros de clientes por 2.500 menos salarios de 700, pago al proveedor de 1.000 e intereses de 60. Para este ejemplo, los intereses pagados se presentan como operativos; su clasificación normativa debe consultarse en el marco y periodo aplicables. El flujo de inversión es −4.800 por la máquina. El de financiación es 16.000 por aportaciones y préstamo. Los tres suman 11.940, igual al aumento del efectivo.
La NIC 7 distingue actividades operativas, de inversión y de financiación y admite formas directa e indirecta de presentar el flujo operativo. El capítulo utiliza esa distinción general, sin convertir toda clasificación concreta en universal. (IFRS Foundation, presentación de NIC 7).
También puede reconciliarse beneficio y flujo operativo. Al beneficio de 1.340 se añaden los 100 de depreciación, porque no consumieron efectivo en el mes. Se restan 1.500 de cuentas por cobrar y 1.200 de aumento de inventario. Se añaden 2.000 de deuda con el proveedor: parte de los recursos adquiridos sigue sin pagarse. El resultado es 740. Este puente sólo corresponde a las operaciones y supuestos descritos.
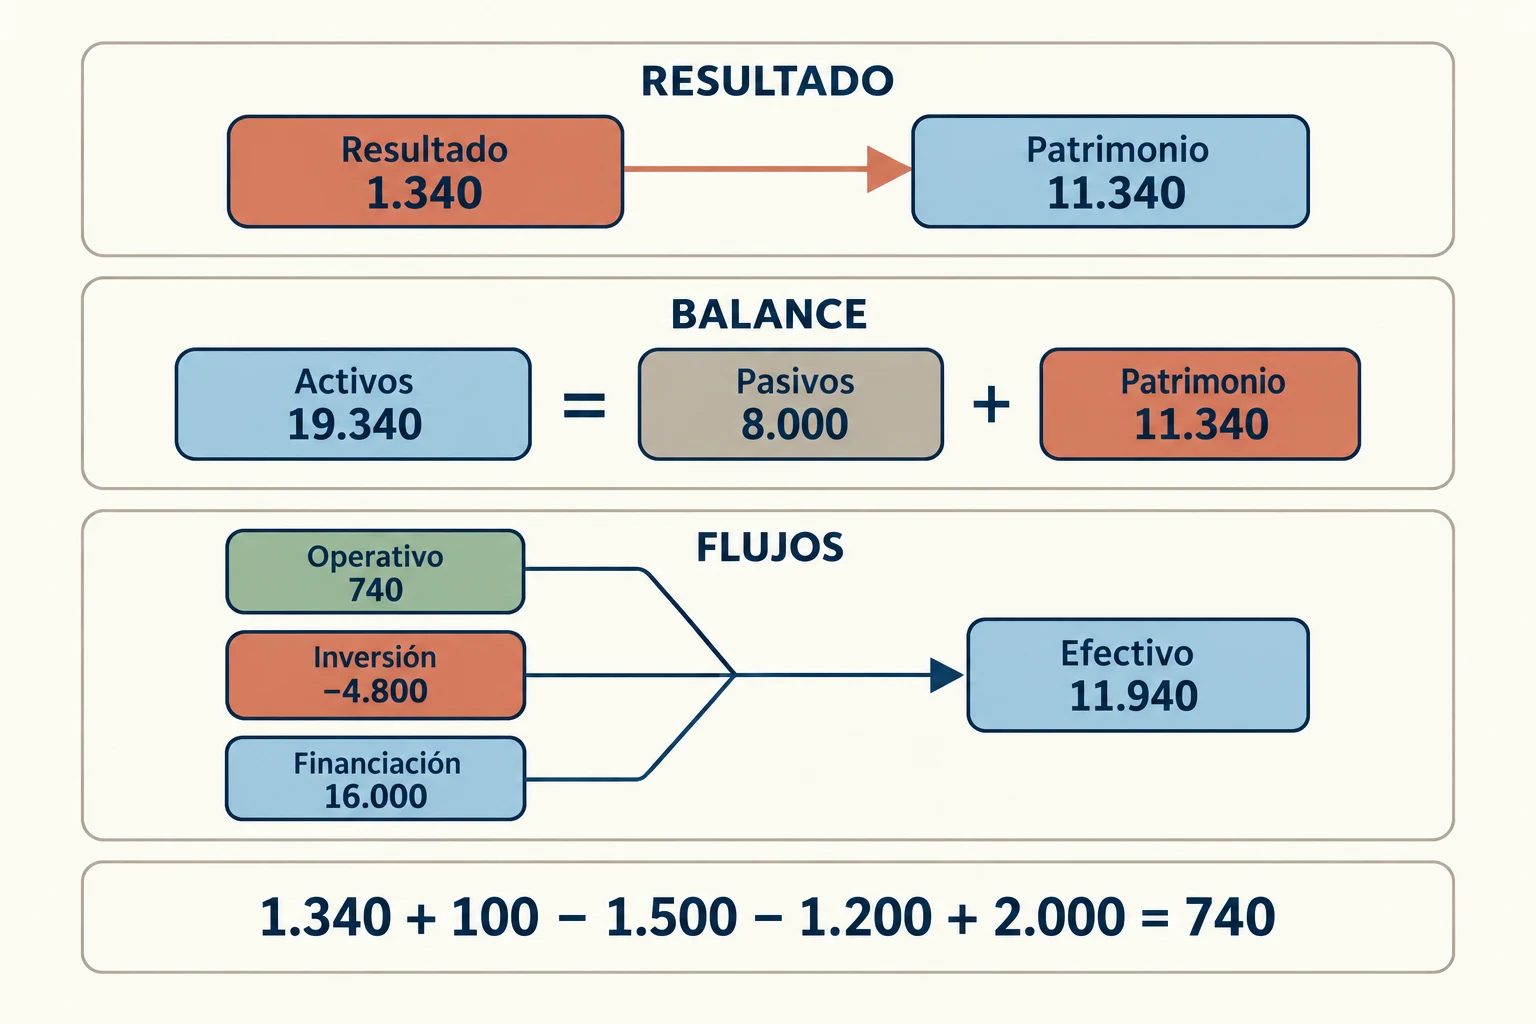
Clave de lectura. Todos los importes pertenecen al ejemplo de Taller Sur. El puente ajusta partidas sin efectivo y cambios operativos; su suma de 740 coincide con el flujo operativo directo.
Los estados responden preguntas distintas y deben leerse juntos. El beneficio describe el resultado reconocido del periodo; el efectivo permite pagos; el balance conserva derechos y obligaciones pendientes. La guía introductoria de la autoridad estadounidense SEC explica estas diferencias en su contexto divulgativo. No sustituye normas ni establece qué presenta una entidad de otra jurisdicción. (SEC, guía de estados financieros).
Los tres estados tampoco constituyen por sí solos un juego completo de información financiera. Según el marco aplicable, se requieren otros componentes, como cambios en patrimonio, información comparativa y notas. Aquí se han elegido los tres para explicar sus relaciones, no para afirmar que una entidad puede cumplir sus obligaciones publicando sólo estas tablas.
La ecuación del balance permite encontrar algunas incoherencias y no todas. Si una compra se registra por una cantidad equivocada tanto en activo como en deuda, ambos lados pueden seguir iguales. Si un ingreso ficticio aumenta una cuenta por cobrar y el resultado, el balance también puede cuadrar. La igualdad expresa una relación entre registros; no demuestra que sus hechos, importes o clasificación sean correctos.
El efectivo final tampoco indica cuánto se puede distribuir sin consecuencias. Parte procede de un préstamo que tendrá obligaciones futuras, y otra parte necesita sostener la actividad. Aunque el taller presenta beneficio, debe observar vencimientos, reposición de inventario y compromisos. No se puede inferir solvencia futura de una sola cifra de caja ni confundir capital aportado con ingreso obtenido por ventas.
Ejemplo construido. Una entidad recibe antes de prestar un servicio un pago de 1.200 unidades monetarias. Si todavía existe una obligación de prestarlo o devolver dinero, la entrada de caja no demuestra ingreso ganado. El reconocimiento y la denominación concretos dependen del marco aplicable y del acuerdo. El punto general es temporal: cobrar, cumplir y reconocer resultados pueden ocurrir en momentos diferentes.
204.3. Ingresos, costes, gastos y periodificación#
Un ingreso se reconoce por un criterio económico, no simplemente porque entre dinero. En la venta del taller se supone completada la obligación de entregar mercancías, sin condiciones adicionales. La parte pendiente de cobro produce una cuenta por cobrar. Si un cliente pagara por adelantado un servicio aún no prestado, el efectivo recibido podría corresponder a una obligación pendiente, en vez de a ingreso inmediato. Los criterios detallados dependen del contrato y del marco.
Cobrar una cuenta pendiente transforma un activo en otro: disminuye el derecho de cobro y aumenta efectivo. No produce una segunda venta. Del mismo modo, pagar al proveedor reduce efectivo y deuda sin repetir el coste de adquisición. Seguir únicamente el movimiento bancario mezclaría hechos de periodos distintos y contaría algunas operaciones dos veces.
Coste describe una medida de recursos sacrificados o utilizados para un fin. Gasto es una disminución reconocida en el resultado bajo las reglas del marco. Comprar inventario genera un activo si cumple los criterios; cuando se vende, su coste pasa al resultado. Pagar una máquina no obliga a reconocer todo su coste como gasto del mes: puede distribuirse mediante depreciación durante su uso, bajo las condiciones correspondientes.
La periodificación asigna efectos al periodo al que corresponden, aunque el movimiento de efectivo ocurra en otro. Ejemplo construido independiente. Una entidad paga 1.200 por doce meses de cobertura futura. Si la cobertura empieza al inicio del mes y se distribuye uniformemente, el primer mes reconoce gasto de 100 y conserva 1.100 como pago anticipado. El efectivo disminuyó 1.200; el gasto fue 100. Este ejemplo no se añade a las cifras de Taller Sur.
La separación también funciona cuando primero ocurre el gasto. Un servicio consumido y aún no pagado puede generar gasto y pasivo. El pago posterior cancela la obligación. Por eso una entidad puede mejorar temporalmente su efectivo retrasando pagos sin mejorar su resultado económico. La demora además modifica relaciones y exposición, aspectos que el registro por sí solo no explica completamente.
La asignación de costes internos sirve para comprender actividades, pero depende del propósito. Repartir alquiler entre productos según unidades producidas puede ser conveniente para un cálculo y engañoso para otro si consumen espacio muy distinto. Un coste asignado no siempre desaparecerá al abandonar el producto. La contabilidad de gestión debe distinguir reparto informativo y coste evitable para no presentar una decisión como obvia por una cifra convencional.
La contabilidad financiera busca representar la entidad conforme a un marco; un presupuesto anticipa decisiones y una declaración fiscal aplica reglas tributarias. Pueden utilizar datos comunes y llegar a cifras diferentes sin que necesariamente exista un error. La conciliación debe explicar esas diferencias. Tratar el beneficio fiscal como idéntico al contable trasladaría al lector una equivalencia que depende de legislación y periodo.
204.4. Activos, deuda y patrimonio#
Un activo no es simplemente cualquier objeto que la entidad posea. En el marco conceptual de las NIIF se vincula con un recurso económico presente controlado como resultado de sucesos pasados. Un pasivo corresponde a una obligación presente de transferir un recurso económico derivada de sucesos pasados. El patrimonio es residual. Estas son definiciones dentro de ese marco, y el reconocimiento de partidas exige más que encontrar una palabra compatible. (IFRS Foundation, Marco Conceptual).
El control permite beneficiarse de un recurso y restringir ciertos usos de otros, según las circunstancias. Un local arrendado puede originar derechos y obligaciones reconocidos sin que la entidad sea propietaria del edificio. La forma jurídica y el tratamiento contable no coinciden automáticamente. Las condiciones contractuales y las normas determinan qué se registra y con qué importe.
El patrimonio no es el valor de mercado de la organización. En el taller, 11.340 resulta de sus activos y pasivos reconocidos, no de una tasación del negocio ni de una cantidad que pueda repartirse inmediatamente. Una venta hipotética podría valorar expectativas, relaciones o recursos de otro modo. Tampoco todo el efectivo está libre de necesidades futuras: hay deuda, pagos y continuidad que considerar.
La liquidez se refiere a capacidad de atender pagos en los plazos necesarios. La solvencia se relaciona con capacidad para sostener obligaciones, según la definición y horizonte utilizados. Un activo valioso pero difícil de convertir en efectivo no resuelve una obligación inmediata. Un saldo bancario alto obtenido mediante préstamo no demuestra bajo endeudamiento. Ambas dimensiones necesitan plazos y condiciones, no sólo totales.
La composición del pasivo importa. El principal de un préstamo representa una obligación pendiente; los intereses del periodo compensan financiación y afectan resultados bajo el supuesto utilizado. Pagar principal reduce deuda y efectivo. La amortización de una deuda y la depreciación de un equipo son procesos distintos, aunque el uso cotidiano de la palabra amortización pueda referirse a ambos.
Una entidad puede tener patrimonio negativo sin que el balance deje de cuadrar: los pasivos reconocidos superan los activos. Su consecuencia legal no se deduce universalmente de esa igualdad. Debe examinarse normativa, continuidad, financiación y derechos de acreedores. La ecuación conserva coherencia de representación; no contiene por sí sola un diagnóstico completo ni una obligación jurídica común a todos los países.
Las categorías del balance no permiten sumar valores económicos de cualquier manera. Un activo puede representar un recurso utilizado para producir y no una cantidad que pueda obtenerse inmediatamente vendiéndolo. Una deuda puede tener vencimiento posterior y no constituir una salida de caja hoy. Por eso la comparación de importes requiere considerar criterios de medición, disponibilidad y calendario. La posición contable resume relaciones bajo un marco, no una liquidación instantánea.
El patrimonio es residual en la ecuación, pero esa condición no lo convierte en una caja separada. En el taller, aportaciones y beneficio se relacionan con dinero, existencias, cuentas por cobrar y máquina. Parte de los recursos permanece en formas que no son efectivo. Si quienes aportaron capital quieren retirarlo, hace falta una decisión distinta cuya viabilidad depende de derechos, liquidez y continuidad de la actividad.
También debe identificarse la entidad que informa. Si una persona paga gastos propios con dinero del taller, el hecho necesita clasificarse según su naturaleza y relación jurídica. Ocultarlo entre compras de actividad puede distorsionar gastos y responsabilidades. El ejemplo numérico mantiene separada la entidad; en situaciones reales esa frontera requiere documentación. La claridad contable comienza antes de calcular ratios, al decidir qué hechos pertenecen al informe.
204.5. Estimaciones, criterios y límites del informe contable#
Algunos importes proceden de documentos y otros requieren estimaciones. La vida útil del equipo, la recuperación de una cuenta por cobrar o la obligación asociada a una reclamación pueden ser inciertas. Una estimación razonada no equivale a inventar una cifra: necesita información, método y revisión. El desacuerdo entre estimaciones tampoco prueba por sí solo manipulación, aunque los incentivos justifican examen.
En Taller Sur se supuso que los 1.500 pendientes se cobrarían íntegramente. Si una parte no fuera recuperable y el marco exigiera reconocer la pérdida, cambiarían activos y resultado. El efectivo del mes no cambiaría por esa estimación. La relación permite reconocer una diferencia importante: modificar expectativas puede afectar el registro antes de que ocurra un cobro o una pérdida definitiva.
El coste histórico parte del importe de una adquisición bajo criterios definidos. Otras bases intentan representar valores actuales o importes recuperables. La elección no es libre para cada lector o preparador: depende de normas y partidas. Tampoco existe una base que responda mejor a toda pregunta. Una cifra estable puede perder relevancia; una estimación actual puede incorporar mayor incertidumbre.
Las notas ayudan a interpretar lo agregado. Pueden explicar políticas, estimaciones, plazos, incertidumbres y compromisos que un total oculta. Comparar dos entidades exige conocer si utilizan criterios compatibles y qué cambió entre periodos. Un crecimiento de beneficio puede proceder de actividad, perímetro o estimaciones; el número aislado no identifica el mecanismo.
La presentación normativa también cambia. Al corte de 2026-10-01, la ficha oficial de NIIF 18 establece aplicación a periodos anuales iniciados desde el 1 de enero de 2027, con aplicación anticipada permitida, y sustitución de NIC 1. Por eso el capítulo no presenta su estructura como requisito ya obligatorio para toda entidad en 2026. La adopción jurisdiccional debe verificarse aparte. (IFRS Foundation, NIIF 18).
La representación tampoco abarca todo lo que una organización aporta o destruye. Condiciones laborales, efectos ambientales y calidad de un servicio necesitan información adicional. El beneficio contable no mide bienestar ni convierte en irrelevantes costes externos. La precisión del registro aumenta su utilidad precisamente cuando se conserva una interpretación limitada de lo que representa.
Las comparaciones entre periodos deben reconocer cambios en criterios y condiciones. Un resultado puede aumentar porque se vendió más, se modificó una estimación o se trasladó un gasto entre momentos. No todo cambio de estimación es manipulación: puede incorporar información nueva. Lo que hace falta es identificar qué cambió, con qué justificación y cuánto afecta la interpretación, mediante las revelaciones que exija el marco pertinente.
Ejemplo construido. Una organización descubre que un equipo probablemente durará menos de lo previsto. Mantener una estimación antigua puede facilitar comparación aparente y representar peor el consumo futuro. Revisarla puede reducir resultados posteriores sin que haya una nueva salida de caja ese día. La información contable requiere explicar la revisión; la simple preferencia por cifras estables no garantiza representación más fiel.
Una nota puede ser decisiva para entender una cantidad. Dos entidades presentan la misma cuenta por cobrar, pero una depende de pocos clientes y otra tiene cobros próximos distribuidos. El total no describe por sí solo concentración, incertidumbre o condiciones. Los estados y sus notas deben leerse juntos; convertir el informe en una tabla aislada elimina información que condiciona las cifras. El ejemplo didáctico no sustituye un conjunto completo de estados conforme a una normativa.
204.6. Auditoría, trazabilidad y responsabilidad#
La trazabilidad permite reconstruir una cifra desde un documento, registro y criterio hasta un informe. Facturas, contratos, comprobantes y conciliaciones cumplen funciones distintas. Una conciliación compara registros que deberían corresponder, por ejemplo movimientos bancarios y contabilidad, y explica diferencias. Es necesaria porque un dato puede llegar tarde, duplicarse o clasificarse mal aun sin engaño deliberado.
El control interno organiza responsabilidades y verificaciones para reducir errores y uso indebido de recursos. Si la misma persona autoriza, ejecuta y oculta un pago, una irregularidad puede ser difícil de detectar. Separar funciones ayuda, pero no elimina colusión ni errores de interpretación. En organizaciones pequeñas, donde la separación completa no es viable, pueden necesitarse revisiones compensatorias con acceso real a los registros.
Una auditoría financiera examina estados bajo un alcance y un marco determinados para emitir una opinión. La seguridad razonable es alta, pero no absoluta; no equivale a comprobar todas las operaciones ni a garantizar la viabilidad futura. La documentación de IAASB sobre auditoría de entidades menos complejas mantiene esa distinción. (IAASB, estándar para entidades menos complejas).
Las responsabilidades del preparador y del auditor son diferentes. La revisión independiente no sustituye la obligación de mantener registros y justificar criterios. Tampoco una opinión favorable certifica que toda decisión sea eficiente o que no exista ningún fraude. Leer el alcance, las salvedades y la fecha del informe evita atribuirle una garantía que no ofrece.
Un balance que cuadra constituye el comienzo de la comprobación. Después hay que preguntar si está completo, si las partidas existen, si pertenecen a la entidad, si se asignaron al periodo correcto y si sus importes son defendibles. La relación entre registros conserva consistencia; la relación con evidencia conserva confianza. Ambas permiten utilizar los números sin pedirles que resuelvan cuestiones que están fuera de su alcance.
Preguntas de transferencia#
Cobrar lo pendiente#
Ejemplo construido. Taller Sur cobra el mes siguiente los 1.500 pendientes, sin otras operaciones. ¿Aumenta en 1.500 su beneficio?
Mostrar respuesta razonada
Aumenta efectivo y disminuye la cuenta por cobrar por igual. La venta ya se reconoció en el mes anterior. Bajo los supuestos del ejemplo, no hay ingreso nuevo y el patrimonio no cambia. La conclusión requiere que no exista descuento, diferencia cambiaria ni ajuste por pérdida previamente reconocida.
Una máquina más cara#
Ejemplo construido. Una asociación paga 12.000 por un equipo utilizable durante varios años y afirma haber perdido 12.000 ese mes. ¿Qué falta distinguir?
Mostrar respuesta razonada
El pago reduce efectivo, pero puede adquirir un activo cuyo coste se distribuye durante el uso. Deben examinarse criterios de reconocimiento, disponibilidad, vida útil y valor residual. No se concluye automáticamente que todo pago se capitalice: el marco y la naturaleza de lo adquirido importan. También debe separarse resultado de capacidad para atender pagos.
El préstamo recibido#
Ejemplo construido. Una cooperativa recibe 20.000 de un préstamo y anuncia que sus ingresos crecieron en ese importe. ¿Es correcta la interpretación?
Mostrar respuesta razonada
El hecho aumenta efectivo y pasivo; no representa ingreso de la actividad. Puede mejorar liquidez inmediata y aumentar obligaciones futuras. Faltan plazo, interés y condiciones para evaluar sostenibilidad. La entrada de efectivo no basta para juzgar beneficio o patrimonio.
La revisión favorable#
Ejemplo construido. Una universidad obtiene una opinión de auditoría sin salvedades y afirma que se ha certificado la calidad de su docencia. ¿Qué salto ha dado?
Mostrar respuesta razonada
Ha extendido una opinión sobre información financiera a un resultado educativo fuera de su alcance. Debe leerse el encargo de auditoría y la materia examinada. La calidad docente exige evidencia propia. Una representación contable adecuada puede ser necesaria para rendir cuentas sin ser suficiente para evaluar el propósito de la institución.
Fuentes y lecturas del capítulo#
IFRS Foundation. Conceptual Framework for Financial Reporting, presentación del marco revisado en 2018. Aporta el alcance del marco y sus elementos; no se presenta como norma nacional universal. (Ficha oficial).
IFRS Foundation. IAS 7 Statement of Cash Flows, ficha oficial. Sustenta la distinción entre flujos operativos, de inversión y de financiación. (Ficha).
Securities and Exchange Commission, Estados Unidos. Beginners’ Guide to Financial Statement. Sirve como introducción institucional a las relaciones entre estados, dentro de su contexto estadounidense. (Guía).
IFRS Foundation. IFRS 18 Presentation and Disclosure in Financial Statements. Verifica la fecha de aplicación y la transición desde NIC 1 al corte documental del capítulo. (Ficha).
International Auditing and Assurance Standards Board. International Standard on Auditing for Audits of Financial Statements of Less Complex Entities. Su presentación institucional aclara el nivel de seguridad razonable. (Publicación).