PARTE XVIII · Dinero, banca, finanzas y economía personal
197
Préstamos e hipotecas: entender obligaciones y costes
La cuota sólo se interpreta con deuda restante, fechas y responsabilidades
En este capítulo
Una oferta destaca una cuota pequeña. Otra exige más cada mes. Antes de concluir cuál cuesta menos, hay que saber cuántas cuotas se pagan, cuánto se recibió realmente y si queda una deuda final. Una cifra cómoda durante un periodo puede desplazar la obligación hacia una fecha en que no existan fondos para atenderla.
El capítulo 190 explicó interés y comparación entre fechas; el 196 siguió pagos y recursos del hogar. Aquí el objeto es el contrato de crédito: cómo cambia la deuda, qué condiciones modifican los pagos y quién responde si no se cumplen. La explicación es general; los ejemplos son ficticios y no representan ofertas ni derechos idénticos en todas las jurisdicciones.
197.1. Principal, intereses, cuotas y amortización#
El principal es la cantidad de deuda sobre la que se organiza el contrato, distinguible de intereses y otros costes. Amortizar principal significa reducir ese saldo mediante pagos u operaciones previstas. Una cuota puede incluir principal, intereses y cantidades adicionales. Restar toda la cuota de la deuda puede producir un saldo falso si una parte remunera al prestamista o paga otro servicio.
La explicación «How does paying down a mortgage work?» del CFPB estadounidense, revisada en mayo de 2024, separa intereses y devolución de principal. En un préstamo amortizable con tasa constante y cuotas regulares, la distribución de cada cuota cambia porque el interés se aplica al saldo pendiente. No significa que toda hipoteca utilice esa estructura.
Para un modelo sin comisiones, con pago al final de cada periodo e interés aplicado al saldo inicial del periodo:
Si las cuotas son iguales, la tasa constante no negativa y se extingue el saldo después de
Ejemplo construido. Se reciben mil doscientos, con tasa del 1 % por periodo y tres cuotas al cierre. La cuota calculada sin redondear es aproximadamente 408,026534. En el primer periodo, intereses doce y principal amortizado aproximadamente 396,026534 dejan saldo 803,973466. En el segundo, intereses 8,039735 y amortización 399,986799 dejan 403,986667. En el tercero, intereses 4,039867 y amortización 403,986667 extinguen el saldo. Cada cuota se muestra como 408,03 al redondear para lectura.
Los cálculos utilizan la cuota exacta antes de mostrar dos decimales. En un contrato que redondea cada pago, la última cuota puede requerir ajuste por centésimas. No debe sumarse una serie redondeada y afirmar a la vez que reproduce exactamente la cuenta sin redondeo. El total exacto del ejemplo es aproximadamente 1.224,08 y los intereses acumulados 24,08.
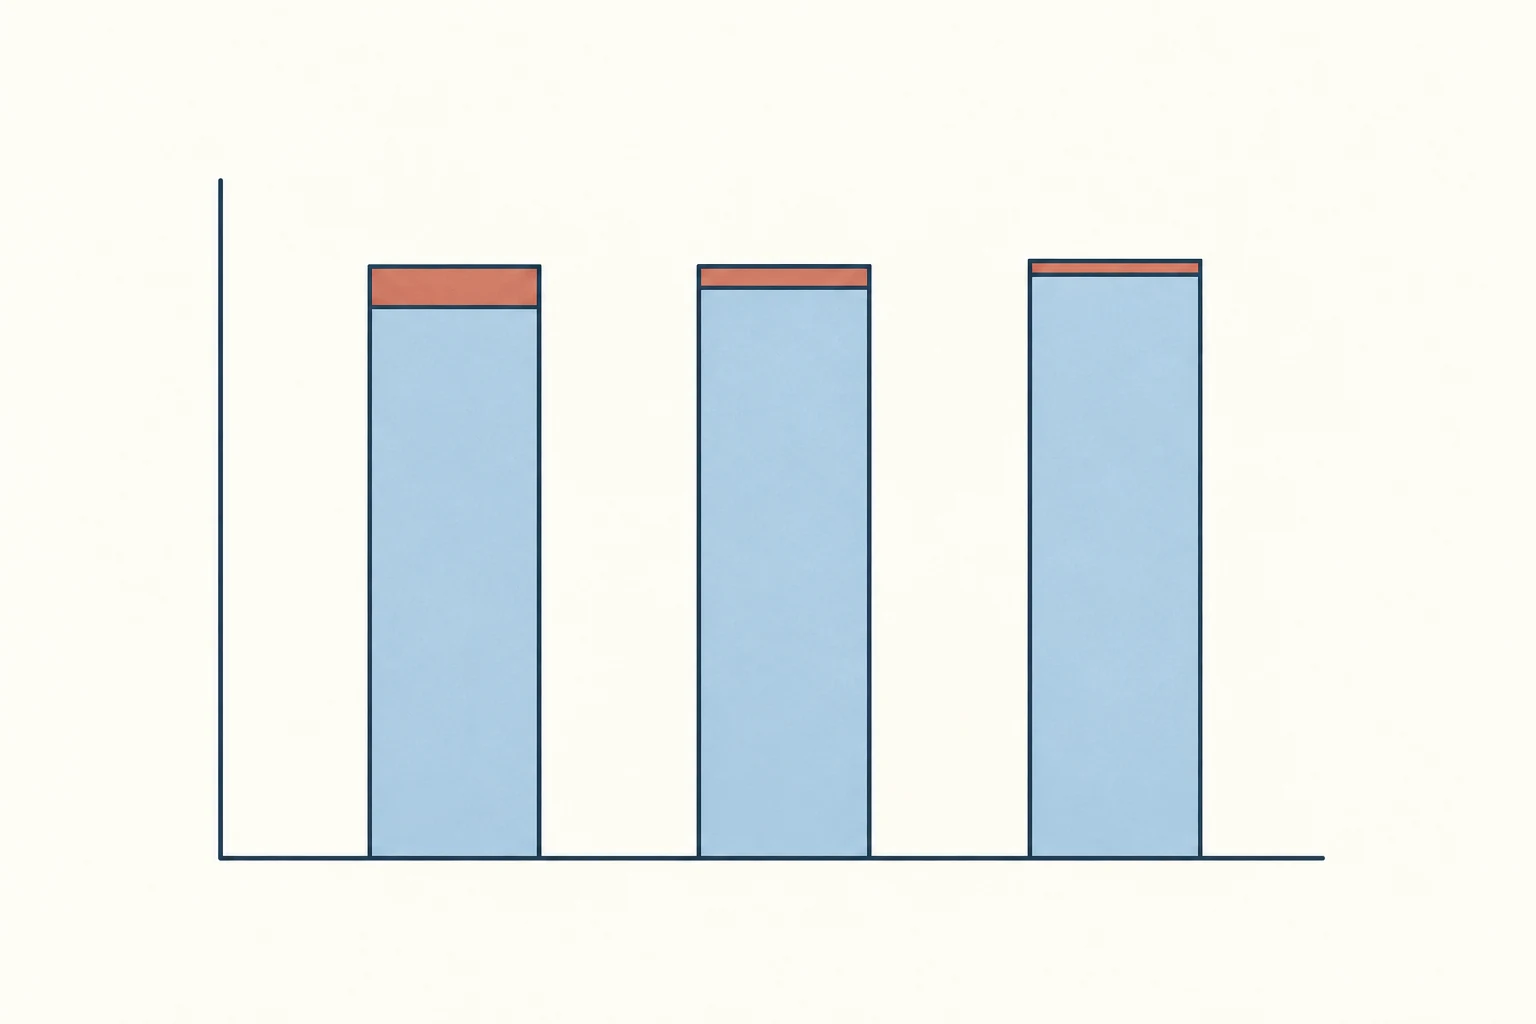
Igual cuota no significa igual amortización. Los intereses se calculan sobre saldo pendiente; la figura usa valores sin redondear y muestra aproximaciones a dos decimales.
Existen estructuras diferentes. Ejemplo construido. Mil al 1 % por periodo pagan sólo diez de intereses en cada uno de tres periodos y devuelven los mil al final. La última salida es mil diez, no diez. Los pagos tempranos pequeños no amortizaron principal. El material del CFPB sobre pagos finales grandes, revisado en agosto de 2026, explica ese riesgo de concentración temporal dentro de su contexto de hipotecas.
Una cuota puede incluso no cubrir intereses. Ejemplo construido. Sobre deuda de mil, intereses del periodo de veinte y pago de quince, los cinco no pagados se añaden al saldo bajo un contrato ficticio que lo permite. La deuda pasa a mil cinco. El CFPB distingue esta amortización negativa: pagar no implica necesariamente deber menos. Su admisibilidad y límites necesitan comprobación jurídica concreta.
197.2. Tipos fijos, variables y condiciones de revisión#
Un tipo fijo conserva la tasa contractual durante el tramo para el que se ha pactado. Un tipo variable cambia según una regla. Un contrato puede combinar un tramo inicial fijo y revisiones posteriores. Que el anuncio destaque el primer tipo no demuestra que permanezca hasta extinguir la deuda ni que el pago total del hogar vaya a ser idéntico.
La explicación del CFPB sobre hipotecas fijas y ajustables, revisada en enero de 2025 y modificada en mayo de 2026, distingue índices, márgenes y límites. La regla de revisión necesita fecha de observación, frecuencia y posibles topes. «Variable» no describe por sí solo cuándo ni cuánto cambiará una cuota.
Ejemplo construido. Una tasa anual se establece como referencia más margen de dos puntos porcentuales. Si la referencia es el 3 %, la tasa es el 5 % antes de límites. Si baja al 1 %, la suma es el 3 %. Un suelo contractual hipotético del 4 % impediría bajar a ese 3 % bajo esa regla. Un techo del 6 % limitaría una suma del 7 %. Los límites son ficticios y su validez no se atribuye a una jurisdicción.
La referencia puede observarse en una fecha y aplicarse después. Si cambia entre ambas, la cuota vigente no tiene por qué reflejar inmediatamente la cotización de hoy. Una revisión también puede modificar cuota, plazo u otros términos conforme al contrato. Examinar solamente un porcentaje actual omite el mecanismo que lo convierte en pagos.
Ejemplo construido. Quedan mil de principal y dos periodos. Con tasa del 2 % por periodo, sin gastos y cuotas iguales que extinguen el saldo, la cuota es aproximadamente 515,05. Si al recalcular para ambos periodos se utiliza el 3 %, pasa a 522,61. La diferencia aproximada es 7,56 por cuota. No se ha aplicado esa diferencia a un pago previo ni se afirma que represente una hipoteca real; es una comparación con el mismo saldo y plazo.
Un tipo fijo reduce incertidumbre sobre ese componente, sin eliminar riesgo de ingresos, precios de vivienda, gastos relacionados o necesidad de vender. Un variable puede bajar o subir conforme a reglas, pero una expectativa de descenso no es una condición pactada. La comparación depende de precios iniciales, revisiones, horizonte y capacidad para afrontar los pagos posibles.
Cambiar de contrato puede requerir costes, evaluación del prestamista y aceptación de garantías. No es correcto resolver una cuota futura difícil con «se refinanciará» si todavía no existe esa posibilidad confirmada. La refinanciación extingue o modifica una obligación mediante otra operación; su disponibilidad depende de condiciones que pueden empeorar junto con la situación del deudor.
197.3. Garantías, impago y responsabilidades#
Una garantía identifica recursos o compromisos que respaldan una obligación bajo condiciones. La hipoteca añade un derecho sobre un bien inmueble, conforme al régimen aplicable. No equivale a transferir automáticamente su propiedad al prestamista desde la firma ni a que entregar el bien extinga cualquier deuda en todos los casos.
Ejemplo construido. Se deben noventa y un bien dado en garantía produce setenta y cinco al realizarse, después de gastos del procedimiento supuesto. Faltan quince para cubrir la obligación. Si existe responsabilidad por el saldo restante, la deuda no queda extinguida sólo por perder el bien. Si el contrato y la norma limitan la recuperación a ese recurso, la distribución puede ser distinta. Ninguna de las dos reglas se presenta aquí como universal.
El valor de tasación y el importe recuperado pueden diferir. La tasación utiliza un método en una fecha; vender en una circunstancia adversa puede producir otra cantidad. Costes de procedimiento, otras cargas y prioridad también importan. Un porcentaje de financiación sobre tasación no describe por sí solo qué dinero estará disponible si se produce impago.
Una garantía personal compromete a otro obligado según sus términos. El Banco de España, en su explicación para avalistas de agosto de 2024, señala la necesidad de conocer responsabilidades y contrato. Es una referencia de educación y protección en su contexto español; no se extrapolan sus vías o derechos como idénticos en otros países.
Ejemplo construido. Una persona garantiza hasta veinte de una deuda de sesenta, bajo condiciones ficticias que sólo se activan tras un incumplimiento definido. No ha prestado veinte al firmar, pero ha asumido una exposición contingente. Si el impago cubierto es quince, el compromiso podría requerir quince bajo esas condiciones; si es treinta, su límite pactado es veinte. La existencia de una garantía no demuestra que el garante disponga de fondos cuando se active.
Cotitular, garante y propietario del bien hipotecado no son necesariamente la misma persona ni asumen necesariamente idénticas obligaciones. La solidaridad, el orden de reclamación y los límites requieren identificar documento y norma. Contar firmantes no permite dividir automáticamente la deuda a partes iguales ni deducir qué bien puede afectarse.
El impago puede generar intereses, costes, reclamaciones o ejecución conforme al régimen aplicable. El plazo y las medidas disponibles no se deducen de una única cuota omitida. Mantener información clara y buscar asistencia competente en canales verificables permite identificar opciones reales sin prometer que siempre existan aplazamiento, condonación o conservación del bien.
197.4. Costes, comisiones y comparación de contratos#
Para comparar importa cuánto se recibe realmente, qué se devuelve, cuándo y qué otros pagos se exigen. El tipo de interés es una parte del coste. Comisiones iniciales, administración, productos asociados y cancelación pueden cambiar el importe y el calendario. Algunos gastos pertenecen a adquirir el bien y otros al crédito: mezclarlos sin aclaración dificulta comparar objetos equivalentes.
El CFPB distingue interés y APR en una explicación revisada en agosto de 2026. Una medida anual de coste incorpora determinadas cantidades y convenciones del régimen aplicable. APR, TAE u otras denominaciones no se toman como intercambiables sin comprobar definición, supuestos y cargos incluidos. Tampoco una medida anual es la suma de todos los pagos en moneda.
Ejemplo construido. Un préstamo registra principal mil, exige una comisión inicial de cincuenta descontada de la entrega y requiere devolver mil cien dentro de un año, sin otros movimientos. Se reciben novecientos cincuenta y se pagan mil cien: coste de ciento cincuenta sobre fondos netos de novecientos cincuenta, aproximadamente el 15,79 %. Los cien de interés sobre principal mil representan el 10 %. La diferencia de bases muestra por qué comparar sólo ese 10 % omite la comisión.
No se denomina al 15,79 % una TAE legal verificada. Es la tasa que iguala esos dos movimientos de un año bajo el ejemplo. Con varias fechas, flujos y convenciones, el cálculo exige resolver su equivalencia y comprobar inclusión de gastos. El capítulo 190 explicó por qué un pago mensual y uno anual no pueden compararse sólo por sus porcentajes.
Ejemplo construido. Dos préstamos entregan mil, cobran tasa del 1 % por periodo y no tienen otros costes. Uno se amortiza con dos cuotas de aproximadamente 507,51: total exacto redondeado 1.015,02. Otro tiene cuatro cuotas de aproximadamente 256,28: total 1.025,12. La segunda cuota es menor y se paga durante más periodos, con mayor interés acumulado en este modelo. La comparación no determina por sí sola cuál es viable para un calendario concreto.
El coste de una devolución anticipada depende de saldo, fecha y condiciones. Reducir el plazo de exposición puede cambiar intereses futuros; también puede existir un coste contractual admisible bajo ciertas normas. No debe aplicarse automáticamente un porcentaje al principal inicial si la condición se refiere al saldo pendiente. Ni asumir que todas las cantidades pagadas durante la vida del crédito son recuperables al cancelarlo.
Un producto asociado puede cambiar tasa y otros pagos. Ejemplo construido. Una oferta reduce intereses esperados en treinta durante el periodo comparado, pero añade un servicio de cincuenta que no se necesitaba bajo el caso. El desembolso conjunto aumenta veinte. Si ese servicio proporcionara una cobertura útil que de otro modo tendría coste, la comparación requeriría incorporar su función y condiciones. El descuento del tipo no mide por sí solo el resultado conjunto.
La comparación requiere una base común: fondos netos, plazo, calendario, garantías, derechos de cambio y escenarios de revisión. Una medida sintética facilita examinar costes comparables, pero no contiene toda la incertidumbre ni las consecuencias del impago. El coste debe leerse con la estructura de responsabilidades que lo acompaña.
197.5. Riesgos de ingreso, plazo y concentración patrimonial#
Una obligación puede ser estable mientras el ingreso que la sostiene cambia. El capítulo 196 explicó por qué capacidad de pago necesita flujos y fechas. Aprobar un crédito o haber pagado sus primeras cuotas no demuestra que cualquier trayectoria futura de ingresos permita continuar igual.
Ejemplo construido. Un hogar recibe dos mil al mes, paga seiscientos de cuota y mil de otros gastos necesarios: margen cuatrocientos. Si su ingreso baja a mil seiscientos, ese margen desaparece. Si además la cuota aumenta a setecientos, surge un déficit de cien antes de otras contingencias. La cuota inicial del 30 % del ingreso no era una descripción completa de capacidad; faltaban gastos y escenarios.
No se adopta un umbral universal de endeudamiento. Una misma proporción puede coexistir con distinto coste de vida, número de personas dependientes, estabilidad de ingresos y obligaciones adicionales. Algunos indicadores sirven para comparar o supervisar bajo una definición. No deben presentarse como garantía individual de sostenibilidad ni como sustituto de necesidades materiales.
Un plazo mayor distribuye pagos y amplía el tiempo durante el que pueden cambiar ingresos, salud, tipos y objetivos. El riesgo no se resume en el primer recibo. Además, el activo financiado puede depreciarse o necesitar mantenimiento antes de extinguir la deuda. La duración útil, la posibilidad de venta y el calendario de pagos deben analizarse conjuntamente.
La vivienda concentra patrimonio y cumple una función de alojamiento. Venderla no equivale a convertir un activo accesorio en caja sin otros efectos. Puede requerir encontrar comprador, pagar costes y resolver dónde vivir. El valor de mercado mayor no se transforma automáticamente en ingreso mensual con el que atender cuotas.
Ejemplo construido. Una vivienda vale ciento cincuenta y se debe ciento veinte: diferencia treinta antes de costes. Si su valor cae a ciento diez con deuda inalterada, la diferencia es menos diez. El hogar puede seguir pagando si sus ingresos lo permiten, pero vender por ese importe no cubre por sí solo toda la deuda bajo el caso. La posición patrimonial y el cumplimiento de pagos son dimensiones distintas.
Si ingreso laboral, vivienda y crédito dependen de la misma región o sector, una perturbación puede afectar a varias fuentes a la vez. La diversificación del capítulo 194 permite reconocer esa exposición conjunta, aunque un hogar no pueda modificar fácilmente empleo o residencia. Identificar concentración no equivale a atribuir culpa ni a suponer que una alternativa estaba disponible.
197.6. Diferencias entre jurisdicciones y productos#
Un nombre comercial reúne contratos que pueden diferir en revisión, amortización, moneda, garantías y consecuencias del incumplimiento. Préstamo personal, crédito disponible hasta un límite, préstamo hipotecario y financiación con pago final no se comparan sólo por una tasa. También importa si el derecho permite nuevas disposiciones o si el importe se entrega una vez.
Ejemplo construido. Una línea autoriza disponer hasta mil, pero sólo se han usado trescientos. El límite no es una deuda actual de mil ni mil de patrimonio. Intereses y comisiones dependen del contrato: pueden aplicarse al importe dispuesto, al servicio o a otras bases. Confundir límite con caja ya recibida altera el presupuesto y el balance.
La moneda puede añadir una obligación distinta. Ejemplo construido. Se deben cien F y se cobra en L. A dos L por F, adquirir fondos para devolver principal requiere doscientos L; a dos coma cinco, doscientos cincuenta. Que el tipo contractual en F sea fijo no fija el coste en L. El capítulo 192 distinguió moneda y residencia; financiar en otra moneda no crea por sí solo una cobertura.
Las jurisdicciones establecen reglas sobre información previa, evaluación de capacidad, ejecución, responsabilidad residual, intereses y protección. La documentación del CFPB describe productos y marcos de Estados Unidos; la del Banco de España, un contexto español. Ninguna página educativa basta para trasladar automáticamente un procedimiento entre países o sustituir la lectura de un contrato concreto vigente.
Esta diferencia obliga a verificar qué autoridad y norma se aplican, además de la fecha y las partes. Un supuesto de cálculo puede mantenerse idéntico y producir consecuencias jurídicas diferentes. Devolver principal, calcular intereses y distribuir responsabilidades son operaciones conectadas que requieren comprobaciones distintas. Saber separarlas permite identificar qué pregunta es matemática y cuál depende de un derecho que todavía debe verificarse.
Preguntas de transferencia#
1. Pagar y deber más#
Una deuda de mil genera veinte de intereses y se pagan quince. El contrato ficticio incorpora el interés no pagado al saldo. ¿Por qué no puede afirmarse que el principal ha disminuido quince?
Mostrar respuesta razonada
El pago no cubre los veinte de interés. Quedan cinco que se añaden y el saldo pasa a mil cinco. Restar todo el pago del principal omite la asignación contractual. No se deduce que esa estructura sea admisible o habitual en cualquier jurisdicción.
2. Menor cuota y mayor coste acumulado#
Los dos préstamos construidos de mil tienen tasa del 1 % por periodo, pero dos o cuatro cuotas. ¿Qué comparación permite afirmar que el segundo tiene cuota menor sin concluir que toda su obligación es menor?
Mostrar respuesta razonada
Las cuotas aproximadas son 507,51 y 256,28, mientras los totales exactos redondeados son 1.015,02 y 1.025,12. La segunda estructura paga durante más periodos. Viabilidad de caja y coste acumulado deben distinguirse; los redondeos mostrados no sustituyen el cálculo exacto.
3. La casa no equivale a la deuda#
En el ejemplo de garantía se deben noventa y se recuperan setenta y cinco netos de costes. Una persona afirma que perder el bien extingue necesariamente todo. ¿Qué información es indispensable antes de aceptarlo?
Mostrar respuesta razonada
Faltan quince y hay que conocer si existe responsabilidad residual, prioridades y reglas de ejecución. Un régimen que limita recuperación al bien y otro que permite reclamar más tienen consecuencias diferentes. El valor neto realizado y la pérdida del inmueble no determinan por sí solos la extinción jurídica.
4. Un coste sobre fondos netos#
Un contrato entrega novecientos cincuenta tras descontar cincuenta de comisión de un principal mil y exige mil cien al año. ¿Por qué el 10 % de interés no describe todo el coste y por qué el otro porcentaje no debe llamarse automáticamente TAE legal?
Mostrar respuesta razonada
Se pagan ciento cincuenta más que los fondos recibidos: 150 sobre 950, aproximadamente 15,79 %. Es una equivalencia para dos flujos separados un año, sin otros movimientos. Una TAE normativa necesita comprobar definición, gastos y convenciones del régimen aplicable, además del cálculo.
Fuentes y lecturas del capítulo#
- Consumer Financial Protection Bureau. «How does paying down a mortgage work?». Revisión del 28 de mayo de 2024. Distinción de principal, intereses y amortización; los cálculos de tres periodos son propios y no representan una oferta.
- Consumer Financial Protection Bureau. «What is a balloon payment? When is one allowed?». Revisión del 28 de agosto de 2026. Pagos finales grandes y riesgo de depender de refinanciación. No se extrapolan condiciones legales estadounidenses ni intervalos habituales a otros productos.
- Consumer Financial Protection Bureau. «What is negative amortization?». Revisión del 11 de septiembre de 2024. Intereses no cubiertos que aumentan el saldo; la aplicación contractual del ejemplo es ficticia.
- Consumer Financial Protection Bureau. «What is the difference between a fixed-rate and adjustable-rate mortgage (ARM) loan?». Revisión del 14 de enero de 2025; página modificada el 21 de mayo de 2026. Índices, márgenes y límites en su marco educativo estadounidense.
- Banco de España. «¿Eres avalista de un préstamo? Estos son tus derechos de información». 22 de agosto de 2024. Responsabilidades e información contractual del garante en contexto español; no se traslada como procedimiento universal.
- Consumer Financial Protection Bureau. «What is the difference between a loan interest rate and the APR?». Revisión del 28 de agosto de 2026. Distinción entre interés y medida de coste con cargos; no equivale a una verificación normativa de la TAE en otra jurisdicción.