PARTE XVII · Economía: producción, intercambio y distribución
175
Competencia y poder de mercado
Qué limita la capacidad de imponer condiciones y cómo se comprueba
En este capítulo
Dos poblaciones tienen cuatro proveedores de un mismo servicio. En una, los usuarios pueden comparar condiciones y cambiar con facilidad. En la otra, necesitan equipos compatibles con un proveedor y un traslado costoso para acudir a los demás. El número de empresas coincide, pero las alternativas efectivas no. Contar oferentes constituye un comienzo; explicar la competencia exige estudiar cómo pueden responder compradores y rivales.
El capítulo anterior utilizó un modelo en el que participantes individuales no controlaban el precio. Aquí se abandona esa condición cuando hace falta: algunas empresas pueden modificar precios o calidad sin perder todas sus ventas. El problema central es qué limita esa capacidad, cómo se sostiene y qué evidencia permite distinguirla de costes altos, calidad superior o una ventaja temporal.
175.1. Competencia, entrada y salida#
La competencia es una relación entre alternativas que disputan compradores, recursos u oportunidades. Puede desarrollarse mediante precios, calidad, ubicación, plazos, innovación o condiciones contractuales. Un rival que ofrece un producto accesible y sustituible puede limitar una subida de precio aunque no tenga muchas ventas actuales. A la inversa, numerosos vendedores de productos poco sustituibles pueden ejercer escasa presión unos sobre otros.
Poder de mercado significa capacidad de empeorar condiciones de intercambio de forma rentable respecto de una situación con restricciones competitivas más intensas. No equivale a poder ilimitado: una empresa puede perder ventas al elevar precio y aun así encontrar rentable la subida. Tampoco coincide con tamaño absoluto. Un proveedor pequeño puede ser la única alternativa práctica para una necesidad local; una empresa grande puede enfrentar rivales eficaces en muchos mercados.
La entrada potencial puede disciplinar decisiones si un nuevo proveedor puede aparecer con rapidez, capacidad suficiente y condiciones viables. Para valorar esa posibilidad no basta con decir que cualquier persona puede abrir una empresa. Hace falta obtener recursos, permisos, clientes y acceso a canales. Si esos pasos requieren años, la amenaza de entrada puede limitar poco un empeoramiento inmediato.
Los apartados sobre cuotas de las guías de fusiones estadounidenses de 2023 distinguen participantes actuales y posibles entrantes rápidos, y señalan que capacidad ociosa no demuestra por sí sola una entrada eficaz. Aquí esa distinción se utiliza como pregunta analítica: si cambian las condiciones, ¿qué proveedor puede responder realmente, con qué medios y en cuánto tiempo?
Ejemplo construido. Un servicio técnico aumenta su tarifa. Hay otra empresa a pocos kilómetros, pero no dispone de autorización para reparar el equipo utilizado por los clientes. Una tercera tiene esa capacidad y puede desplazarse al día siguiente. Su presencia puede importar más que la de diez negocios que no reparan ese equipo. La alternativa debe responder a la función concreta, no solo compartir una etiqueta de actividad.
La salida también importa. Un cliente puede querer abandonar una relación, pero perder datos, garantía o continuidad de servicio. Un proveedor puede querer retirarse de una actividad y conservar obligaciones contractuales o equipos sin otro uso. Los costes de cambiar modifican decisiones futuras y pueden hacer que la competencia por captar nuevos clientes difiera de la competencia por retener a los existentes.
Un coste hundido es irrecuperable al abandonar una opción. La inversión necesaria para entrar puede aumentar el riesgo si no puede reutilizarse ni venderse. Este mecanismo conecta con el análisis de decisiones del capítulo 173: el gasto pasado no determina por sí solo qué conviene hacer hoy, pero la posibilidad de recuperación sí influye en el riesgo que enfrenta quien considera entrar. La facilidad de entrada y salida depende de esa estructura de costes.
El poder puede aparecer en el lado comprador. Si un productor tiene pocas alternativas para vender una mercancía perecedera, un comprador puede imponer condiciones que el productor difícilmente rechaza. Su capacidad depende de almacenamiento, transporte y compradores alternativos. Una empresa no necesita dominar las ventas al consumidor final para tener poder frente a sus proveedores. Examinar una cadena exige identificar qué alternativas existen en cada relación, en lugar de atribuir una misma posición a toda la empresa.
Ejemplo construido. Un productor puede enviar su cosecha a tres compradores, pero dos están demasiado lejos para recibirla antes de que se deteriore. El tercero ofrece una tarifa menor y el productor acepta. Esa aceptación no demuestra que la tarifa sea su opción preferida entre alternativas sin restricciones. Si aparece transporte refrigerado accesible, las opciones pueden cambiar aunque el número nominal de compradores permanezca igual. El mecanismo es el acceso efectivo a alternativas, aplicado ahora a quien vende.
175.2. Monopolio, oligopolio y competencia diferenciada#
Un monopolio tiene un único oferente dentro del mercado considerado. La expresión necesita una delimitación: un único comercio en una calle no demuestra monopolio si existen alternativas accesibles cerca; un único proveedor de una función indispensable puede tener poder aunque venda una fracción pequeña de todos los productos clasificados en su sector. El producto y el territorio deben corresponder a sustituciones efectivas.
En un oligopolio, un conjunto reducido de empresas concentra gran parte de la oferta y las decisiones se vuelven estratégicamente interdependientes. La sección 10.2 de OpenStax destaca que precios, cantidades y otras decisiones pueden depender de las respuestas de rivales. La estructura no permite deducir una conducta única: pocos oferentes pueden competir intensamente o limitar esa competencia bajo determinadas condiciones.
Ejemplo construido. Dos proveedores deciden si amplían capacidad. Una ampliación permite atender más clientes, pero su rentabilidad depende de si el otro también aumenta oferta y de cómo responden los compradores. Calcular ingresos como si el rival permaneciera inmóvil puede sobreestimar la ventaja. La decisión exige formar expectativas sobre otra decisión; esa dependencia es el mecanismo estratégico relevante, sin necesidad de suponer un acuerdo entre empresas.
Que dos precios se muevan de forma semejante no demuestra por sí solo colusión. Ambas empresas pueden utilizar el mismo insumo, sufrir una perturbación común o responder a condiciones semejantes. Afirmar una coordinación anticompetitiva requiere evidencia apropiada de conducta y contexto. Las categorías económicas y las exigencias legales no son idénticas; una conclusión jurídica corresponde a un marco concreto y a hechos comprobados.
La competencia diferenciada aparece cuando los productos cumplen funciones relacionadas, pero difieren en características que importan a compradores. La sección 10.1 de OpenStax analiza cómo esa diferenciación puede dar margen para fijar condiciones aun cuando existan varios oferentes. Ubicación, entrega, reputación y prestaciones pueden modificar la facilidad de sustitución.
Ejemplo construido. Dos talleres cobran tarifas distintas. Uno abre al terminar la jornada laboral y garantiza entrega al día siguiente; el otro tiene un horario reducido. Algunos clientes valoran esa diferencia y no cambiarían ante una pequeña subida del primero. El precio mayor puede reflejar una prestación costosa, una preferencia por conveniencia o poder sobre clientes sin alternativa. Para distinguirlos hay que observar costes, características y respuestas, no elegir una explicación por el precio aislado.
Estas estructuras son representaciones de relaciones, no compartimentos permanentes. La entrada, una nueva tecnología o un cambio de compatibilidad pueden alterar sustitutos y barreras. Una empresa puede enfrentar condiciones competitivas diferentes según producto, localidad o tipo de cliente. El análisis necesita el nivel pertinente y un periodo definido antes de utilizar una categoría como explicación.
175.3. Barreras, escala y efectos de red#
Una barrera de entrada dificulta que proveedores potenciales ejerzan una presión competitiva eficaz. Puede proceder de recursos difíciles de replicar, costes, derechos, regulación, contratos o acceso a distribución. La sección 9.1 de OpenStax explica barreras y economías de escala. La clasificación ayuda a identificar mecanismos, pero una etiqueta no demuestra cuánto limita la entrada en un caso.
Las economías de escala aparecen cuando producir más permite reducir coste medio en el intervalo considerado. Ejemplo construido. Mantener una instalación cuesta mil unidades monetarias por mes, y atender cada solicitud cuesta dos adicionales. Con cien solicitudes, el coste total es mil doscientas y el medio doce. Con quinientas, el total es dos mil y el medio cuatro. El coste adicional por solicitud permanece en dos; el descenso del promedio procede de repartir el coste fijo entre más solicitudes.
Este cálculo no demuestra que una sola empresa sea siempre preferible. A mayor tamaño pueden aparecer congestión, costes de coordinación o riesgos de interrupción. Además, un coste medio menor no garantiza un precio menor si la empresa tiene margen para imponer condiciones. Determinar si concentrar producción reduce costes y si esos ahorros llegan a usuarios son preguntas diferentes.
En algunas actividades, duplicar infraestructura resulta costoso respecto de la demanda disponible. Puede haber un tramo en el que un solo sistema abastece a menor coste que varios sistemas paralelos. Eso justifica estudiar cómo organizar acceso, inversión y supervisión; no resuelve automáticamente quién debe poseerlo ni qué tarifa es adecuada. La tecnología, el territorio y las necesidades de continuidad delimitan la comparación.
Los efectos de red son distintos: el valor de utilizar un servicio cambia con quienes también lo utilizan. Un sistema de comunicación puede ser más útil si permite contactar con más participantes. Una plataforma puede conectar dos grupos, de modo que atraer a uno aumenta el interés del otro. No se trata necesariamente de producir cada unidad a menor coste; se trata de cómo la participación modifica el beneficio de uso.
Ejemplo construido. Dos agendas compartidas tienen las mismas prestaciones técnicas. En una están todos los colaboradores de un proyecto; en la otra no hay ninguno. La primera permite coordinar tareas inmediatamente. Cambiar individualmente puede resultar poco útil aunque el programa alternativo sea más barato. Si ambas agendas pueden intercambiar registros, la dependencia puede disminuir. Compatibilidad y posibilidad de mantener varias opciones modifican la fuerza del efecto de red.
Un mercado puede concentrarse por esos mecanismos sin que toda ventaja sea artificial. Pero una empresa también puede reforzar barreras mediante restricciones de acceso, portabilidad o distribución. Para evaluar una práctica hay que separar la función que cumple, los costes que evita y la limitación que impone a alternativas. La exclusividad puede asegurar una inversión o cerrar oportunidades; el efecto depende de duración, cobertura y opciones restantes.
La regulación puede exigir condiciones de seguridad y al mismo tiempo dificultar la entrada si los costes de cumplimiento son elevados. Reconocer ambas consecuencias permite comparar diseños proporcionales al riesgo. Eliminar una exigencia no demuestra una mejora si aumenta daños; mantenerla no demuestra necesidad si su función podría cumplirse con una carga menor. La evaluación debe conservar el objetivo y estudiar alternativas de aplicación.
175.4. Precios, calidad e innovación#
Una empresa con poder no elige cualquier precio: enfrenta respuestas de compradores, rivales y posibles entrantes. Elevar precio aumenta el ingreso por unidad vendida y puede reducir unidades. Cuando un mismo precio se aplica a todas las ventas, vender una unidad adicional mediante una reducción de precio también puede disminuir el ingreso de las unidades anteriores. Esa conexión explica por qué comparar precio con coste adicional no basta para describir una elección estratégica.
Ejemplo construido. Un proveedor puede vender cien servicios a diez unidades monetarias o ciento diez a nueve. El ingreso total pasa de mil a novecientas noventa, antes de contar el coste de los diez servicios extra. Vender más no aumenta necesariamente ingreso ni beneficio. Es una comparación entre dos opciones posibles, no una predicción sobre la conducta real ni una demostración de poder ilegal.
Un margen entre precio y coste adicional aporta información sobre condiciones de intercambio, pero medirlo es difícil. El coste adicional no siempre se observa en cuentas agregadas; hay costes comunes, incertidumbre y calidad diferente. Un precio superior a ese coste tampoco equivale a beneficio extraordinario si se deben cubrir inversiones y costes fijos. Confundir margen por unidad, beneficio total y rentabilidad del capital produce diagnósticos distintos a partir de la misma contabilidad.
La calidad ofrece otra dimensión de competencia. Una empresa puede mantener precio y reducir prestaciones, plazos o atención. Si usuarios tienen dificultades para verificar o cambiar, esa modificación puede ser rentable. Para comparar condiciones es necesario registrar el servicio completo y la posibilidad de exigir cumplimiento. Un descenso de precio acompañado de peor calidad no tiene una interpretación única sin esa información.
La innovación requiere recursos y enfrenta incertidumbre. La expectativa de obtener ingresos puede sostener una inversión nueva; la presión de rivales puede hacer necesario mejorar. Al mismo tiempo, una posición protegida puede reducir el incentivo para cambiar un producto rentable o dificultar que otros desarrollen alternativas. Estas fuerzas no fijan una relación universal entre concentración e innovación: importan tecnología, apropiación de beneficios y posibilidad de entrada.
Ejemplo construido. Una empresa estudia una técnica que reduce el consumo de materiales, pero exige adaptar sus equipos. Si espera conservar clientes, puede recuperar el coste mediante ahorro. Si enfrenta una alternativa nueva que atrae usuarios, puede acelerar la adaptación para no perderlos. Si controla el único canal de distribución, puede mantener el producto anterior y bloquear otros. La explicación debe identificar cuál de esas condiciones opera, no atribuir automáticamente innovación o inmovilismo al tamaño.
Las patentes y otros derechos pueden modificar acceso a una tecnología durante un periodo y ámbito definidos. Su análisis económico debe distinguir incentivo para investigar, difusión posterior y acceso a productos. Las reglas jurídicas específicas varían; aquí no se presenta ningún plazo o requisito como universal. Evaluar un diseño exige examinar tanto las inversiones que facilita como las alternativas que restringe.
175.5. Políticas de competencia y problemas de medición#
La medición empieza por el mercado relevante: qué productos y territorios constituyen alternativas para la pregunta estudiada. Las guías estadounidenses de 2023 sobre definición de mercado examinan sustituibilidad y dimensión geográfica dentro de un marco de análisis de fusiones. Se utilizan aquí como ejemplo institucional, sin trasladar sus pruebas o conclusiones jurídicas a otras jurisdicciones.
Ejemplo construido. Consideremos las ventas anuales de cuatro empresas dentro de un producto y territorio definidos. En la situación I cada una vende el 25 % del total. En la II, A vende el 70 % y B, C y D el 10 % cada una. El número de empresas no cambia, pero cambia mucho la distribución. Si se amplía el territorio o se incluyen productos que no son sustitutos efectivos, las cuotas pueden diluirse sin que mejoren las alternativas de los compradores concretos.
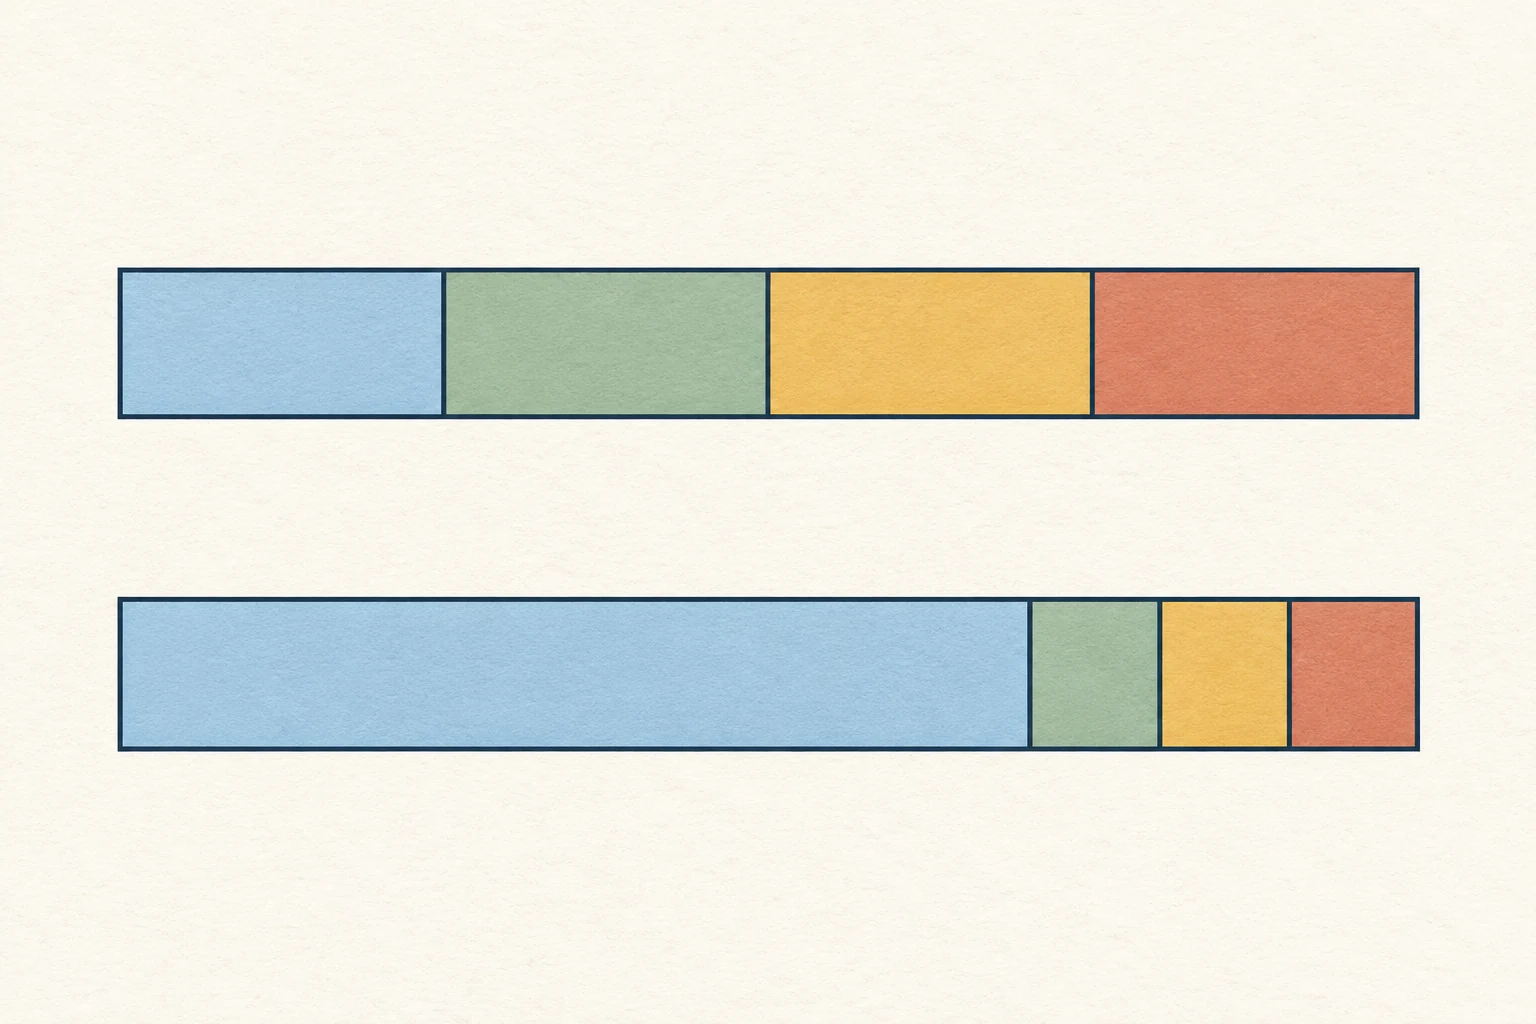
Ejemplo construido: cuatro oferentes pueden distribuir ventas por igual o concentrarlas en uno. La concentración describe cuotas; demostrar poder y sus efectos requiere evidencia adicional sobre alternativas, costes y conducta.
Sumar los cuadrados de cuotas porcentuales proporciona un índice de concentración. En la situación I resulta cuatro veces 625, igual a 2500. En la II resulta 4900 más tres veces cien, igual a 5200. Elevar al cuadrado da más peso a una cuota grande. El índice requiere unidades coherentes: con proporciones entre cero y uno, los resultados serían 0,25 y 0,52. Ninguno de esos valores es una sentencia ni un umbral legal en este ejemplo.
El cálculo supone cuatro empresas independientes y un criterio de ventas coherente. Cuatro marcas bajo una misma decisión empresarial no representan necesariamente cuatro rivales. Las cuotas por ingresos también pueden diferir de las cuotas por unidades: un producto de precio bajo puede atender muchos usuarios y aportar pocos ingresos. Elegir la métrica requiere explicar qué dimensión de competencia se quiere observar. Contar usuarios registrados, usuarios activos o transacciones conduce a denominadores distintos.
Ejemplo construido. Una empresa vende cien unidades a dos unidades monetarias y otra cincuenta a ocho. La primera concentra dos tercios de las unidades, pero solo un tercio de los ingresos, pues ingresa doscientas frente a cuatrocientas. Ninguna cuota está mal calculada. Responden preguntas distintas y, si los productos difieren en función o calidad, puede ser improcedente agregarlos sin más. La medida debe conservar la definición de producto y la unidad relevante.
La concentración puede ser consecuencia de costes bajos, diferencias de calidad, barreras, fusiones o salidas. Por sí sola no distingue sus causas ni mide todas las dimensiones de competencia. El resumen oficial de la revisión de Deconinck sobre cadenas alimentarias, publicado por la OCDE en 2021, advierte que varios indicadores habituales aportan información limitada sin comprender cómo se organiza la cadena. Su cobertura tampoco es uniforme entre países y sectores.
Las políticas pueden examinar acuerdos restrictivos, abuso de posiciones, fusiones y condiciones que limitan entrada. Los criterios jurídicos y competencias institucionales dependen de jurisdicción y fecha. La presentación de las guías del Departamento de Justicia y la FTC, emitidas en diciembre de 2023, las describe como una declaración no vinculante sobre su análisis, basado en ley y hechos de cada caso. No son una regla universal para decidir cualquier concentración.
Una evaluación necesita conectar la práctica con un mecanismo y una comparación: cómo cambiarían precios, calidad, innovación o acceso si no ocurriera; qué eficiencias son verificables; si existen alternativas menos restrictivas; y qué resultados se observan después. También deben incluirse proveedores y trabajadores cuando sus opciones están afectadas, sin suponer que solo los compradores finales cuentan. Mejorar la competencia significa examinar esas restricciones y consecuencias, no maximizar por sí mismo un número de empresas.
Preguntas de transferencia#
Una empresa vende solo el 5 % de todos los servicios de una región, pero es la única que atiende un equipo indispensable. ¿La cuota regional descarta poder de mercado?#
Mostrar respuesta razonada
No. El denominador puede incluir servicios que no sustituyen la función requerida. Hay que estudiar producto, acceso territorial, compatibilidad y entrada posible. Una cuota pequeña en una categoría amplia no demuestra que los clientes concretos tengan alternativas efectivas.
Dos proveedores elevan precios el mismo día. ¿Qué evidencia adicional hace falta antes de atribuirlo a coordinación?#
Mostrar respuesta razonada
Deben examinarse costes comunes, perturbaciones, condiciones de demanda y evidencia de conducta. El movimiento paralelo es compatible con varias explicaciones. Una conclusión sobre coordinación anticompetitiva requiere hechos y el marco pertinente; no se deduce de coincidencia temporal únicamente.
En el ejemplo de instalación, el coste medio cae de doce a cuatro al aumentar solicitudes. ¿Por qué no se demuestra que el precio caerá a cuatro?#
Mostrar respuesta razonada
El cálculo describe costes bajo supuestos. El precio depende también de demanda, alternativas y capacidad para imponer condiciones. Una reducción de coste puede aumentar margen, reducir precio o combinar ambos efectos. Para saberlo hace falta observar la conducta y sus restricciones.
Tras una fusión, el índice de concentración aumenta y la tarifa baja. ¿Es suficiente para concluir que desapareció el problema competitivo?#
Mostrar respuesta razonada
No. Deben compararse calidad, costes, condiciones de acceso y una alternativa razonable sin fusión. La tarifa podría haber bajado más sin ella, o acompañarse de otros deterioros. El índice y un cambio de precio aportan información parcial; la evaluación necesita mecanismo, horizonte y evidencia adicional.
Fuentes y lecturas del capítulo#
- Greenlaw, Steven A.; David Shapiro y Daniel MacDonald (2022). Principles of Economics 3e, sección 9.1. OpenStax. Consultados barreras y economías de escala; no se reproducen sus casos ni reglas jurídicas.
- Los mismos autores (2022). Sección 10.1, competencia monopolística. Consultados diferenciación y relación entre alternativas y fijación de condiciones. Los talleres son construidos.
- Los mismos autores (2022). Sección 10.2, oligopolio. Consultada la interdependencia estratégica; no se utilizan su juego numérico ni casos legales como evidencia actual.
- Departamento de Justicia y FTC de Estados Unidos (2023). Presentación de las 2023 Merger Guidelines. Consultado su carácter no vinculante y ámbito institucional. No se certifica a partir de ella la legislación completa vigente de competencia.
- Las mismas instituciones (2023). Apartado 4.3, definición de mercado. Consultados producto, sustitución y dimensión geográfica. Ejemplo de un marco estadounidense para fusiones, no criterio jurídico universal.
- Las mismas instituciones (2023). Apartado 4.4, cuotas y concentración. Consultados participantes, posibles entrantes y métricas. El cálculo de cuotas del capítulo es construido y no utiliza umbrales legales.
- Deconinck, Koen (2021). Concentration and market power in the food chain. OCDE, Food, Agriculture and Fisheries Papers, 151. Consultados metadatos y resumen oficial, no las 52 páginas completas. Se utiliza la advertencia sobre interpretación de indicadores y cobertura desigual, sin extrapolar resultados a toda industria.
Cierre de consulta: 30 de septiembre de 2026. Todos los ejemplos y cálculos son construidos.