PARTE XVIII · Dinero, banca, finanzas y economía personal
194
Inversión y diversificación: principios, no promesas
Combinar exposiciones exige entender resultados posibles y necesidades concretas
En este capítulo
Una persona reparte sus ahorros entre varios activos y cree haber eliminado el riesgo porque ninguno tiene el mismo nombre. Después descubre que todos dependen de un mismo sector y que necesita venderlos precisamente cuando ese sector atraviesa dificultades. El número de posiciones no describe por sí solo lo que puede ocurrir ni cuándo tendrá que disponer del dinero.
El capítulo 193 distinguió los derechos negociados y sus riesgos. Aquí la pregunta cambia: ¿cómo se relacionan esas exposiciones con un objetivo, una fecha y unos resultados inciertos? La respuesta requiere comparar alternativas bajo supuestos, conservar las restricciones del titular y examinar cuánto puede cambiar una conclusión si falla el modelo utilizado. No proporciona una cartera universal ni un rendimiento garantizado.
194.1. Rentabilidad esperada e incertidumbre#
La rentabilidad relaciona un resultado con lo comprometido para obtenerlo. Es necesario saber qué pagos se incluyen, qué periodo se compara y si existen aportaciones o retiradas intermedias. Una cifra que omite distribuciones, costes o fechas puede describir una parte del resultado y presentarse equivocadamente como el resultado completo.
Para una inversión con valor inicial positivo, sin aportaciones ni retiradas y con una distribución al cierre del periodo, puede escribirse:
Ejemplo construido. Se compra un derecho por cien. Al final del año vale noventa y cinco y distribuye ocho. El resultado total es tres sobre cien, el 3 %, aunque el precio haya descendido el 5 %. A la inversa, una cotización mayor no asegura una ganancia neta si adquirir, mantener y vender el derecho exige costes superiores a esa diferencia.
Una rentabilidad realizada describe lo que ocurrió bajo la comparación elegida. La esperada reúne resultados posibles y probabilidades de un modelo o una evaluación. La explicación de riesgo y rendimiento de Dahlquist y Knight en Principles of Finance 2e, sección 15.1, distingue la variabilidad de los resultados de su promedio. Conservar esa diferencia impide leer una expectativa como una obligación contractual.
Ejemplo construido. Para un periodo se plantean tres resultados: perder el 20 % con probabilidad 0,2; ganar el 5 % con probabilidad 0,5; ganar el 25 % con probabilidad 0,3. Las probabilidades suman uno. El promedio ponderado es menos cuatro más dos coma cinco más siete coma cinco puntos porcentuales: rentabilidad esperada del 6 %. Ninguno de los tres resultados es el 6 %. La cifra resume esa distribución; no anuncia qué recibirá una persona ni demuestra que las probabilidades describan el mundo.
Dos alternativas pueden tener el mismo promedio y pérdidas muy distintas. También puede cambiar el promedio estimado al incorporar un acontecimiento omitido. Una estimación precisa en apariencia no reduce esa incertidumbre por tener más decimales. Importa distinguir variación dentro del modelo e incertidumbre sobre qué escenarios, relaciones y probabilidades son pertinentes.
El resultado acumulado tampoco es la suma de porcentajes aplicados a bases cambiantes. El capítulo 190 desarrolló la capitalización; aquí importa cómo altera la lectura del riesgo. Ejemplo construido. Cien aumentan el 50 % y pasan a ciento cincuenta. Una caída posterior del 50 % los deja en setenta y cinco. El promedio aritmético de los dos rendimientos es cero, mientras el valor final es un 25 % menor que el inicial. No hay contradicción: cada porcentaje se aplica a una base diferente.
Perder y recuperar son asimismo operaciones asimétricas. Ejemplo construido. Tras perder el 40 %, cien se convierten en sesenta. Volver a cien exige ganar cuarenta sobre sesenta, aproximadamente el 66,67 %. Esa cuenta no predice una recuperación. Muestra por qué una pérdida grande puede cambiar la viabilidad del objetivo aunque se anuncie después un porcentaje positivo considerable.
Asumir más riesgo no obliga al mundo a entregar más rendimiento. Una compensación esperada por cierta exposición es una relación de valoración bajo condiciones, distinta de la afirmación de que cualquier peligro será recompensado. Concentrarse en un único emisor puede añadir un riesgo de incumplimiento que no aporte una rentabilidad suficiente. También existen promesas de beneficios altos que simplemente no tienen respaldo verificable.
194.2. Horizonte, liquidez y capacidad de asumir pérdidas#
El horizonte es el tiempo relacionado con una necesidad o un objetivo. No equivale necesariamente al vencimiento de un activo ni al número de años durante los que alguien desea conservarlo. Una obligación próxima puede forzar una venta antes del plazo previsto; un cobro incierto puede obligar a revisar el calendario. El tiempo disponible se interpreta junto con la posibilidad de afrontar cambios.
La guía de la SEC estadounidense sobre asignación de activos y diversificación relaciona horizonte y capacidad de asumir riesgo. Es un marco educativo de esa institución, no una regla que asigne automáticamente una cartera a cada edad. Dos personas de edad semejante pueden tener necesidades, obligaciones, ingresos y apoyos muy diferentes.
Ejemplo construido. Dos titulares poseen cada uno mil y consideran un activo que podría perder el 30 % durante el año. Uno necesita ochocientos dentro de tres meses para una obligación sin aplazamiento; el otro no tiene esa obligación y dispone de ingresos separados suficientes para sus gastos del año. Una misma pérdida de trescientos tiene distintas consecuencias. Si la pérdida llega antes de esa obligación y no existen otros fondos, en el primer caso deja setecientos y un déficit de cien respecto del pago, incluso si el activo recuperara valor más adelante.
La tolerancia describe disposición psicológica ante variaciones o pérdidas. La capacidad se relaciona con restricciones materiales: qué pagos quedarían incumplidos, qué alternativas existen y qué efectos tendría el déficit. Sentirse tranquilo ante un descenso no crea fondos para una obligación. Sentirse incómodo tampoco demuestra que una inversión sea inadecuada en todos los contextos. La evaluación requiere separar ambas dimensiones antes de combinarlas.
Liquidez es la posibilidad de disponer de fondos utilizables en la cantidad y la fecha necesarias bajo determinadas condiciones. Un precio publicado, una facultad de venta y un dinero disponible para pagar son estados distintos. Puede haber costes, diferencias entre compra y venta, plazos de liquidación o restricciones de retirada. El capítulo 188 explicó por qué transferir una instrucción y liquidar un pago no son lo mismo.
Ejemplo construido. Un derecho figura con valor de quinientos, pero una venta inmediata produciría cuatrocientos sesenta después del precio ejecutable y los costes. Si se necesitan cuatrocientos ochenta hoy, la valoración de quinientos no resuelve el pago. El problema es de importe disponible y momento. Esperar puede evitar esa venta en cierto escenario, pero exige otra fuente real de fondos y no una recuperación supuesta.
Un horizonte largo amplía el tiempo durante el que pueden llegar cobros y cambiar precios. También aumenta la exposición a acontecimientos, inflación, cambios personales y supuestos que pueden dejar de valer. No convierte toda pérdida en transitoria. La quiebra de un emisor, una distribución que desaparece o una necesidad nueva no quedan anuladas por decidir esperar.
La capacidad debe examinarse sobre el conjunto del balance y los flujos. El capítulo 196 desarrolla el calendario del hogar. Para la inversión interesa advertir que una cartera aparentemente pequeña puede representar todos los recursos disponibles para una contingencia. En sentido inverso, una cartera grande puede estar acompañada de deudas y compromisos mayores. Un importe aislado no mide el margen de maniobra.
También puede existir concentración entre el ingreso laboral y la inversión. Quien depende de una empresa para cobrar y posee derechos sobre esa misma empresa puede sufrir simultáneamente pérdida de empleo y caída del activo. Analizar solamente la cartera omite esa exposición conjunta. La diversidad pertinente incluye las fuentes de recursos y las obligaciones que condicionan la decisión, aunque no todas puedan modificarse.
194.3. Correlación, concentración y diversificación#
Combinar activos cambia el resultado porque sus rendimientos no tienen por qué moverse juntos. La sección 15.2 de Dahlquist y Knight explica el papel de la correlación y la diferencia entre riesgos específicos y riesgos compartidos. El beneficio de una combinación depende de sus exposiciones y proporciones, no de contar etiquetas.
Para dos activos, un solo periodo, pesos iniciales sin endeudamiento y sin flujos externos ni costes, el rendimiento de la cartera es:
Ejemplo construido. Un modelo tiene sólo dos estados, con probabilidad de un medio cada uno. En el primero, X gana el 20 % e Y pierde el 10 %; en el segundo, X pierde el 10 % e Y gana el 20 %. Ambos tienen una rentabilidad esperada del 5 %. Una cartera inicial a partes iguales gana el 5 % en cualquiera de los dos estados. La variación de sus resultados desaparece dentro de este modelo porque las desviaciones de ambos activos se compensan exactamente.
No se ha descubierto un activo sin riesgo en el mundo. Se ha construido una distribución con compensación perfecta. Ejemplo construido adicional. Un acontecimiento común hace perder a X el 30 % y a Y el 20 %. La misma combinación pierde el 25 %. Este tercer escenario no formaba parte del modelo de dos estados. Sin asignarle una probabilidad y revisar las de los otros estados, no puede recalcularse la esperanza ni conservarse por decreto la distribución inicial.
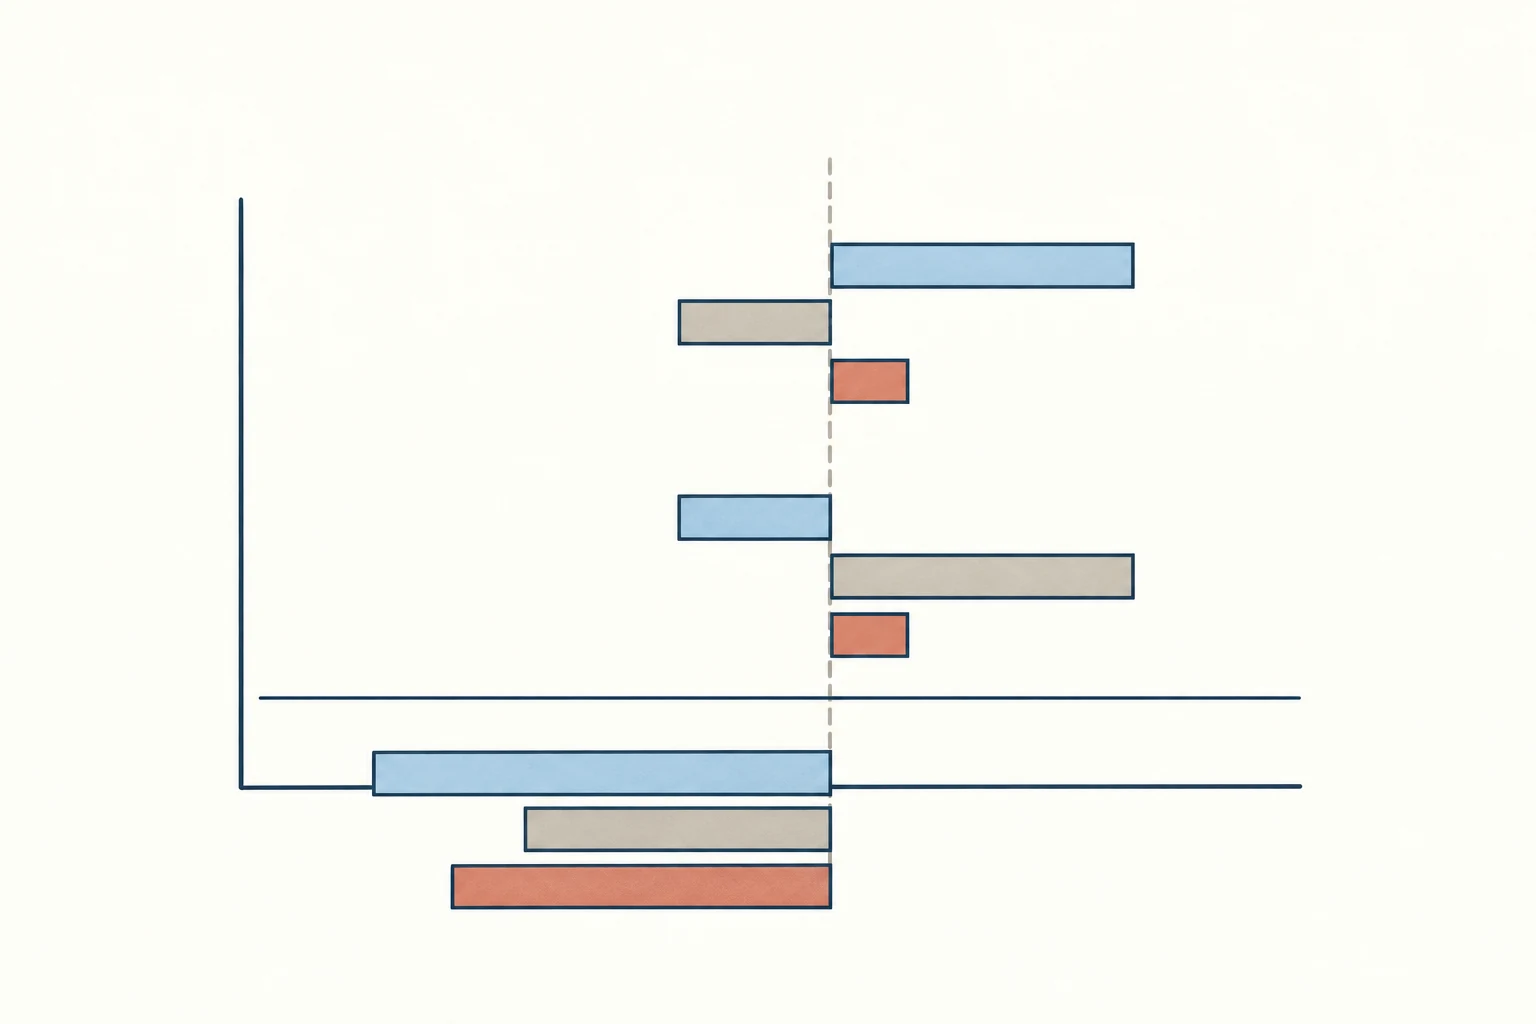
La compensación es exacta en el modelo de dos estados. Un escenario común adicional cambia esa conclusión; sin probabilidades revisadas no existe una nueva esperanza calculada.
La correlación resume una relación estadística entre variaciones, en una distribución o muestra definida. No identifica por sí misma una causa ni asegura que la relación futura sea igual. Puede estimarse con un periodo que contiene pocas situaciones adversas. Dos activos que se compensaron en ese periodo pueden compartir dependencia de financiación, demanda o moneda que se manifieste en otras condiciones.
La concentración tiene varias dimensiones: emisor, sector, región, moneda, vencimientos, fuentes de financiación y mecanismos de custodia. Muchos derechos sobre una misma actividad no necesariamente amplían la diversidad económica. Tampoco varios fondos aseguran exposiciones diferentes si sus carteras se superponen. La guía de la SEC advierte que un fondo especializado puede seguir concentrado pese a contener varios títulos.
Repartir entre emisores puede reducir el efecto de un problema particular, sin eliminar acontecimientos que afecten a numerosos emisores. Además, una menor variabilidad no equivale a cumplir una obligación concreta. Si todos los escenarios de una combinación producen un importe inferior al pago requerido, estabilizar el resultado no resuelve el déficit. Diversificación, estabilidad y suficiencia son propiedades relacionadas pero distintas.
Reequilibrar implica modificar posiciones para aproximarse a una distribución elegida. Puede evitar que cambios previos concentren exposición, pero genera operaciones, costes y posibles efectos fiscales. No hay una frecuencia universal deducible de la palabra diversificación. Antes de justificar una modificación conviene identificar qué restricción o exposición ha cambiado y qué consecuencias tiene operar.
194.4. Costes, comisiones y fiscalidad conceptual#
El resultado disponible depende de lo recibido y de lo que cuesta adquirir, mantener, administrar y transmitir los derechos. Algunas cantidades se pagan explícitamente; otras se descuentan del patrimonio de un vehículo o quedan incorporadas al precio de ejecución. Una rentabilidad bruta y una neta pueden describir la misma inversión desde bases distintas, por lo que comparar exige condiciones homogéneas.
El boletín de Investor.gov de julio de 2025 sobre comisiones y gastos distingue costes por operación y costes continuados. Su incidencia no se limita al descuento inicial: fondos que salen dejan de participar en resultados posteriores. La forma y fecha de cobro importan para calcular ese efecto.
Ejemplo construido. Mil obtienen un rendimiento bruto hipotético constante del 6 % anual durante diez años. Sin costes ni impuestos, con reinversión al cierre, el resultado es aproximadamente mil setecientos noventa coma ochenta y cinco. Si después de cada rendimiento se cobra el 1 % del patrimonio de ese cierre, el factor anual es uno coma cero seis por cero coma noventa y nueve: 1,0494. El resultado es aproximadamente mil seiscientos diecinueve coma sesenta y uno. El 1 % se aplica al patrimonio, no sólo al beneficio.
Restar seis menos uno da cinco, una aproximación que no reproduce exactamente esta convención: el rendimiento neto anual del ejemplo es el 4,94 %. Si la comisión se cobrara antes o sobre otra base, la cuenta cambiaría. El ejemplo no describe una oferta ni pronostica diez años de resultados; aísla un mecanismo con una trayectoria ficticia constante.
Un coste fijo puede pesar más en importes pequeños. Ejemplo construido. Una operación de cien paga dos de comisión y otra de mil paga también dos. Representan respectivamente el 2 % y el 0,2 % del importe. Pero ese cociente no agota el coste: pueden existir diferencias de cotización, gastos de mantenimiento o pagos futuros. La frecuencia de operaciones también puede multiplicar importes fijos.
La fiscalidad requiere conocer residencia, tipo de derecho, cuenta, momento de realización y normas de la jurisdicción. Aquí se trata conceptualmente: no se presenta ninguna tasa como vigente ni una estrategia como óptima. Cobrar una distribución, vender con ganancia y mantener una revalorización pueden recibir tratamientos distintos. Una rentabilidad antes de impuestos no permite deducir directamente el importe utilizable después de ellos.
Ejemplo construido. Una ganancia bruta de cien tiene costes de veinte. Bajo una regla ficticia que permite deducir esos costes y aplica el 20 % a la ganancia restante, la base es ochenta, el impuesto dieciséis y el resultado neto sesenta y cuatro. Bajo otra regla ficticia que grava los cien sin esa deducción, el impuesto es veinte y el resultado neto sesenta. La diferencia procede de la base tributaria, no del rendimiento bruto. Ninguna regla del ejemplo se atribuye a un país.
La fecha de pago afecta a fondos disponibles y capitalización. Aplazar un tributo no significa necesariamente extinguirlo. Una ventaja bajo ciertas condiciones puede desaparecer al retirar fondos, vender antes o cambiar residencia. Tampoco una pérdida económica garantiza que exista una deducción fiscal utilizable. Los términos y los límites deben verificarse donde corresponda, con fecha de referencia.
Los costes se conocen a veces con más precisión que los rendimientos futuros, pero eso no hace que el producto de menor comisión sea adecuado para cualquier necesidad. Puede haber diferencias de exposición, derechos y liquidez. La comparación útil empieza por objetos comparables y muestra qué se incluye, cuándo se cobra y qué importe queda efectivamente sometido al riesgo.
194.5. Valoración, eficiencia y límites de predicción#
Valorar requiere representar cobros futuros, fechas y condiciones. El descuento explicado en el capítulo 190 permite comparar cantidades en distintos momentos; no decide por sí solo qué se cobrará ni qué compensación exige cada exposición. Un modelo de valoración puede estar bien calculado y partir de supuestos inadecuados.
Ejemplo construido. Dos análisis de un derecho coinciden en descontar al 10 %, pero uno espera un pago de ciento diez dentro de un año y otro sólo noventa y nueve. Obtienen valores de cien y noventa. La diferencia no es un error de descuento: reside en el cobro supuesto. Si la incertidumbre también altera la tasa pertinente, hay dos componentes que deben distinguirse. Una estimación puntual no convierte el futuro en una cantidad conocida.
La eficiencia informativa pregunta en qué medida los precios incorporan información y qué posibilidades quedan para obtener resultados adicionales mediante información y operaciones. No significa que cada precio coincida con una verdad observable ni que jamás pueda cambiar mucho. Tampoco convierte toda anomalía aparente en una oportunidad ejecutable después de costes y riesgos.
En Speculative Asset Prices, versión revisada de 2014 de su conferencia Nobel, Robert Shiller discute eficiencia, valoración y volatilidad desde una perspectiva que incorpora factores conductuales. El desacuerdo importa porque interpretar un movimiento requiere hipótesis sobre cobros, descuento e información. Detectar tensiones con una versión de un modelo no demuestra automáticamente cuándo cambiará el precio ni cuál será el resultado de una operación concreta.
Una regularidad histórica necesita evaluación fuera de las observaciones que sirvieron para descubrirla. Si se prueban muchas reglas y sólo se anuncia la que mejor funcionó, parte del éxito puede proceder de selección. El boletín de la SEC de septiembre de 2022 sobre afirmaciones de rendimiento advierte sobre comparaciones, costes y resultados hipotéticos. Una simulación retrospectiva no equivale a una experiencia disponible para un inversor real en ese momento.
Ejemplo construido. Se examinan cincuenta reglas sobre el mismo historial y se presenta sólo la mejor. No se conocen aquí sus resultados ni se calcula una probabilidad de éxito futuro. Para evaluar la afirmación habría que conservar las cincuenta pruebas, identificar decisiones tomadas después de ver datos y comprobar la regla elegida con observaciones distintas. También habría que incluir operaciones posibles, costes y un criterio de comparación pertinente. Elegir retrospectivamente no crea conocimiento anticipado.
El capítulo 127 trató incertidumbre y probabilidad, y el 128 variación e inferencia; esta aplicación añade que una relación observada debe sobrevivir a restricciones de ejecución. Una cifra calculada con cotizaciones no incluye automáticamente distribuciones o costes. Un precio de cierre puede no estar disponible para todas las unidades deseadas. La estrategia puede necesitar información que aún no se había publicado. Una comparación que omite esas condiciones atribuye al método una capacidad que quizá sólo existe en la reconstrucción.
Que el futuro sea incierto no hace inútil el análisis. Permite separar lo contratado de lo supuesto, detectar exposiciones comunes, distinguir capacidades y medir costes bajo condiciones claras. También permite formular preguntas que una cifra promocional omite: qué ocurriría si los cobros fueran menores, la correlación cambiara o los fondos se necesitaran antes. La calidad del razonamiento reside en esas relaciones comprobables, no en transformar la incertidumbre en una promesa.
Preguntas de transferencia#
1. Un promedio que nadie recibe#
Una propuesta usa los tres resultados y probabilidades del primer ejemplo y anuncia «ganancia del 6 %». Una persona afirma que sólo sería incierta la fecha de cobro. ¿Qué información se ha transformado indebidamente y qué comprobación falta?
Mostrar respuesta razonada
El 6 % es la media ponderada de una distribución propuesta, no un pago contractual. Los resultados incluyen una pérdida del 20 % y ninguno es exactamente el 6 %. Además de reconocer variación de resultados, falta comprobar por qué los escenarios y probabilidades serían pertinentes. La cuenta correcta no valida por sí misma el modelo.
2. Mucha diversidad de nombres#
Un hogar obtiene su salario de una empresa del sector turístico y mantiene cinco fondos centrados en ese sector. ¿Por qué contar cinco fondos puede ocultar concentración y qué cambio de información sería relevante?
Mostrar respuesta razonada
Las carteras pueden superponerse y depender de una misma demanda, financiación o región. El ingreso laboral añade una exposición relacionada. Conocer composiciones, proporciones y mecanismos comunes informa más que contar vehículos. Eso no determina automáticamente una operación: también hacen falta obligaciones, liquidez y costes de modificar posiciones.
3. Un horizonte que no coincide con el pago#
Alguien posee mil, necesita ochocientos dentro de tres meses y acepta una posible pérdida del 30 %. Sostiene que un horizonte declarado de diez años resuelve cualquier dificultad. ¿Qué restricción contradice esa conclusión?
Mostrar respuesta razonada
Una pérdida de trescientos deja setecientos frente a una obligación de ochocientos. El déficit de cien llega antes del horizonte declarado. Esperar exige otra fuente de fondos o cambiar una obligación que aquí no admite aplazamiento. La disposición a soportar fluctuaciones no sustituye esa capacidad material.
4. Comparar resultados netos#
Dos análisis usan la misma ganancia bruta de cien y costes de veinte. Uno anuncia neto sesenta y cuatro, otro sesenta. Ambos aplican un 20 % hipotético. ¿Puede concluirse que uno está mal calculado?
Mostrar respuesta razonada
No sin conocer la base. Si los costes reducen la base a ochenta, el tributo es dieciséis y quedan sesenta y cuatro. Si se gravan los cien sin deducción, se pagan veinte y quedan sesenta. Las reglas son ficticias: una comparación real requiere jurisdicción, fecha y condiciones, además del porcentaje.
Fuentes y lecturas del capítulo#
- Dahlquist, Julie, y Rainford Knight. Principles of Finance 2e, sección 15.1, «Risk and Return to an Individual Asset». OpenStax, 2026. Marco para distinguir rendimiento y variabilidad; los casos numéricos del capítulo son construidos y no reproducen las series del manual.
- Dahlquist, Julie, y Rainford Knight. Principles of Finance 2e, sección 15.2, «Risk and Return to Multiple Assets». OpenStax, 2026. Desarrollo de correlación, combinación y riesgos compartidos. No se adoptan sus orientaciones sobre un número de títulos como regla general.
- U.S. Securities and Exchange Commission. «Asset Allocation and Diversification». Investor.gov, sin fecha visible. Marco educativo sobre horizonte, capacidad de riesgo y concentración de vehículos; no establece una asignación universal.
- U.S. Securities and Exchange Commission. «How Fees and Expenses Affect Your Investment Portfolio». Investor.gov, 23 de julio de 2025. Distinción entre gastos por operación y continuados. El ejemplo de diez años es propio y tiene una convención de cobro explícita.
- U.S. Securities and Exchange Commission. «Investor Bulletin: Performance Claims». Investor.gov, 15 de septiembre de 2022. Evaluación de afirmaciones de rendimiento, comparaciones y resultados hipotéticos en su contexto estadounidense.
- Shiller, Robert J. Speculative Asset Prices. Cowles Foundation Discussion Paper 1936, febrero de 2014; revisión de la conferencia Nobel de diciembre de 2013. Pasajes sobre eficiencia y modelos de valoración. Expone una perspectiva académica y no una predicción de mercado ni una revisión íntegra de todas las controversias.