PARTE XVIII · Dinero, banca, finanzas y economía personal
189
Bancos y crédito: intermediación, balances y creación monetaria
Un préstamo crea posiciones nuevas; sostenerlas exige pagos, capacidad de absorción y gestión del riesgo
En este capítulo
Un banco aprueba un préstamo y acredita una cuenta. El prestatario dispone de un saldo que antes no tenía, pero debe devolver el principal y cumplir las condiciones del contrato. El banco posee un derecho de cobro nuevo y reconoce una obligación de depósito. La operación amplía posiciones financieras; no produce por sí sola materiales, trabajo o bienes disponibles.
Seguir ese balance permite explicar cómo el crédito facilita gastos y, al mismo tiempo, expone a pérdidas y necesidades de pago. La entidad que reconoce un depósito tiene que atender su utilización. Una promesa de cobro a varios años no sirve automáticamente para liquidar una salida esta tarde. Creación monetaria, financiación de cada banco y capacidad de absorber pérdidas pertenecen a una misma historia, aunque sean funciones diferentes.
189.1. Activos, pasivos y capital bancario#
En el balance del banco, un préstamo concedido es un activo: representa un derecho de cobro. Para quien lo recibe, es una obligación. Un depósito del cliente invierte esa relación: es activo del cliente y pasivo del banco. Conservar siempre el punto de vista evita llamar recursos propios a todos los importes que una entidad administra.
En una contabilidad simplificada, los activos equivalen a pasivos más patrimonio. Si se conoce el valor de ambos lados, el patrimonio es la diferencia entre activos y obligaciones. No es una pila separada de billetes que deba guardarse sin utilizar. La composición de activos determina qué puede entregarse y con qué rapidez; el patrimonio indica qué parte de su valor queda después de reconocer las obligaciones.
La explicación sobre capital del BCE, publicada en 2019 y actualizada en julio de 2025, relaciona aportaciones y beneficios retenidos con absorción de pérdidas. También distingue financiación mediante deuda y capital. El capital regulatorio tiene criterios propios de admisibilidad; no coincide automáticamente con cualquier cifra de patrimonio contable ni con efectivo disponible.
Ejemplo construido. Un banco tiene cuarenta unidades de reservas y ciento sesenta de préstamos valorados, para un total de activos de doscientas. Sus depósitos son ciento ochenta y su patrimonio veinte. La identidad se cumple: doscientas equivalen a ciento ochenta más veinte. El ejemplo omite otras clases de activos y obligaciones, intereses, impuestos y diferencias de valoración para mostrar la relación básica.
Si el valor recuperable de los préstamos disminuye en quince y se reconoce íntegramente esa pérdida, los activos pasan a ciento ochenta y cinco. Los depósitos siguen siendo ciento ochenta y el patrimonio cae a cinco. Reconocer una pérdida de crédito no elimina automáticamente el depósito creado: el dinero pudo pasar a un tercero que mantiene su derecho frente al banco. No se ha retirado una caja de quince de capital: se ha reducido el valor neto atribuido a los propietarios. Si la pérdida fuese veinticinco, los activos serían ciento setenta y cinco frente a obligaciones de ciento ochenta; el patrimonio sería negativo en cinco.
Una pérdida esperada y un pago incumplido no son idénticos. Una valoración puede reconocer deterioro antes del vencimiento; una obligación en mora puede tener recuperaciones posteriores. Las reglas contables y prudenciales determinan cuándo y cómo se registra cada circunstancia. El caso construido supone reconocimiento completo y no reproduce un método real de provisiones.
Aportar capital modifica esa relación. Si un inversor entrega diez de recursos y recibe una participación, aumentan activos y patrimonio en diez, sin generar una obligación ordinaria de devolverle ese importe como un depósito. Pedir prestadas diez, en cambio, aumenta activos y pasivos en diez y no mejora por sí solo el patrimonio. La capacidad inmediata de pago puede mejorar en ambas operaciones, pero su efecto sobre absorción de pérdidas es diferente.
El capital bancario tampoco es el capital productivo del capítulo 177. Una máquina es una capacidad material; una participación financiera representa derechos y riesgos sobre una organización. Distinguirlos evita inferir que ampliar un balance crea automáticamente equipos o conocimientos. Qué financia el crédito y qué recursos reales moviliza sigue siendo una pregunta adicional.
189.2. Depósitos, préstamos y creación de dinero bancario#
McLeay, Radia y Thomas, en el artículo del Banco de Inglaterra de 2014 sobre creación monetaria, explican la concesión de préstamos mediante aumento simultáneo de crédito y depósitos. Rechazan tanto la descripción de un simple traslado de depósitos previamente ahorrados como un multiplicador mecánico universal de reservas. El artículo también identifica límites de rentabilidad, riesgo, regulación y comportamiento de clientes.
Ejemplo construido. Se retoma el banco con activos de doscientas, depósitos de ciento ochenta y patrimonio de veinte. Concede cincuenta de préstamo y acredita cincuenta en la cuenta del prestatario. Sus préstamos pasan de ciento sesenta a doscientos diez; las reservas permanecen en cuarenta. Los activos suman doscientos cincuenta. Los depósitos aumentan a doscientos treinta y el patrimonio permanece en veinte. Ambos lados han crecido en cincuenta.
El prestatario posee cincuenta de depósito y debe cincuenta de principal. En ese instante, ignorando costes y otras posiciones, no adquiere cincuenta de riqueza financiera neta. Adquiere capacidad de iniciar pagos y una obligación. Si después compra un bien, cambia la composición de su activo; evaluar patrimonio exige considerar el bien, su valor y la deuda pendiente. Evaluar ingreso exige además distinguir esa financiación de lo que cobra por producir o trabajar.
La creación del depósito no requiere que otro cliente pierda cincuenta en ese mismo asiento. Eso no significa que el banco pueda ignorar de dónde obtendrá medios de liquidación si el saldo sale. La autorización y el asiento pertenecen a un momento; la sostenibilidad de los compromisos incluye consecuencias posteriores que deben anticiparse antes de conceder el préstamo.
Ejemplo construido. Dos solicitudes piden cincuenta. Una dispone de pedidos verificables y un calendario de cobros compatible con sus pagos; la otra depende de ventas todavía no comprometidas y no puede cubrir vencimientos en un escenario adverso. Igual importe contable no produce igual evaluación de riesgo. Crear el depósito no crea demanda solvente ni convierte automáticamente en viable el proyecto financiado. La entidad debe decidir si acepta esa exposición, a qué coste y dentro de qué límites.
Ejemplo construido. Desde el balance recién ampliado, el prestatario devuelve diez de principal utilizando un depósito en ese mismo banco. Los préstamos disminuyen de doscientos diez a doscientos y los depósitos de doscientos treinta a doscientos veinte. Las reservas siguen en cuarenta y el patrimonio en veinte. Los activos suman doscientos cuarenta. La amortización de principal ha reducido posiciones de crédito y dinero de depósito; no ha transferido diez a una cuenta de ingresos del banco.
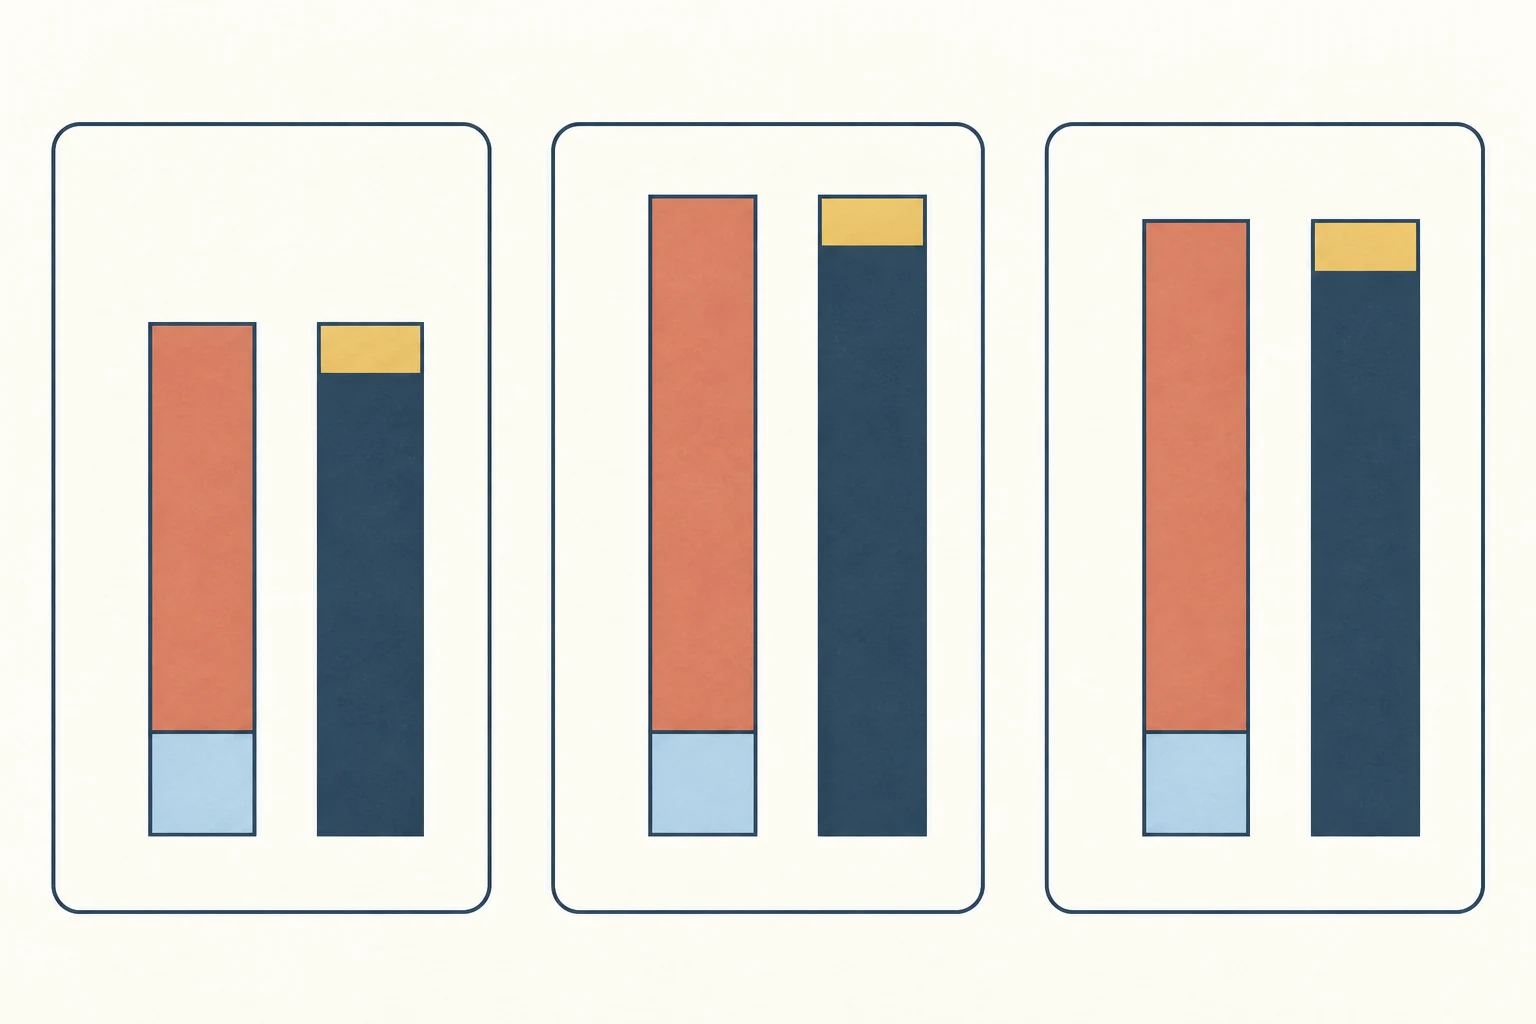
El préstamo amplía activo crediticio y pasivo de depósito; la devolución de principal reduce ambos. Patrimonio y reservas permanecen constantes en esta secuencia construida, que excluye otras operaciones.
Un pago de intereses tiene otro significado contable: remunera el contrato, no reduce necesariamente su principal. Su efecto completo depende de gastos, provisiones, impuestos y distribuciones. Equiparar toda cuota con destrucción de principal atribuye a operaciones diferentes una misma función. El capítulo 197 separará esas partes en préstamos amortizables.
El destino del depósito también importa para cada entidad. Si el prestatario paga a un cliente de otro banco, la salida puede exigir liquidación en reservas, según la arquitectura del capítulo 188. El banco que prestó conserva el derecho de cobro mientras pierde el depósito que había reconocido y entrega un activo de liquidación. El sistema bancario y una entidad individual no tienen necesariamente igual variación de saldos.
Ejemplo construido. Se vuelve al estado después de conceder cincuenta, antes de la amortización de la figura. El banco A sólo tiene cuarenta de reservas y debe liquidar cincuenta hacia B. Supóngase que obtiene un préstamo interbancario de veinte, acreditado en reservas. Antes del pago tiene sesenta de reservas, doscientos diez de préstamos, doscientos treinta de depósitos, veinte de deuda interbancaria y veinte de patrimonio. Al pagar cincuenta, sus reservas quedan en diez y los depósitos en ciento ochenta. Activos de doscientos veinte igualan depósitos de ciento ochenta, deuda de veinte y patrimonio de veinte.
B recibe cincuenta de reservas y reconoce cincuenta de depósito al vendedor. El préstamo concedido por A no ha desaparecido; la financiación y los activos líquidos se han redistribuido entre entidades. El ejemplo no presupone que ese préstamo interbancario siempre esté disponible ni sea gratuito. Precisamente muestra por qué reconocer un depósito y sostener sus pagos son decisiones vinculadas.
La compra bancaria de ciertos activos a un vendedor no bancario también puede reconocer depósitos; por eso el volumen de depósitos no debe igualarse en toda circunstancia al de préstamos. Los agregados dependen de instrumentos, titulares y perímetro. La explicación del asiento es una relación concreta, no una identidad universal entre dos estadísticas ni una predicción automática de gasto o inflación.
189.3. Liquidez y solvencia#
La liquidez responde a una pregunta de calendario: qué pagos deben cumplirse y qué medios utilizables pueden obtenerse a tiempo. La solvencia responde a la capacidad de sostener obligaciones considerando valor de activos, pérdidas y condiciones pertinentes. Un balance con patrimonio positivo no garantiza pago inmediato; un saldo líquido alto no elimina pérdidas que exceden los recursos propios.
Ejemplo construido. Una entidad posee cinco de reservas y ciento noventa y cinco de préstamos valorados: activos de doscientas, depósitos de ciento ochenta y patrimonio veinte. Debe atender treinta de salida hoy y no recibe fondos antes. Le faltan veinticinco de medios de pago, aunque el patrimonio sea positivo. Podría obtenerlos mediante cobros, venta de activos o financiación, pero cada opción exige tiempo, precio y contraparte.
Ahora se considera otra entidad: cuarenta de reservas, ciento cuarenta de otros activos valorados y obligaciones de ciento noventa. Puede pagar diez hoy con las reservas disponibles y, aun así, tiene patrimonio negativo en diez. Disponer de medios para una salida pequeña no resuelve el desequilibrio de su balance. Una evaluación real necesitaría métodos de valoración y reglas jurídicas; estas cifras sólo separan los problemas.
El resumen del FSI de 2018 sobre el coeficiente de cobertura de liquidez, LCR, describe un stock de activos líquidos de alta calidad frente a salidas netas bajo un escenario de tensión de treinta días. El horizonte y las hipótesis son parte del instrumento. Un coeficiente no demuestra cobertura de cualquier salida imaginable, ni sustituye una evaluación del calendario de fondos.
Si varias entidades intentan vender activos al mismo tiempo, pueden encontrar precios inferiores a los utilizados antes de la tensión. Una decisión para conseguir liquidez puede entonces materializar pérdidas y deteriorar solvencia. Inversamente, dudas sobre pérdidas pueden encarecer financiación o acelerar retiros. Separar conceptos no significa que sus mecanismos estén aislados.
Ejemplo construido. Un activo contabilizado en treinta se vende por veintisiete para conseguir fondos inmediatos, suponiendo que no existen otros costes ni ajustes. La venta convierte un activo en medios de pago y reconoce una pérdida de tres. Si el patrimonio previo era diez, pasa a siete. La operación mejora disponibilidad inmediata en veintisiete, pero no crea veintisiete de patrimonio ni deja intacto su valor neto.
Una garantía o un bien entregado como colateral tampoco es una igualdad permanente entre precio y deuda. Deben evaluarse posibilidad de ejecutar el derecho, tiempo y valor recuperable bajo tensión. Reconocer un activo como garantía puede facilitar financiación; no convierte cualquier activo en dinero del banco central ni asegura que su venta cubra siempre el compromiso.
La provisión de liquidez puede permitir superar una dificultad de calendario cuando hay activos y condiciones admisibles. No es equivalente a una aportación de capital ni implica que todas las pérdidas sean asumidas por quien presta. El capítulo 191 estudiará funciones e instrumentos del banco central; el 195 seguirá interacciones que pueden convertir una dificultad localizada en una crisis.
189.4. Transformación de plazos y riesgos#
Una entidad puede ofrecer depósitos utilizables en plazos cortos y mantener préstamos que se cobran durante años. Esta transformación permite combinar necesidades distintas, pero crea una obligación de administrar salidas que no coinciden con cobros. La estabilidad observada de un conjunto de depósitos puede ser diferente del derecho individual a retirarlos; ninguna de ambas propiedades debe confundirse con un compromiso irrevocable a largo plazo.
El resumen del FSI de 2018 sobre financiación estable neta, NSFR, vincula fuentes de financiación y necesidades de estabilidad de activos y exposiciones. Su finalidad es limitar dependencia excesiva de financiación inestable, especialmente cuando mantiene activos poco líquidos. Se complementa con el enfoque de liquidez a corto plazo: ambos estudian condiciones distintas.
Ejemplo construido. Un banco mantiene un préstamo que genera cobros durante cinco años y una deuda mayorista de veinte que vence en una semana. Esperaba reemplazar esa deuda con otra al vencimiento. Si la nueva financiación no llega, el préstamo a cinco años no cambia automáticamente de calendario para cubrir veinte esa semana. La exposición nace de necesitar renovación, aunque el prestatario final siga cumpliendo.
El riesgo de crédito es la posibilidad de incumplimiento o recuperación menor de la prevista. Analizarlo requiere capacidad de pago, contratos, garantías y concentración, no sólo importe del préstamo. Ejemplo construido. Cuatro clientes utilizan actividades diferentes, pero dependen de un único comprador para cobrar. Sus nombres distintos no crean cuatro fuentes independientes de ingresos. La caída de ese comprador puede afectar a todos; contar contratos sin seguir dependencias subestima una exposición compartida.
El riesgo de tipos de interés puede aparecer cuando remuneración de activos y coste de obligaciones se ajustan en momentos diferentes. Ejemplo construido. Durante un año, préstamos por doscientas generan interés fijo del 8 %, dieciséis. Obligaciones por ciento ochenta cuestan el 4 %, siete coma dos. Con gastos de cuatro y pérdidas reconocidas de dos, el resultado simplificado es dos coma ocho. Si sólo el coste de esas obligaciones sube al 6 %, asciende a diez coma ocho y el resultado pasa a menos cero coma ocho.
Este ejercicio conserva saldos, intereses cobrados, calendario y todos los demás costes. No equivale a un balance completo ni predice lo que hará una entidad real: puede renegociar, cubrir exposiciones o cambiar estructura, con sus propios costes. También pueden cambiar valores de mercado de activos a interés fijo aunque no se modifique su pago contractual. El capítulo 193 distinguirá derechos, precios y riesgos de mercado.
Las operaciones bancarias incluyen evaluación, seguimiento y mantenimiento de registros. Un préstamo rentable en el escenario inicial puede dejar de serlo si cambian ingresos, costes o recuperaciones. Actualizar información y probar tensiones ayuda a detectar esas diferencias, pero no transforma una previsión en certeza. La calidad del modelo depende de representar cambios relevantes y dependencias, no de producir un único número preciso.
Financiar actividades también distribuye oportunidades. Una garantía exigida puede reducir exposición para el prestamista y excluir a quien carece de patrimonio previo, aunque posea capacidades. Una evaluación incompleta puede negar proyectos viables o aprobar otros insostenibles. Describir restricciones y efectos distributivos no resuelve por sí solo la política adecuada; permite discutirlos con mecanismos identificables.
La intermediación bancaria comprende, por tanto, evaluación de prestatarios, gestión de activos y financiación, servicios de pago y transformación de riesgos. Reconocer creación de depósitos corrige una explicación del asiento; no elimina esas funciones ni demuestra que todas las entidades que conceden crédito creen el mismo instrumento monetario. Un prestamista no bancario puede transferir un depósito ya existente bajo una estructura diferente.
189.5. Regulación, garantía de depósitos y supervisión#
Los riesgos de una entidad pueden afectar a terceros que dependen de sus pagos, crédito o depósitos. La regulación prudencial establece requisitos y límites; la supervisión comprueba información, evalúa riesgos y dispone de facultades según su marco. Una norma escrita y su cumplimiento efectivo son cuestiones distintas. La información tardía o una valoración poco fiable puede reducir capacidad de intervención.
La presentación del FSI de 2024 sobre principios de supervisión bancaria identifica un marco internacional y el criterio de proporcionalidad según riesgos e importancia sistémica. Es una referencia para evaluar prácticas, no una ley que entra en vigor de forma idéntica en todos los países. La jurisdicción determina autoridades, poderes, procedimientos y aplicación.
Los requisitos de capital y liquidez cumplen objetivos distintos. Comparar dos porcentajes sin sus denominadores no permite decidir cuál protege más. Una medida puede relacionar capital admisible con activos ponderados por riesgo; otra, activos líquidos con salidas estimadas. La ponderación o el escenario incorporan supuestos que deben revisarse. Ninguna cifra sustituye por sí sola el análisis de concentración, gobernanza y capacidad operativa.
La garantía de depósitos busca proteger derechos elegibles y sostener confianza bajo condiciones definidas. No debe confundirse con una garantía de rentabilidad de inversiones, ni con protección de cualquier activo comprado a través de un banco. Elegibilidad, límites, agrupación por titular o entidad y procedimientos necesitan la norma vigente de cada jurisdicción.
Los principios de IADI aprobados en septiembre de 2025, especialmente el de cobertura, exigen alcance claro y creíble y coordinación con la red de seguridad financiera. También consideran incentivos de riesgo y resolución. Este marco distingue protección de depositantes y disciplina; no proporciona un límite monetario universal para cualquier cuenta.
Ejemplo construido. Un sistema hipotético protege hasta cien por titular y entidad para un tipo de depósito elegible. Una persona mantiene ochenta en una cuenta y cincuenta en otra de la misma entidad. Bajo esas únicas reglas, el total es ciento treinta y quedan treinta fuera del límite. Dividir en dos cuentas no multiplica la protección. Si el producto no es elegible, esa operación aritmética ni siquiera determina cobertura; faltaría primero establecer qué derecho se protege.
En una dificultad pueden actuar funciones distintas: financiación de emergencia, intervención supervisora, resolución y reembolso. Una ayuda de liquidez atiende pagos; una resolución organiza una entidad no viable y tratamiento de derechos; una garantía establece protección aplicable. Quién actúa, en qué orden y con qué recursos depende del marco. Afirmar que cualquier problema se resuelve imprimiendo dinero oculta pérdidas, prioridades y límites institucionales.
La protección también necesita información comprensible y capacidad de operar cuando se activa. Ejemplo construido. Una garantía cubre un depósito, pero el titular requiere identificar la entidad responsable y acreditar un derecho mediante el procedimiento aplicable. Cobertura nominal y acceso inmediato no son la misma dimensión. El tiempo de restablecimiento puede afectar obligaciones cotidianas aun cuando el importe esté protegido.
Comprender el balance evita dos conclusiones opuestas igualmente insuficientes: que el banco sólo redistribuye una cantidad inmóvil de dinero y que puede crear poder de compra sin afrontar consecuencias. El crédito reconoce derechos monetarios y obligaciones; su continuidad requiere cobros, financiación, gestión del riesgo y recursos que soporten pérdidas. El capítulo 190 añade la fecha a esos importes para comparar compromisos de manera coherente.
Preguntas de transferencia#
1. ¿Un préstamo aumenta capital y riqueza en el mismo importe?#
Un banco con activos de doscientas, depósitos de ciento ochenta y patrimonio veinte concede cincuenta y acredita el depósito correspondiente. ¿Qué ocurre para el banco y para el prestatario en ese instante?
Mostrar respuesta razonada
Activos y depósitos del banco crecen a doscientos cincuenta y doscientos treinta; el patrimonio sigue en veinte. El prestatario recibe cincuenta de activo monetario y reconoce cincuenta de principal, sin adquirir esa cantidad como riqueza financiera neta. La capacidad de pagar aumenta, acompañada por una obligación; no se crea capital bancario por el asiento.
2. ¿Pagar hoy prueba solvencia?#
Una entidad tiene cuarenta de reservas y ciento cuarenta de otros activos valorados, frente a obligaciones de ciento noventa. Puede entregar diez hoy. ¿Qué problema conserva?
Mostrar respuesta razonada
Sus activos son ciento ochenta y su patrimonio es negativo en diez bajo esa valoración. El pago pequeño es posible, pero no demuestra que todos los derechos puedan cumplirse sin pérdidas o nuevas aportaciones. Deben separarse medios de pago inmediatos, valoración y reglas para gestionar una entidad no viable.
3. ¿Devolver principal produce beneficio para el banco?#
Un cliente devuelve diez de principal desde su depósito en el mismo banco, sin intereses ni otras operaciones. ¿Qué registros cambian y por qué importa separar la cuota?
Mostrar respuesta razonada
Disminuyen en diez el activo crediticio del banco y su obligación de depósito. Las reservas y el patrimonio no cambian en este ejemplo. La devolución de principal no es beneficio; intereses, gastos y otros componentes tienen tratamientos diferentes. Mezclarlos impide seguir deuda pendiente y resultado de la entidad.
4. ¿Dos cuentas duplican una protección?#
Un sistema hipotético cubre hasta cien por titular y entidad en depósitos elegibles. El mismo titular posee ochenta y cincuenta en dos cuentas de una entidad. ¿Qué cubre el límite y qué debe comprobarse antes de trasladarlo a un caso real?
Mostrar respuesta razonada
Según esas reglas, suma ciento treinta y protege cien, dejando treinta fuera del límite. El número de cuentas no cambia la agrupación. En un caso real deben verificarse jurisdicción, entidad jurídica, elegibilidad, titularidad, fecha y procedimiento; la cobertura hipotética no describe una garantía nacional vigente.
Fuentes y lecturas del capítulo#
- McLeay, Michael; Radia, Amar; Thomas, Ryland (2014). Money creation in the modern economy. Banco de Inglaterra, Quarterly Bulletin, primer trimestre. Portada y pasajes sobre asientos, amortización, operaciones y límites consultados; no se extrapola su régimen operativo británico como ley universal.
- BCE (2019; actualización de 21 de julio de 2025). Why do banks need capital?. Explicación institucional sobre recursos propios, financiación y pérdidas; no se convierte su descripción de requisitos europeos en regla mundial ni se certifica cálculo prudencial individual.
- Financial Stability Institute (2018). Liquidity Coverage Ratio: Executive Summary. BIS, 30 de abril. Resumen institucional del diseño y escenario de liquidez; no manual completo ni certificación de resistencia a cualquier salida.
- Financial Stability Institute (2018). Net Stable Funding Ratio: Executive Summary. BIS, 28 de junio. Resumen institucional de estabilidad de financiación y relación con exposiciones; no se aplican factores ni coeficientes a un banco real.
- Financial Stability Institute (2024). Core principles for effective banking supervision: Executive Summary. BIS, 20 de junio. Presentación del marco y proporcionalidad; no se afirma lectura íntegra de todas las evaluaciones de implementación.
- IADI (2025). Core Principles for Effective Deposit Insurance Systems. Aprobados el 9 de septiembre. Introducción, condiciones de implementación y pasajes de cobertura y resolución consultados; límites de cobertura y procedimientos concretos requieren verificación nacional.