PARTE XIII · Métodos: medición, territorio, capacidad e implementación
141
Evaluación tecnoeconómica y análisis del ciclo de vida
Comparar servicios completos bajo condiciones explícitas
En este capítulo
Ejemplo construido. Un centro comunitario debe mantener disponibles unas salas durante el invierno. Dos equipos cumplen la demanda térmica prevista: uno cuesta menos al instalarse; el otro consume menos energía y requiere una inversión inicial mayor. El presupuesto de compra favorece al primero. La comparación cambia al incluir años de uso, mantenimiento, reposiciones y el precio de la energía. Aun entonces queda otra pregunta: qué efectos ambientales corresponden a fabricar, abastecer, utilizar y retirar cada equipo.
Evaluar una técnica exige relacionar lo que hace con lo que necesita para hacerlo. La evaluación tecnoeconómica reconstruye ese vínculo mediante condiciones de operación, balances y costes. El análisis ambiental del ciclo de vida sigue entradas y salidas a través de etapas conectadas y estima sus impactos potenciales. Comparten datos y límites de sistema, pero responden a preguntas diferentes. Una alternativa puede tener menor coste y mayor impacto en cierta categoría, o mostrar ventajas que desaparecen si cambia la escala de uso.
141.1. Definir servicio, escala y alternativa de referencia#
Comparar aparatos sólo por su tamaño o precio puede enfrentar soluciones que prestan servicios distintos. En el centro comunitario, el servicio consiste en mantener unas condiciones de uso durante determinados horarios, con demanda, clima y disponibilidad definidos. Un equipo que resulta barato porque deja salas fuera del servicio no es equivalente a otro que las mantiene utilizables. Antes de calcular costes hay que declarar qué prestaciones deben cumplirse.
La unidad funcional expresa cuantitativamente la función evaluada. Puede ser una cantidad de agua entregada con una calidad definida, una distancia de transporte con una carga o una duración de acondicionamiento de un espacio. No es simplemente la unidad en que se vende un producto. En el análisis del centro podría definirse un año de servicio térmico que satisface el perfil establecido. Las cantidades de equipos, energía y reposiciones necesarias para cumplirlo se calculan después.
La equivalencia necesita condiciones de calidad, momento y lugar. Un litro de agua disponible junto a una fuente no equivale al mismo litro entregado donde se necesita. Un kilovatio hora mide energía, pero no describe por sí solo cuándo está disponible ni si presta el servicio requerido. La evaluación evita atribuir a una alternativa una ventaja obtenida mediante prestaciones inferiores o mediante necesidades que otra parte del sistema cubre sin quedar contabilizada.
La alternativa de referencia representa la situación con la que se compara el cambio. Puede ser un sistema existente, una solución comercial disponible o una forma de prestar el servicio sin la nueva técnica. Tiene que ser creíble y describirse con el mismo cuidado que la propuesta. Suponer que seguirá funcionando sin mantenimiento o que dejará de mejorar crea una referencia artificialmente favorable a la innovación.
El Department of Energy estadounidense, DOE, presenta la evaluación tecnoeconómica como una comparación del desempeño económico de tecnologías, incluida la comparación con una referencia comercial. Ese planteamiento exige precisar si se estudia un proceso demostrado, un diseño estimado o una meta futura. Una mejora prevista no se introduce como si ya fuera rendimiento medido.
La escala incluye capacidad instalada y uso efectivo. Una instalación puede estar diseñada para producir una cantidad por hora y operar menos horas, con cargas variables o con parte de la producción rechazada. La capacidad nominal no equivale a producción útil anual. La evaluación debe indicar demanda, horas disponibles, restricciones, pérdidas y proporción de producto que cumple los requisitos.
Una frontera del sistema delimita procesos y flujos incluidos. Puede abarcar fabricación, transporte, instalación, operación, mantenimiento y fin de vida, además de suministros necesarios fuera del sitio. La frontera espacial no coincide con la puerta de la instalación. Si la energía o un componente se produce en otro lugar, excluirlo no hace desaparecer sus costes ni impactos; sólo cambia el alcance del cálculo.
También se fija un horizonte temporal. Comparar cinco años de una alternativa y diez de otra mezcla periodos diferentes. Si sus vidas útiles difieren, deben considerarse reposiciones, servicio restante y valor residual con un criterio coherente. El horizonte puede responder a una decisión concreta sin abarcar todas las consecuencias futuras, pero cualquier exclusión temporal importante necesita declararse.
El manual de la Environmental Protection Agency estadounidense, EPA, sobre análisis de ciclo de vida vincula objetivo, alcance y unidad funcional antes de elaborar el inventario. La pregunta inicial determina qué diferencias deben conservarse. Una comparación para adquirir un equipo y otra para evaluar una transformación sectorial pueden requerir modelos distintos. Reutilizar una cifra sin revisar su finalidad puede trasladar supuestos que ya no corresponden a la decisión.
141.2. Balances de materia, energía, trabajo y tiempo#
Los balances conectan una prestación con las cantidades necesarias para realizarla. En un volumen o conjunto de procesos definido, la materia que entra debe relacionarse con la que sale y con la que queda acumulada. Si hay reacciones, puede cambiar la identidad de las sustancias, pero deben respetarse las conservaciones pertinentes. Un balance que ignora residuos, evaporación o existencias finales puede presentar como rendimiento lo que simplemente no contabilizó.
Ejemplo construido. Un taller transforma material sin reacción química. Durante un turno recibe 100 kilogramos; entrega 72 de producto conforme, 18 de recortes y 10 de rechazo. No cambia su inventario interno. La suma de salidas es 100 kilogramos y el rendimiento útil de esa etapa es 72 %. Si necesita entregar 100 kilogramos conformes bajo el mismo rendimiento, requiere aproximadamente 138,9 kilogramos de entrada. El modelo presupone que el rendimiento no cambia al modificar la cantidad y que no hay recuperación interna adicional.
La recuperación de recortes exige otro proceso con entradas, salidas y consumos propios. Si éstos se devuelven al taller, su flujo interno debe distinguirse del aporte nuevo. Contar cada circulación como nueva materia consumida exagera el uso; ignorar energía y pérdidas de recuperación lo reduce artificialmente. La frontera permite reconocer qué atraviesa el sistema y qué circula dentro de él.
La energía también requiere una contabilidad coherente. Un equipo recibe energía y la transforma o transfiere; parte presta el servicio buscado y parte se pierde respecto de esa finalidad. «Útil» depende de la función: el calor disipado puede ser aprovechable en un contexto e indeseado en otro. El consumo eléctrico, la energía térmica entregada y la energía necesaria aguas arriba para producir la electricidad no son magnitudes intercambiables.
Ejemplo construido. Un equipo demanda una potencia de dos kilovatios durante tres horas: usa seis kilovatios hora, equivalentes a 21,6 megajulios. El kilovatio es unidad de potencia, la rapidez de transferencia de energía; el kilovatio hora es energía acumulada. El megajulio equivale a un millón de julios y un kilovatio hora a 3,6 megajulios. Si la potencia cambia, el consumo se obtiene acumulando su variación en el tiempo, como en el capítulo 123, no multiplicando por una potencia máxima que nunca se sostuvo.
Un buen desempeño de un componente puede coexistir con pérdidas del sistema. Distribución, almacenamiento, periodos de espera y control alteran la relación entre energía adquirida y servicio entregado. La comparación debe incluir los procesos que cada alternativa necesita para cumplir la misma función. Usar una eficiencia de laboratorio y horas de operación reales de otra alternativa mezcla condiciones sin justificación.
El trabajo incorpora dedicación y capacidades. Horas de instalación, operación, limpieza, formación y mantenimiento pueden recaer en personas diferentes. Un dispositivo que automatiza una etapa puede desplazar tareas hacia supervisión, preparación de insumos o reparación. La ausencia de un salario registrado no significa ausencia de trabajo. Debe declararse qué tiempo se estima y cómo se valora o presenta separadamente.
El tiempo de calendario y las horas de trabajo tampoco coinciden. Dos personas que trabajan cuatro horas simultáneas aportan ocho horas de trabajo durante cuatro de calendario. Una espera sin actividad laboral puede prolongar la entrega y limitar capacidad. El cuello de botella es la etapa que restringe el flujo bajo unas condiciones: mejorar otra etapa no aumenta necesariamente la salida final.
Los balances requieren datos trazables a condiciones. Conviene distinguir mediciones, especificaciones, estimaciones de ingeniería y escenarios. La representatividad temporal y geográfica importa: un consumo observado a plena carga no caracteriza automáticamente ciclos de arranque o temporadas de poca demanda. La coherencia de unidades permite detectar errores, pero una cuenta que cierra no certifica que cada entrada sea válida.
En el análisis ambiental, el inventario de ciclo de vida organiza entradas de recursos y salidas al ambiente por la unidad funcional. Es una contabilidad antes de la evaluación de impactos. Un kilogramo de una emisión y un litro de agua consumida describen flujos diferentes; no se suman directamente para obtener un daño total. La Comisión Europea explica esa transición mediante categorías ambientales diferenciadas, como clima, agua y recursos.
Cuando un proceso presta varias funciones, hay que decidir cómo tratarlas. Un sistema que entrega dos productos no puede compararse con otro que entrega sólo uno como si sus servicios coincidieran. Se puede estudiar el conjunto de funciones o distribuir ciertas cargas bajo un criterio declarado. Esa asignación modifica los resultados de cada producto sin modificar las entradas físicas totales. Debe respetar la pregunta y someterse a comprobación cuando otra elección razonable cambia la conclusión.
141.3. Costes fijos, variables, unitarios y de oportunidad#
El coste económico debe referirse a una perspectiva y a un periodo. El desembolso del operador no coincide necesariamente con el uso total de recursos ni con el coste soportado por la sociedad. Impuestos, subvenciones y pagos trasladan cantidades entre agentes; su tratamiento depende del análisis. Una cuenta financiera y una evaluación social no deben mezclarse sin declarar qué representa cada partida.
Los costes fijos no cambian con la cantidad producida dentro de cierto intervalo y horizonte. Los variables responden al nivel de actividad. La distinción no es absoluta: una ampliación de capacidad puede exigir otro equipo o turno, introduciendo saltos. El alquiler puede ser fijo durante un contrato y cambiar al revisarlo. La categoría debe describir el modelo utilizado, no una esencia de cada gasto.
En un modelo anual sencillo,
Aquí
Ejemplo construido. Un servicio tiene coste fijo anual de 12.000 unidades monetarias y variable de dos por unidad. Con 6.000 unidades útiles al año, su coste medio es cuatro; con 3.000, seis. El equipo no empeoró técnicamente en el segundo caso. Se reparte el coste fijo entre menos servicio. Una previsión de demanda demasiado alta puede producir una estimación atractiva que no se realiza.
Las economías de escala pueden reducir costes unitarios, pero no prueban que siempre convenga una instalación mayor. La demanda, los desplazamientos, la necesidad de inventarios y las restricciones de mantenimiento pueden cambiar con el tamaño. El DOE vincula configuración, volumen y requerimientos de recursos al evaluar viabilidad tecnológica. Trasladar un coste unitario de una planta grande a una pequeña requiere revisar esas relaciones, no sólo aplicar una proporción.
El coste de oportunidad es el valor de la mejor alternativa a la que se renuncia al emplear un recurso. Un espacio disponible puede parecer gratuito en la contabilidad, pero usarlo impide otra actividad. Un coste ya incurrido e irrecuperable es hundido: no cambia entre las decisiones futuras. Puede explicar cómo se llegó a una situación sin justificar continuar una opción desfavorable. Los costes de cierre que todavía pueden evitarse o modificarse sí pertenecen a la decisión futura.
Comparar cantidades monetarias de fechas distintas exige un criterio. El descuento expresa un coste futuro mediante su valor equivalente en una fecha de referencia bajo una tasa definida. No significa que las consecuencias físicas desaparezcan. Para un horizonte de
El Handbook 135 del National Institute of Standards and Technology estadounidense, NIST, edición de 2022, explica el valor presente y la coherencia entre importes y tasas. Los importes expresados a poder adquisitivo constante requieren una tasa real; los que incorporan inflación general, una tasa nominal compatible. Mezclar ambos introduce inflación de forma incoherente. Las tasas ilustrativas de un ejercicio no son recomendaciones para decisiones particulares ni reglas vigentes para toda institución.
Ejemplo construido. Para cinco años de servicio equivalente, A requiere inversión de 4.000 y operación de 1.400 unidades monetarias cada año. B requiere 7.000 y operación de 700 cada año, más una reposición de 500 al final del tercero. Ambos tienen valor residual nulo. Sin descuento, A suma 11.000 y B 11.000. Con una tasa real ilustrativa de 5 % y costes constantes, A tiene coste presente aproximado de 10.061 y B de 10.463. La igualdad sin descuento se rompe porque difiere el calendario. El ejemplo no incluye otras partidas y no describe precios reales.
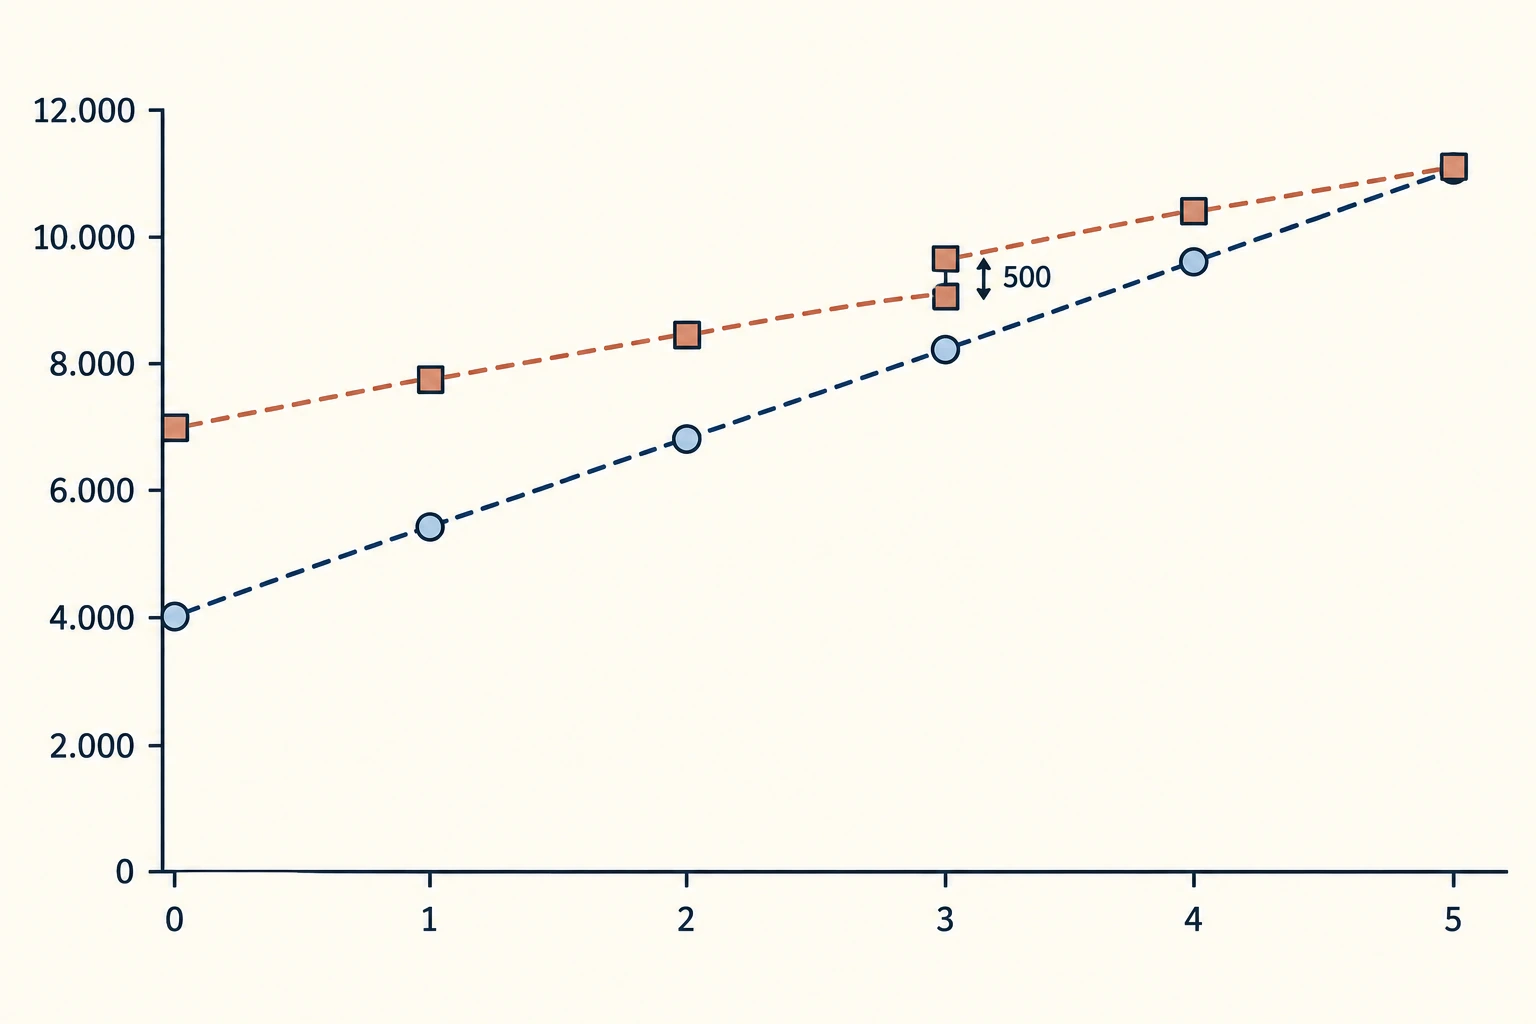
Sin descuento, las alternativas empatan al completar cinco años del servicio definido. El valor presente difiere porque el momento de los costes importa; el gráfico muestra acumulación del ejercicio a precios constantes, no ese cálculo descontado
El plazo de recuperación de una inversión adicional sólo indica cuándo ciertos ahorros acumulados compensan un desembolso según un modelo. No resume lo que sucede después, ni los impactos no monetizados ni toda la fiabilidad. El indicador debe escogerse para la decisión y acompañarse de sus límites. Una cifra económica precisa no transforma en cierta la producción futura supuesta.
141.4. Fiabilidad, mantenimiento, externalidades y fin de vida#
Cumplir la función exige que el sistema esté disponible cuando se necesita. La fiabilidad describe la probabilidad de funcionar sin fallo durante un intervalo y bajo condiciones determinadas. El manual estadístico de NIST la expresa mediante una función de supervivencia. No es una promesa para cada equipo ni una propiedad independiente de carga, ambiente y mantenimiento.
La disponibilidad describe la posibilidad o proporción de tiempo en que el sistema está operativo, incorporando recuperación después de fallos según el modelo. Un sistema puede fallar con relativa frecuencia y repararse rápidamente, o fallar poco y quedar detenido durante mucho tiempo. La primera situación no equivale a la segunda para un servicio que debe prestarse en momentos concretos.
El mantenimiento incluye inspección, consumibles, personal, herramientas, repuestos y tiempos de parada. Que un componente sea reemplazable no garantiza que exista un repuesto compatible o una persona capaz de sustituirlo. La evaluación debe distinguir duración física posible, vida útil prevista y periodo en que se mantendrá soporte. Una operación técnicamente viable puede quedar limitada por abastecimiento o por capacidades locales.
El uso afecta también la degradación. El programa H2NEW del DOE incorpora costes, utilización y vida de componentes al estudiar electrólisis, y señala efectos de la operación dinámica sobre degradación de sus conjuntos. Es un ejemplo de por qué el perfil de uso no puede separarse automáticamente de las reposiciones. Las relaciones concretas dependen de la tecnología, no se trasladan a cualquier equipo por analogía.
Una externalidad es un efecto sobre terceros que no queda plenamente reflejado en la transacción considerada. Ruido, emisiones o alteraciones de otros usos pueden generar costes fuera del presupuesto del operador. No todas las consecuencias ambientales tienen una valoración monetaria conocida ni todo pago observado representa su daño. La evaluación puede mantener indicadores separados y explicar qué efectos quedan fuera de una suma monetaria.
El análisis ambiental convierte flujos del inventario en indicadores de impacto potencial mediante modelos de caracterización. Para clima pueden expresarse distintas emisiones en equivalentes de dióxido de carbono bajo un horizonte y unos factores definidos. Ese indicador no mide una temperatura local causada por un único equipo. Para agua, toxicidad u otras categorías importan modelos y condiciones adicionales. Deben declararse método y alcance antes de comparar valores.
Mejorar una categoría puede empeorar otra o desplazar cargas entre etapas. Un equipo que consume menos durante el uso puede necesitar más material al fabricarse. La ventaja acumulada depende de intensidad de uso, duración y abastecimiento. No se infiere superioridad ambiental completa a partir de una sola cifra de emisiones. La evaluación presenta las categorías pertinentes y las compensaciones entre ellas, sin convertir una ponderación elegida en un hecho físico.
Ejemplo construido. Dos equipos tienen impactos climáticos iniciales hipotéticos de 100 y 250 kilogramos de equivalente de dióxido de carbono. Por unidad del mismo servicio, suman respectivamente 0,10 y 0,04 kilogramos. No hay reposiciones ni otras diferencias en este modelo. La segunda opción compensa sus 150 kilogramos iniciales adicionales al alcanzar 2.500 unidades de servicio, porque ahorra 0,06 por unidad. Ese umbral sólo responde a la categoría y supuestos definidos; no demuestra igualdad en agua, materiales o salud.
El fin de vida incorpora retirada, transporte, tratamiento y destinos del material. Que algo sea reciclable no demuestra que vaya a recogerse ni que el material recuperado sustituya uno nuevo en igual cantidad y calidad. La atribución de beneficios de reciclaje necesita un criterio coherente entre alternativas y ciclos. Contar el mismo material evitado como beneficio completo tanto del producto saliente como del entrante puede duplicar la ventaja.
La duración debe relacionarse con servicio efectivamente prestado. Retirar un equipo que todavía funciona puede generar impactos adicionales; mantenerlo puede prolongar consumos elevados. No hay respuesta universal sin comparar ambos recorridos. Los daños o necesidades que persisten después del cierre deben quedar dentro del análisis pertinente o declararse como límite, con responsabilidades que el presupuesto inicial suele ocultar.
141.5. Escenarios, sensibilidad y criterios de decisión#
Los resultados dependen de cantidades que pueden variar o ser desconocidas. Un análisis de sensibilidad examina cómo cambia la salida al modificar entradas. Un escenario reúne supuestos compatibles sobre una situación posible: demanda baja, condiciones de suministro distintas o vida útil más corta. No es una predicción garantizada ni adquiere una probabilidad porque lleve el nombre de «central».
La sensibilidad aislada ayuda a encontrar factores influyentes. En el ejemplo monetario, variar coste energético manteniendo lo demás muestra cuánto influye ese precio. Pero combinar todos los extremos favorables puede crear una situación imposible: uso intenso, baja degradación y pocas reposiciones quizá no sean compatibles. Los escenarios deben conservar relaciones físicas y operativas además de las contables.
La incertidumbre de parámetros difiere de la de estructura. Un rendimiento puede tener un rango estimado; también puede ser dudoso que el modelo de rendimiento constante sirva a cargas pequeñas. La primera se explora variando el parámetro dentro del modelo. La segunda exige modelos alternativos o datos que permitan contrastar su forma. Simular miles de resultados no corrige una estructura que omite una etapa indispensable.
Si se asignan distribuciones probabilísticas, hay que justificar sus datos, dependencias y significado. Los costes, duración y demanda pueden estar relacionados. Muestrearlos como independientes cuando no lo son altera la frecuencia calculada de resultados extremos. La simulación expresa consecuencias de un modelo probabilístico; no proporciona automáticamente un nivel de confianza empírico sobre todas las incertidumbres del proyecto.
Los umbrales de decisión indican dónde cambia una preferencia bajo el modelo. El umbral climático construido de 2.500 unidades permite preguntar si el uso esperado alcanza esa cantidad antes de una reposición o retirada. No exige conocer una cifra futura exacta para ser útil. Si la conclusión permanece igual bajo todas las cantidades plausibles, puede ser más robusta que una diferencia pequeña basada en un único supuesto favorable.
La robustez es estabilidad frente a las variaciones relevantes, no ausencia de riesgo. Una opción puede prestar un servicio algo más costoso y ser menos dependiente de un suministro incierto. Otra puede ofrecer ventajas con demanda alta y resultar inadecuada con demanda baja. La decisión debe expresar qué compromisos acepta y qué condiciones activarían una revisión, con criterios que puedan comprobarse durante la operación.
No todos los requisitos se compensan mediante una puntuación. Una condición de seguridad, una autorización necesaria o una prestación mínima puede excluir alternativas antes de comparar preferencias. Entre las admisibles se pueden valorar coste, impacto, capacidad local y fiabilidad. Si se combinan indicadores mediante pesos, éstos representan prioridades y juicios; cambiar los pesos permite evaluar cuánto depende la clasificación de esas elecciones.
La distribución de efectos importa junto con sus totales. Una reducción global de costes puede trasladar trabajo no remunerado a ciertas personas; una mejora ambiental agregada puede coexistir con una carga local. Es necesario reconocer quién paga, quién recibe el servicio y quién asume riesgos o mantenimiento. Esta distinción permite explicar decisiones y diseñar condiciones de implementación sin ocultar costes fuera del presupuesto del promotor.
Una evaluación útil conserva la alternativa de referencia, balances, fuentes, supuestos, método de cálculo y límites. También indica qué dato adicional podría modificar la decisión. Un resultado desfavorable puede orientar una mejora técnica; un resultado favorable condicionado puede justificar una prueba limitada antes de ampliar. El próximo capítulo examina por qué adoptar y extender una técnica requiere capacidades e instituciones además de ese balance favorable.
Preguntas de transferencia#
Dos equipos tienen igual consumo por hora. ¿Son económicamente equivalentes?#
Mostrar respuesta razonada
Hay que saber si prestan el mismo servicio, durante cuántas horas y bajo qué condiciones. Inversión, disponibilidad, mantenimiento, vida útil y reposiciones pueden diferir. Un consumo horario igual no determina el coste por servicio ni el coste completo del horizonte.
Un taller produce menos y aumenta su coste por unidad. ¿Demuestra una pérdida de eficiencia técnica?#
Mostrar respuesta razonada
Puede bastar con repartir costes fijos entre menos unidades útiles. El modelo construido pasa de cuatro a seis por unidad sin cambiar el coste variable. Para atribuir un deterioro técnico hay que observar rendimientos, energía, rechazo y condiciones de operación, distinguiéndolos del nivel de utilización.
Un equipo compensa su impacto climático de fabricación tras 2.500 usos. ¿Conviene siempre comprarlo?#
Mostrar respuesta razonada
El umbral depende de servicio equivalente y de los impactos definidos. La conclusión cambia si no alcanza esos usos, necesita reposición o cambia el suministro. Además, el cálculo no decide sobre otros impactos, coste o disponibilidad. Informa una parte de la comparación, no una preferencia universal.
Una simulación da una opción como más barata en el 90 % de los casos. ¿Es una probabilidad de éxito comprobada?#
Mostrar respuesta razonada
Es una frecuencia bajo las distribuciones, dependencias y estructura usadas. Puede ser informativa si están bien fundadas, pero no incluye automáticamente fallos omitidos ni incertidumbres no representadas. Deben revisarse condiciones de datos, modelos alternativos y definición de éxito antes de interpretar el porcentaje.
Fuentes y lecturas del capítulo#
- US Department of Energy. Life Cycle Assessment and Techno-Economic Analysis Training. Consultado el texto de presentación sobre análisis económico y comparación con referencia comercial; no se atribuye visionado de los vídeos.
- Scientific Applications International Corporation para US Environmental Protection Agency; Mary Ann Curran, responsable del trabajo. Life Cycle Assessment: Principles and Practice, EPA/600/R-06/060, mayo de 2006. Consultadas explicaciones de objetivo, alcance, unidad funcional, inventario, asignación y caracterización. No se adoptan factores ambientales históricos ni requisitos normativos antiguos como actuales.
- Comisión Europea, Dirección General de Medio Ambiente. Life Cycle Assessment & the EF methods, Green Forum. Utilizada para distinguir categorías e indicadores de impacto potencial; no se convierte la lista en una medida única de sostenibilidad.
- US Department of Energy. Analysis Methodologies. Consultadas descripciones metodológicas de costes, configuración, recursos y escala. Los proyectos y previsiones históricas listados no se presentan como resultados actuales.
- National Institute of Standards and Technology. Life Cycle Costing Manual for the Federal Energy Management Program, Handbook 135, edición de 2022. Consultados apartados sobre valor presente, tasas reales y nominales, comparación con referencia y límites de indicadores económicos. DOI: 10.6028/NIST.HB.135e2022. Las tasas del ejemplo son construidas, no una recomendación de inversión.
- National Institute of Standards and Technology. «Reliability or survival function», NIST/SEMATECH e-Handbook of Statistical Methods, sección 8.1.2.2. Utilizada para fiabilidad como probabilidad bajo condiciones e intervalo definidos.
- H2NEW, US Department of Energy. Techno-Economic Analysis, capacidades de electrólisis a baja temperatura. Utilizada como ejemplo específico de relación entre utilización, costes y degradación; no para extrapolar valores de electrólisis a otros equipos.