PARTE XVII · Economía: producción, intercambio y distribución
181
La economía agregada: medir actividad sin perder sus límites
Sumar relaciones económicas conservando qué se cuenta una sola vez
En este capítulo
Una materia prima se vende por veinte, se transforma y vende por cincuenta y termina en un producto que alguien compra por cien. Si sumamos todas las ventas obtenemos ciento setenta. Pero el producto final ya incorpora etapas anteriores. Contar cada precio completo como una contribución independiente atribuye varias veces parte del mismo valor.
Los capítulos anteriores observaron decisiones, organizaciones y hogares. Ahora necesitamos relacionarlos en un registro agregado. La aportación de la contabilidad nacional es conservar fronteras y contrapartidas para que producción, ingresos y usos no se mezclen arbitrariamente. Su precisión no convierte una identidad en una explicación de por qué crece o se contrae la actividad; ese mecanismo pertenece al siguiente capítulo.
181.1. Producción, ingresos y gasto#
Un proceso produce bienes o servicios, genera ingresos vinculados a esa producción y entrega resultados que se utilizan. Son perspectivas relacionadas del mismo conjunto de actividades. Para compararlas hay que conservar periodo, territorio, cobertura y criterios de valoración. No sirve sumar cualquier dinero recibido ni cualquier compra: préstamos, transferencias y transacciones de activos tienen tratamientos distintos.
La explicación del enfoque de gasto de BEA, de junio de 2025, presenta tres enfoques de medición: gasto, ingreso y producción. Es una exposición estadounidense de relaciones contables, no una lista universal de procedimientos estadísticos idénticos. Las cuentas necesitan fuentes que observan partes diferentes de la actividad y pueden llegar en momentos distintos.
El enfoque de producción identifica valor añadido. El de gasto registra usos finales. El de ingreso registra remuneraciones y otros componentes generados al producir, con ajustes necesarios según el marco. Que estas perspectivas deban corresponder no significa que se sumen entre sí. Sumar producto, salarios y gasto del comprador contaría distintas caras de una misma relación como producción adicional.
Ejemplo construido. Una organización entrega un servicio por cien y no utiliza insumos intermedios ni paga impuestos sobre producción en el caso. Destina sesenta y cinco a remuneración y quedan treinta y cinco como excedente bruto. Producto cien, gasto final cien e ingreso bruto generado cien describen la misma actividad. Si el consumo de capital fijo se estima en diez, el excedente neto sería veinticinco. Sumar las tres perspectivas daría trescientos, que no representan trescientos de producto. Tampoco debe tratarse todo excedente bruto como beneficio distribuible.
Bruto indica que una magnitud no descuenta consumo de capital fijo bajo ese concepto. Neto lo descuenta. El producto bruto incluye actividad que puede reponer capital desgastado, además de ampliar posibilidades. El capítulo 177 distinguió equipo y sus servicios; aquí importa mantener esa distinción al sumar ingresos y producción. Un valor bruto no informa por sí solo cuánto capital permanece disponible al final.
El gasto final puede expresarse mediante una identidad pedagógica:
Las importaciones se restan para excluir producción externa que ya está incluida en los usos contabilizados. Ejemplo construido. Un hogar compra un bien importado por diez y no hay margen ni servicio local en el caso. El consumo aumenta diez y las importaciones diez: la contribución directa al producto interior es cero. Esto no significa que importar sea un daño de diez ni que prohibir esa compra aumente automáticamente producción interna.
La identidad registra usos realizados, no deseos de gasto ni efectos causales. Una caída de un componente puede acompañar cambios en otros. Si se modifica importación, también pueden cambiar consumo, inversión y producción mediante precios y suministros. La contabilidad exige coherencia del resultado; conocer qué provoca el cambio requiere un modelo y evidencia adicionales.
Gasto público total tampoco equivale a
181.2. Producto interior, valor añadido y doble contabilización#
Interior refiere actividad de unidades productoras residentes dentro del territorio económico definido, no nacionalidad del propietario. Un propietario extranjero puede recibir parte de los ingresos generados dentro, y residentes pueden recibir ingresos de actividad exterior. Por eso producto interior e ingreso nacional son magnitudes distintas. Para relacionarlas hacen falta ingresos primarios con el exterior, no sólo exportaciones e importaciones.
Valor añadido resta insumos intermedios de producción bruta con criterios de valoración compatibles. La definición de BEA sobre valor añadido por industria incluye producción y coste de insumos utilizados. Comprar materiales no los convierte siempre en consumo intermedio del mismo periodo: pueden quedar almacenados. El registro necesita distinguir adquisición, uso y variación de existencias.
Ejemplo construido. Retomemos la cadena inicial, toda producida en el mismo territorio y periodo, sin impuestos, subvenciones, importaciones ni cambios de existencias. La primera etapa produce una materia prima por veinte sin comprar insumos intermedios. La segunda vende por cincuenta y utiliza esa materia prima por veinte. La tercera vende el producto final por cien y utiliza el intermedio por cincuenta. Añaden veinte, treinta y cincuenta: total cien.
Las ventas sucesivas suman ciento setenta porque incluyen otra vez materia prima e intermedio dentro de productos posteriores. La suma de valor añadido coincide con el uso final de cien. Cada etapa contribuye; excluir compras intermedias de la suma agregada no afirma que esas etapas carezcan de valor. Conserva su contribución sin contar repetidamente el mismo contenido.
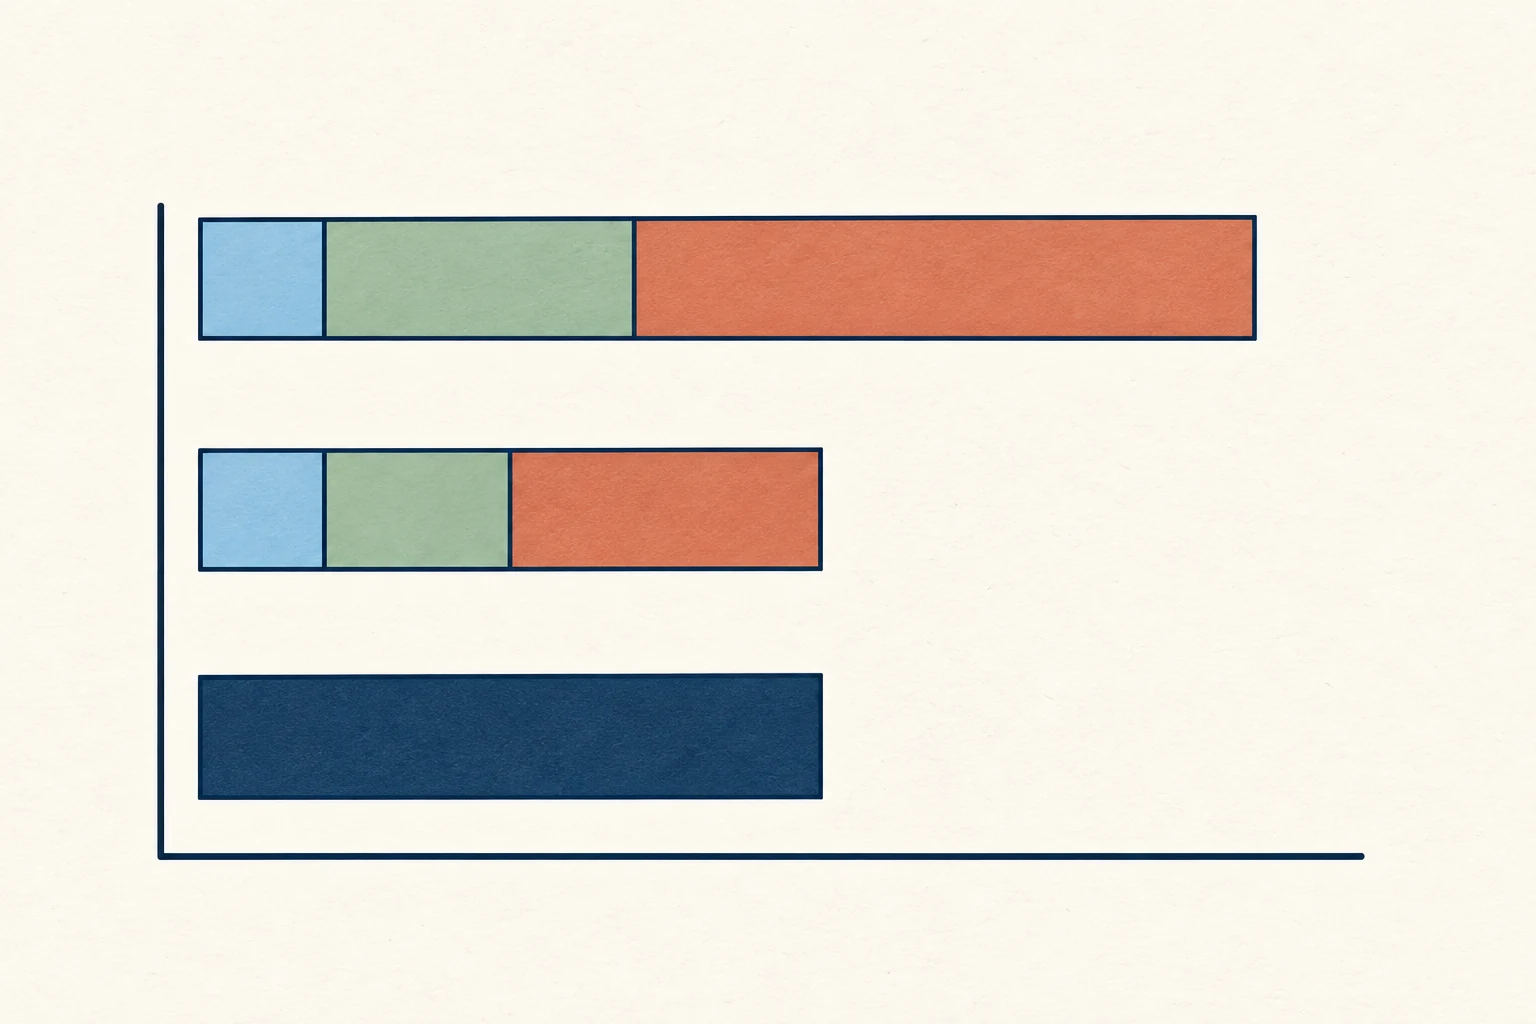
Las etapas añaden veinte, treinta y cincuenta; sus ventas completas no pueden sumarse como producto final sin duplicar contenido intermedio.
Final e intermedio dependen del uso. Una herramienta nueva que presta servicios durante varios periodos puede formar capital; un material consumido al producir otro bien es intermedio. Comprar acciones es una adquisición financiera, aunque en lenguaje cotidiano se llame inversión. No equivale por sí sola a fabricar equipo nuevo. El capítulo 189 examinará financiación; aquí sólo debe conservarse el tipo de operación.
Las existencias permiten registrar producto aún no vendido. Ejemplo construido. Se producen diez unidades a valor de cinco cada una y se venden ocho, sin existencias iniciales. Bajo las simplificaciones del caso, cuarenta se destinan al uso vendido y diez a aumento de existencias. La producción es cincuenta, no cuarenta. Si después se venden las dos almacenadas sin producción nueva, el consumo y la reducción de existencias se compensan en esa parte: no se vuelve a crear el producto.
La reventa de un bien existente tampoco es fabricación nueva, aunque los servicios de intermediación producidos para venderlo pueden contar. Igualmente, una subida de precio de un activo modifica patrimonio, como mostró el capítulo 179, sin convertirse automáticamente en producto del periodo. Separar transacción, producción y valoración permite interpretar actividad financiera sin sumarla arbitrariamente al PIB.
181.3. Magnitudes nominales y reales#
Un valor monetario cambia porque cambian cantidades, precios o ambos. La medición nominal utiliza precios corrientes. Una medición real o de volumen busca separar cambios de precios para comparar actividad. No significa eliminar valoración: hace falta una regla para agregar productos diferentes. La definición de PIB real de la OCDE explica ese ajuste y diferencia actividad agregada de bienestar material.
Ejemplo construido. En el periodo inicial se producen cien unidades de A a precio dos y cincuenta de B a precio cuatro. El valor total es cuatrocientos. En el siguiente se producen ciento veinte de A a tres y cincuenta de B a cinco: valor seiscientos diez. A precios iniciales, la producción posterior vale cuatrocientos cuarenta. El crecimiento nominal es 52,5 por ciento y el de volumen, bajo esos precios fijos, diez por ciento.
El ejemplo conserva calidad, productos y unidades. Cambios de calidad, productos nuevos y composición hacen más difícil separar precio y volumen. Los sistemas estadísticos pueden utilizar índices encadenados y ponderaciones que cambian. En esos casos, sumar componentes publicados de volumen puede no reproducir exactamente el agregado. Antes de calcular contribuciones hay que conocer método y convenciones; el ejemplo de precios fijos no es una descripción completa de todas las cuentas actuales.
Para esta construcción, un deflactor implícito resume la relación:
Si sólo cambian precios y se conservan cantidades y calidad, el volumen de este ejemplo queda igual. Si sólo cambian cantidades bajo precios constantes, nominal y real se mueven proporcionalmente. Estos casos límites permiten comprobar el significado. El capítulo 183 examinará índices de consumo y distribución de poder adquisitivo sin convertir el deflactor de producto en una medida idéntica de los gastos de cada hogar.
Comparar países añade precios y monedas diferentes. La exposición de la OCDE sobre paridades de poder adquisitivo describe conversiones para comparar agregados en términos de poder de compra. Una paridad estadística no es un tipo de cambio al que alguien pueda comprar moneda. La elección entre conversión de mercado y paridad depende de la pregunta, y ambas requieren cobertura y periodo.
Dividir producto por población proporciona una media por persona, no ingreso recibido por cada una. Puede aumentar por crecimiento del producto o por cambio del denominador. La estructura de edades y participación también importa para relacionarlo con empleo y productividad. Los capítulos 169 y 178 aportan esas distinciones; no deben desaparecer al pasar de personas a agregados.
181.4. Sectores, balances y relaciones contables#
Las cuentas agrupan unidades institucionales y actividades para observar relaciones. Hogares, sociedades, gobierno y resto del mundo no tienen todos la misma función ni una voluntad única. La agrupación permite registrar flujos y posiciones; no autoriza atribuir a cada integrante el saldo medio del sector. Dentro de hogares puede haber prestamistas y deudores al mismo tiempo.
El capítulo de la OCDE sobre cuentas financieras y balances distingue operaciones, revalorizaciones y existencias. También conecta capacidad o necesidad de financiación con contrapartidas. Se consultaron esos pasajes, no todo el manual. Como en patrimonio individual, un cambio del saldo de activos no se explica sólo por operaciones: puede incluir cambios de precio u otras variaciones.
Capacidad de financiación indica un saldo positivo de operaciones no financieras bajo las convenciones pertinentes; necesidad indica uno negativo. Su contrapartida financiera es adquisición neta de activos financieros menos incremento neto de pasivos. No equivale a todo ahorro ni necesariamente a un préstamo bancario nuevo. Una necesidad puede financiarse reduciendo activos financieros o aumentando pasivos; una capacidad puede materializarse adquiriendo activos o reduciendo deuda.
Vender un activo financiero y conservar todo el importe como depósito sólo intercambia dos formas de activo: esa operación aislada no crea capacidad de financiación. Si el dinero se utiliza para cubrir gasto no financiero que excede recursos, permite financiar la necesidad registrada. Es la combinación completa, y no cualquier entrada de caja, la que debe reconciliarse. Esta precisión conserva la diferencia entre fuente de liquidez y saldo del periodo.
Ejemplo construido. Cuatro grupos exhaustivos tienen saldos de financiación del periodo: hogares más veinte, sociedades menos treinta, gobierno menos diez y resto del mundo más veinte. Suman cero. Los residentes agregados necesitan veinte y el exterior tiene una capacidad de veinte como contrapartida. El ejemplo no identifica qué instrumentos financiaron cada relación ni permite inferir que todo hogar prestó o toda empresa se endeudó.
Si se registra toda relación con ambas partes, las capacidades y necesidades suman cero al incluir resto del mundo. Las mediciones pueden mostrar discrepancias por fuentes, cobertura y momento. El manual introductorio de BEA explica también discrepancias entre producto e ingreso estimados. Una diferencia estadística no refuta por sí sola la identidad conceptual; exige investigar medición y ajustes.
La identidad no decide la dirección causal. En el ejemplo, un cambio del saldo público puede acompañar variaciones de ingreso, inversión, impuestos y relación exterior. No demuestra que una decisión particular produzca exactamente una variación opuesta en un sector específico. Tampoco demuestra que todas las combinaciones posibles sean sostenibles o deseables. Para explicar ajuste hacen falta comportamientos, restricciones, precios e instituciones.
Stock y flujo conservan unidades temporales distintas. Un saldo de deuda se observa en una fecha; déficit o necesidad de financiación se mide durante el periodo. Revalorizaciones, reclasificaciones y operaciones de activos pueden hacer que el cambio de deuda no coincida exactamente con un déficit. El capítulo 184 desarrollará presupuesto y deuda pública; aquí el límite es no equiparar automáticamente ambas magnitudes.
La consolidación cancela relaciones internas cuando se observa un conjunto. Un activo financiero de una parte puede ser pasivo de otra; sumarlos como riqueza neta conjunta duplicaría o distorsionaría el registro. Sin embargo, la cancelación contable no elimina riesgo de liquidez, vencimientos o incumplimiento de las partes. Las relaciones siguen importando para funcionamiento, aunque su saldo agregado se compense.
181.5. Bienestar, trabajo no remunerado y límites del producto agregado#
El producto agregado responde a una pregunta sobre actividad dentro de una frontera de producción. No cubre toda actividad útil ni mide por sí solo satisfacción, salud, seguridad o distribución. Tampoco es correcto decir que sólo cuenta lo que se vende: incluye determinadas producciones no de mercado. El manual de BEA describe servicios públicos y servicios de vivienda de propietarios ocupantes dentro de su registro estadounidense.
El cuidado familiar no remunerado generalmente queda fuera del núcleo de producto medido aunque sostenga posibilidades de vida, como mostró el capítulo 180. Ejemplo construido. Un servicio de cuidado pasa de contratación remunerada a realización dentro del hogar sin pago. El servicio puede continuar mientras cambia lo registrado como producción. Interpretar la variación requiere conocer esa frontera, tiempo utilizado y calidad; no basta concluir que desapareció todo valor.
Los servicios no de mercado plantean valoración sin un precio de venta representativo. Medir costes de provisión permite registrar actividad, pero no observa directamente utilidad ni calidad del resultado. Aumentar recursos puede mejorar acceso o reflejar encarecimiento sin mejora equivalente. La evaluación de salud, educación u otros servicios debe acompañar las cuentas con resultados y distribución, sin convertir costes en bienestar garantizado.
El producto bruto tampoco descuenta de manera completa deterioro ambiental ni pérdida de capacidades futuras. Ejemplo construido. Una actividad genera producto y a la vez daña agua utilizada por terceros. El valor de lo vendido no incorpora automáticamente ese daño. Los conceptos del capítulo 176 permiten identificar efectos externos; una evaluación necesita información ambiental y social además del registro productivo.
Una reparación después de una pérdida puede aumentar actividad medida sin que la comunidad termine mejor que antes. Ejemplo construido. Un evento destruye infraestructura y obliga a reconstruirla. La reconstrucción presta servicios productivos durante el periodo; la destrucción es una pérdida de activos que requiere registro separado. Mirar sólo producto corriente omite patrimonio perdido y otras consecuencias. El aumento de trabajo de reparación no convierte el daño previo en beneficio neto.
El nivel medio también puede crecer mientras algunos hogares pierden acceso a necesidades. Los capítulos 179–180 mostraron por qué distribución, continuidad y posibilidades importan. Por eso conviene combinar producto con ingreso disponible, patrimonio, condiciones materiales, tiempo, salud y ambiente según la pregunta. Un tablero no resuelve valoraciones, pero evita exigir a una sola cifra información que no conserva.
Leer cuentas nacionales consiste en mantener una disciplina: qué actividad, qué periodo, qué unidad, qué frontera y qué valoración. Después se pueden formular mecanismos sobre demanda, capacidad y coordinación sin confundirlos con relaciones contables. Una buena identidad impide incoherencias en una explicación; no sustituye la explicación.
Preguntas de transferencia#
1. Tres ventas de la misma cadena#
Una materia prima se produce sin insumos intermedios y se vende por quince; el siguiente productor vende por cuarenta y el último por noventa. Sin impuestos, importaciones ni existencias, ¿qué suma representa producto final y cuál duplica contenido?
Mostrar respuesta razonada
Las ventas suman ciento cuarenta y cinco. Los valores añadidos son quince, veinticinco y cincuenta: total noventa, igual al producto final. Las ventas completas incorporan insumos anteriores y no pueden sumarse como contribuciones independientes. Todas las etapas contribuyen, pero mediante valor añadido que evita repetir contenido.
2. Consumo importado#
Un hogar compra un bien importado por veinte, sin servicios o márgenes internos en el ejemplo. ¿Cómo se conserva producción interior en la identidad de gasto?
Mostrar respuesta razonada
Consumo aumenta veinte e importaciones veinte, compensándose en esa operación. La resta elimina producción exterior previamente incluida en usos; no mide daño causado por importar. Un servicio interno de distribución requeriría registro adicional. No puede deducirse que prohibir la compra cree automáticamente veinte de producto interior.
3. Producción todavía almacenada#
Una empresa produce doce unidades valoradas en cuatro cada una y vende nueve durante el periodo, sin existencias iniciales. ¿Desaparecen del producto las otras tres?
Mostrar respuesta razonada
No. Bajo esas simplificaciones, treinta y seis corresponden a lo vendido y doce a aumento de existencias: producción cuarenta y ocho. Cuando se vendan después sin fabricar nuevas, la reducción de existencias evitará volver a contar esa producción. Hay que conservar precios de registro y separar pérdidas o revalorizaciones cuando existan.
4. Un saldo que debe tener contrapartida#
Hogares tienen capacidad de financiación de quince y empresas necesidad de veinticinco. Gobierno tiene necesidad de cinco. Si son todos los grupos residentes, ¿qué saldo corresponde al resto del mundo y qué no explica la igualdad?
Mostrar respuesta razonada
Residentes suman menos quince, por lo que resto del mundo tiene más quince bajo registro coherente. La igualdad no identifica instrumentos, decisiones individuales ni dirección causal. Tampoco prueba sostenibilidad. Es una restricción contable que debe combinarse con evidencia sobre comportamiento y financiación.
Fuentes y lecturas del capítulo#
- Bureau of Economic Analysis (3 de junio de 2025). The Expenditures Approach to Measuring GDP. Se verificaron enfoques y función de la resta de importaciones; las cifras del capítulo son construidas y no datos estadounidenses.
- BEA (2006, página modificada en 2018). What is industry value added?. Se consultó definición de producción e insumos intermedios; no se confunde valor añadido con beneficio.
- OCDE. Real Gross Domestic Product. Se verificaron ajuste por precios, unidad del indicador de crecimiento y límites como medida de bienestar. No se usan series actuales.
- OCDE. Purchasing Power Parities. Se consultó finalidad y construcción conceptual de conversiones; no se presentan paridades como tipos de cambio de transacción.
- Lequiller, F. y Blades, D., edición en español OCDE (2018). Las cuentas financieras y las cuentas de balance, Comprendiendo las Cuentas Nacionales. Se consultaron pasajes sobre financiación, contrapartidas y conciliación de stocks y operaciones, no el manual íntegro.
- BEA. Measuring the Economy: A Primer on GDP and the National Income and Product Accounts. Se verificaron pasajes de producción no de mercado y discrepancia entre estimaciones de producto e ingreso. Su marco es estadounidense; no se adoptan sus cifras históricas ni se equipara su cobertura práctica con todos los sistemas nacionales.