PARTE XLVII · Operación de los servicios públicos
503
El presupuesto público: de la autorización al gasto ejecutado
Cómo una previsión se convierte —o no— en recursos utilizados y servicios
En este capítulo
Una escuela puede tener un presupuesto aprobado para reparar su techo y seguir esperando la obra meses después. La autorización permite gastar hasta cierto límite y para determinados fines; no demuestra que se haya firmado un contrato, recibido material, reconocido una obligación ni transferido dinero. Tampoco confirma que la reparación haya mejorado el aprendizaje. Entre una decisión política y un servicio operativo hay un ciclo administrativo y contable que deja registros diferentes.
El presupuesto público es, a la vez, una previsión, una autorización legal o administrativa, un plan de gestión y una base para rendir cuentas. Esos elementos se relacionan, pero no son intercambiables. Sus nombres, calendarios, niveles de aprobación y reglas de modificación varían entre países y niveles de gobierno. El capítulo compara funciones recurrentes del ciclo, no prescribe un procedimiento universal.
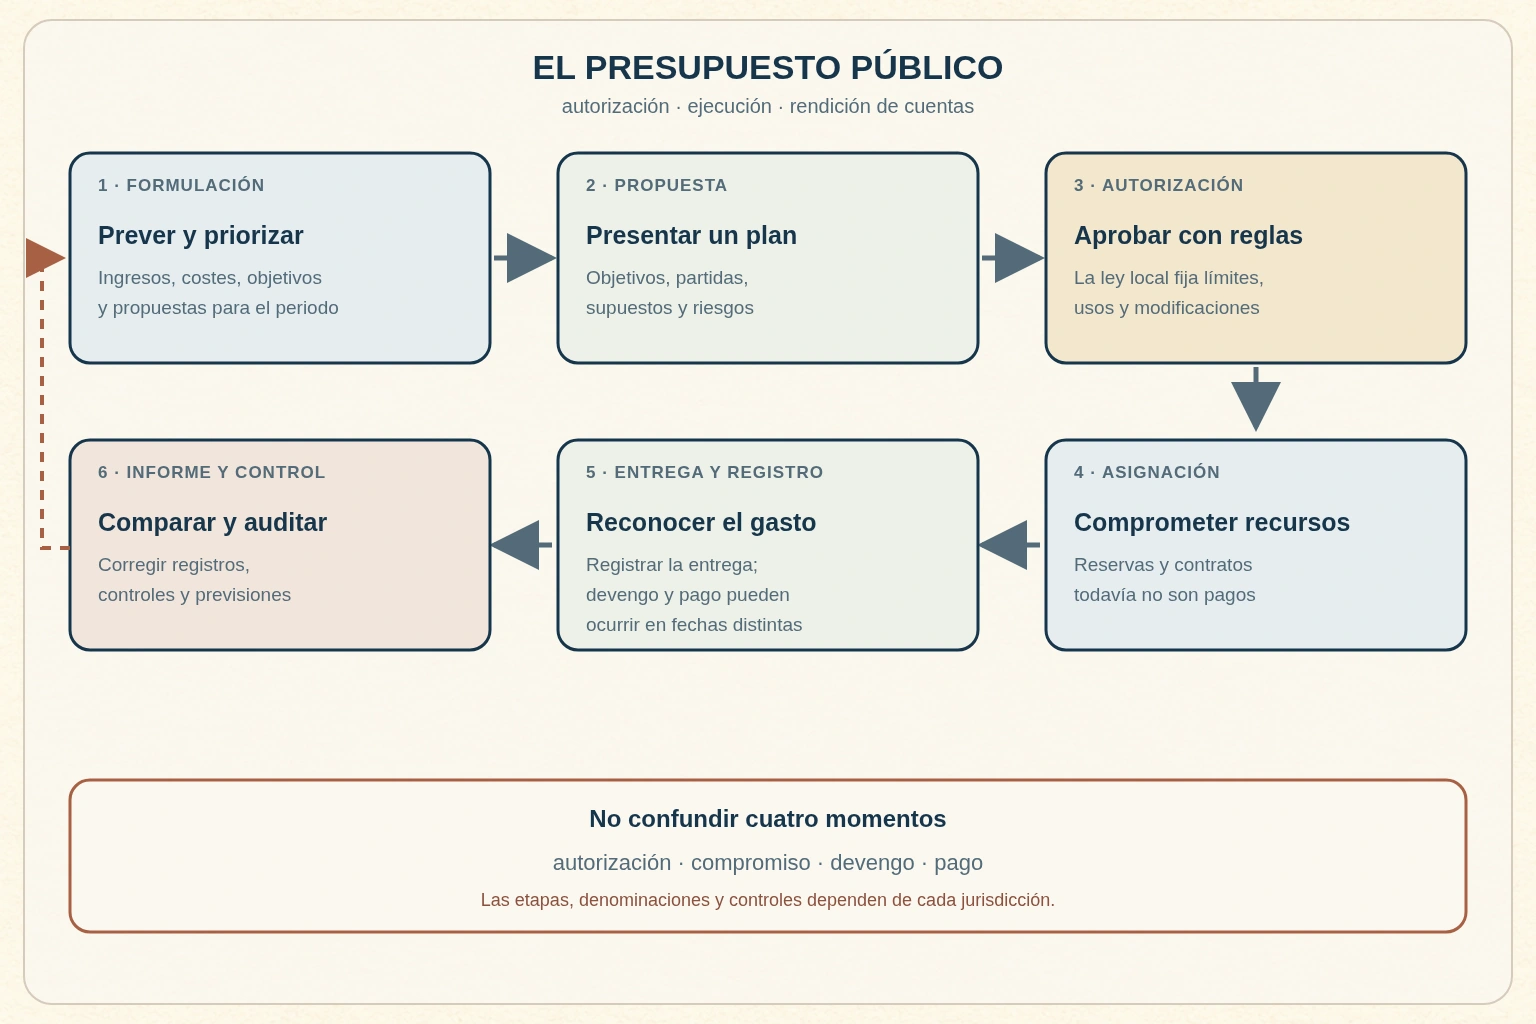
Un presupuesto organiza autorizaciones y registros a lo largo de un ciclo. La flecha discontinua devuelve los hallazgos de control a la formulación siguiente; completar una etapa no prueba que las posteriores hayan ocurrido ni que el servicio haya alcanzado su propósito.
503.1. Un plan aprobado no es todavía un servicio#
En el lenguaje cotidiano, «presupuesto» puede referirse al documento aprobado, al dinero disponible en una cuenta, al gasto que se espera realizar o a los recursos que ya se utilizaron. En la administración pública, conviene preguntar qué documento, periodo, unidad, nivel de gobierno y estado contable se está describiendo. Un monto atribuido a una escuela puede ser una estimación, una autorización, un límite de caja o un pago ya efectuado; cada caso permite una conclusión distinta.
El presupuesto anual traduce decisiones colectivas en categorías y límites para un periodo. La propuesta suele reunir previsiones de ingresos, supuestos económicos, prioridades de política, obligaciones existentes y costos de operación. La autoridad competente la modifica o aprueba de acuerdo con la constitución, las leyes y las reglas presupuestarias de su jurisdicción. En algunos sistemas la legislatura tiene un papel central; en otros, los niveles subnacionales, fondos especiales u organismos públicos cuentan con procesos propios. No existe una secuencia institucional idéntica en todos los Estados.
Una autorización presupuestaria habilita un uso bajo ciertas condiciones. Puede restringir finalidad, periodo, entidad ejecutora y cantidad; las transferencias entre partidas, ampliaciones y gastos de emergencia suelen obedecer reglas específicas. La autorización no es una reserva física de billetes ni una promesa irrevocable de que el monto entero será desembolsado. Para prestar el servicio, además hacen falta personal, compras, instalaciones, información, coordinación y capacidad de operación. Los capítulos 228 y 229 explican capacidades administrativas y diseño de políticas; aquí seguimos el registro y control de los recursos autorizados.
La previsión tampoco es un resultado. Supongamos que una municipalidad calcula el costo anual de reparar cien aulas. Si el costo de materiales, los precios, el calendario de obras o el estado de los edificios difieren de los supuestos, la cantidad realizable puede cambiar. Aumentar la asignación no resuelve por sí mismo la falta de contratistas, permisos o capacidad de supervisión. Para comprender qué ocurrió hay que seguir por separado el dinero, la autorización y la prestación.
503.2. Formular y autorizar: convertir prioridades en límites verificables#
La formulación comienza antes de la votación o aprobación final. Las entidades ejecutoras describen necesidades, obligaciones y proyectos; la oficina central de presupuesto puede fijar techos, pedir justificaciones y conciliar solicitudes con previsiones de ingresos y objetivos fiscales. El ejecutivo presenta una propuesta que debe poder compararse con ejercicios anteriores y con sus compromisos. La información pertinente puede incluir supuestos macroeconómicos, cambios de política, riesgos, costos futuros y entidades que administran fondos públicos fuera del presupuesto principal.
La clasificación determina qué preguntas puede contestar el documento. Una partida por institución muestra quién administra recursos; una clasificación económica distingue salarios, compras, transferencias o inversión; una clasificación funcional agrupa fines como salud o transporte; un programa puede reunir recursos destinados a un objetivo común. Los sistemas pueden combinar estas categorías o utilizar otras. Ninguna clasificación muestra por sí sola quién recibe finalmente el beneficio, si la prestación llegó a tiempo o qué resultado produjo.
La revisión legislativa y la autorización crean un límite público para la ejecución. Su fuerza depende de las reglas locales: qué gastos requieren aprobación previa, qué margen tiene el ejecutivo para transferir recursos, cuándo se permiten presupuestos suplementarios y cómo se trata una demora en la aprobación. Por eso, al comparar dos presupuestos se necesita conocer no solo el total, sino también la cobertura institucional, el periodo, las reglas de clasificación y el estado de aprobación.
Ejemplo construido. Una legislatura autoriza 12 millones de unidades monetarias para reemplazar autobuses escolares. La cifra puede incluir vehículos, repuestos iniciales e instalación de cargadores, o limitarse al precio de compra. Si el documento no aclara el alcance, dos observadores pueden llamar «el mismo presupuesto» a planes con costos y servicios distintos. La autorización debe leerse junto con sus anexos, condiciones y reglas de modificación.
La perspectiva plurianual importa porque una obra iniciada en un año puede requerir pagos, mantenimiento y personal durante varios años. La autorización anual puede cubrir solo una fase o permitir compromisos que exceden el ejercicio, bajo reglas que varían. Una obra que parece barata en el primer año puede crear costos recurrentes importantes. La comparación útil distingue el límite anual, el costo total previsto, la obligación ya contraída y la incertidumbre de cada estimación.
503.3. De la asignación al compromiso#
Una vez aprobado el presupuesto, una entidad necesita distribuir la autorización entre oficinas, periodos o proyectos y coordinarla con la disponibilidad de efectivo. El Ministerio de Finanzas u otra autoridad puede establecer límites de compromiso o planes de caja para que las entidades no contraigan obligaciones imposibles de pagar a tiempo. La frecuencia de las liberaciones y el grado de autonomía dependen de la legislación, la tesorería y la organización del gobierno.
Un compromiso suele surgir cuando una entidad asume una obligación futura mediante un contrato, pedido u otro acto reconocido por sus reglas. Ese acto reserva parte de la capacidad autorizada y ayuda a evitar que distintas unidades prometan el mismo recurso. El compromiso todavía no indica que el proveedor haya entregado correctamente los bienes o servicios, ni que el gobierno haya reconocido una deuda exigible o pagado la factura. Las definiciones exactas y el momento de registro deben tomarse del marco contable aplicable.
La contratación pública introduce otra secuencia: especificar la necesidad, convocar o justificar un procedimiento, evaluar ofertas, formalizar un acuerdo, supervisar entregas y resolver discrepancias. Esos controles se relacionan con el presupuesto porque una compra debe tener autorización y fondos, pero su legalidad y competencia se analizan con las normas de contratación de cada jurisdicción. El capítulo 217 trata potestades, procedimientos y control jurídico; este capítulo no sustituye ese análisis.
Un contrato también puede distribuir obligaciones en el tiempo. El proveedor quizá compre materiales y contrate personal antes de la entrega; el organismo puede asumir costos de cancelación o penalidades. La gestión presupuestaria debe registrar los compromisos con suficiente alcance temporal para no tratar el saldo aún no pagado como si estuviera completamente libre. Un informe que solo muestra pagos puede ocultar obligaciones contractuales próximas.
Ejemplo construido. Una oficina ha recibido autorización por 100. Firma contratos por 72 y paga 25 durante el año. Los 28 restantes no comprometidos no equivalen necesariamente a efectivo libre: puede haber obligaciones previas, restricciones de caja o modificaciones autorizadas. Los 47 contratados y aún no pagados tampoco son todos gasto devengado; quizá parte del trabajo no se ha entregado. Para describir la situación se requieren registros de presupuesto, contratación y contabilidad que correspondan entre sí.
503.4. Entrega, devengo y pago: tres registros que responden a preguntas distintas#
La base de caja registra un flujo cuando el dinero entra o sale. Es intuitiva para conocer pagos efectuados y recursos disponibles, pero puede dejar fuera bienes recibidos cuya factura sigue impagada o compromisos que vencerán después. La base de devengo registra ingresos, gastos y otros cambios cuando ocurre el hecho económico pertinente, según las normas contables. Puede mostrar obligaciones y activos antes de que se mueva el efectivo, aunque exige estimaciones, sistemas y criterios consistentes.
El Manual de Estadísticas de Finanzas Públicas del FMI distingue el compromiso contractual de la obligación de pago, que en la práctica suele surgir cuando los bienes se entregan conforme al contrato o se presta el servicio. El momento preciso del reconocimiento depende del marco contable y del hecho económico definido. Por ello, «comprometido», «devengado» y «pagado» no deben usarse como sinónimos. Una cifra puede haberse autorizado en un periodo, comprometido en otro, reconocerse como gasto al recibir el servicio y pagarse más tarde.
Desliza horizontalmente para ver la tabla completa.
| Estado registrado | Pregunta que responde | Qué no demuestra por sí solo |
|---|---|---|
| Autorizado | ¿Qué límite o finalidad fue aprobada? | Que haya contrato, entrega o pago. |
| Comprometido | ¿Qué obligación futura se asumió? | Que el trabajo se haya recibido o aceptado. |
| Devengado o reconocido | ¿Qué hecho económico, activo u obligación se registró bajo la base contable? | Que el proveedor ya haya cobrado, que toda adquisición sea un gasto contable o que el servicio haya logrado su resultado social. |
| Pagado | ¿Qué efectivo salió en el periodo? | Que el pago corresponda al periodo en que se recibió el bien o que la actividad haya sido eficaz. |
La contabilidad presupuestaria y las cuentas financieras pueden usar bases, coberturas y periodos diferentes. Una diferencia entre ellas no prueba automáticamente irregularidad, pero requiere una conciliación que explique qué entidades, transacciones y momentos incluye cada informe. Si una administración anuncia que «ejecutó el 90 %», hay que preguntar si el porcentaje mide compromisos, gasto reconocido, pagos o una combinación. El denominador también importa: presupuesto original, presupuesto vigente tras modificaciones o monto disponible después de retenciones.
Ejemplo construido. Retomemos la autorización de 100 y los contratos por 72. Supongamos ahora que se recibieron y reconocieron servicios por 50 y se pagaron 25 de esos mismos servicios, sin anticipos, cancelaciones ni obligaciones anteriores. Los compromisos alcanzan el 72 % de la autorización; los servicios reconocidos, el 50 %; los pagos, el 25 %. Quedan 25 reconocidos y pendientes de pago y 22 contratados aún no entregados. Los tres porcentajes describen la misma operación desde etapas distintas. Los 25 pendientes sólo serían atrasos si su fecha de pago ya hubiera vencido: «no pagado» no equivale siempre a «en mora».
También cambia el significado de «gasto». En el presupuesto, comprar un autobús puede formar parte del gasto de inversión. En el marco estadístico del FMI, adquirir ese activo no equivale a un gasto que reduce el patrimonio neto: se registra la adquisición de un activo no financiero. Su consumo de capital fijo se reconoce a lo largo de su uso. Por tanto, devengar una compra no significa necesariamente registrar todo su precio como gasto corriente. Esta diferencia de clasificación no elimina la obligación de pago; explica por qué una misma operación puede aparecer en apartados distintos al conciliar informes.
Los atrasos aparecen cuando una obligación vencida no se paga en la fecha prevista, según la definición de la jurisdicción. Un sistema que registra pagos pero omite facturas recibidas puede presentar una imagen más favorable de caja a costa de ocultar obligaciones. A la inversa, un gran volumen de compromisos no prueba que las entregas hayan ocurrido. El seguimiento necesita registros de compras, aceptación de bienes, cuentas por pagar, transferencias y presupuesto, con identificadores que permitan relacionarlos.
503.5. Modificaciones, desviaciones y capacidad de prestar#
Durante el ejercicio cambian las condiciones. Los ingresos pueden alejarse de la previsión; una inundación exige gasto urgente; un contrato se retrasa; una obra supera su costo; una entidad no dispone del personal para ejecutar su asignación. El presupuesto vigente puede cambiar mediante transferencias, créditos suplementarios, reservas u otros instrumentos. Cada sistema delimita quién puede autorizarlos, qué información debe justificarlos y cuáles requieren nueva aprobación legislativa.
Una modificación no es en sí misma prueba de mala gestión. Puede responder a una emergencia legítima o corregir un supuesto deficiente; también puede debilitar la comparación si cambia repetidamente el alcance sin documentación clara. Para interpretarla se conserva el presupuesto original, cada revisión autorizada, su fecha, motivo y efecto sobre las partidas y los objetivos. Comparar solo el monto final con el gasto final borra decisiones intermedias y puede ocultar qué sabía cada responsable en cada momento.
La ejecución presupuestaria suele expresarse como una relación entre una cantidad realizada y una asignación de referencia. Antes de interpretarla hay que especificar qué estado se cuenta y qué versión del presupuesto forma el denominador. Un bajo porcentaje de pagos puede reflejar retraso en compras, escasez de caja, una asignación aprobada tarde, menor necesidad o un ahorro genuino. Un porcentaje alto puede corresponder a obligaciones correctamente cumplidas, pero también a compras aceleradas al cierre del ejercicio. La tasa por sí sola no diagnostica la causa ni mide la calidad.
El gasto transforma recursos, pero los servicios dependen de una cadena más extensa. Una clínica necesita medicamentos, profesionales, sistemas de turnos, mantenimiento y derivaciones; pagar la factura de un equipo no confirma que funcione ni que llegue a pacientes. El presupuesto se conecta con productos y resultados mediante indicadores, registros de operación y evaluación. Los productos —consultas, kilómetros de carretera, plazas escolares— no equivalen automáticamente a resultados de salud, movilidad o aprendizaje. Para esa distinción, véanse los capítulos 101 y 229.
La información presupuestaria también exige una dimensión distributiva. Un gasto agregado puede subir mientras disminuye el acceso para una región o grupo. La unidad de registro quizá sea la entidad que ejecuta, no quien recibe el beneficio. Vincular presupuesto y servicio requiere datos con cobertura, definiciones, periodicidad y protección apropiadas; los informes contables no reemplazan la evidencia de acceso ni permiten inferir equidad por sí solos.
503.6. Informar, auditar y aprender del cierre#
Los informes durante el año permiten comparar previsión, autorización y ejecución cuando todavía es posible corregir. Los informes de cierre reconstruyen lo ocurrido después del ejercicio. El FMI y PEFA ordenan la transparencia y la gestión pública alrededor de prácticas como publicar presupuestos, reportar ejecución, conservar registros, evaluar control interno y someter cuentas a escrutinio externo. Son marcos para examinar instituciones; no certifican automáticamente que un sistema concreto sea transparente o eficaz.
La auditoría financiera puede examinar si las cuentas representan razonablemente determinadas operaciones conforme a un marco. Una auditoría de cumplimiento pregunta si el uso de recursos respetó normas y autorizaciones; una auditoría de desempeño puede examinar economía, eficiencia o eficacia con criterios explícitos. Las instituciones nacionales de auditoría varían en mandato, independencia, recursos, acceso y capacidad de seguimiento. Un dictamen favorable tiene un alcance definido y no prueba que todos los servicios funcionen bien.
La rendición de cuentas necesita una cadena entre observación y respuesta: identificar un hallazgo, determinar su alcance, asignar responsabilidad institucional, corregir una práctica y verificar si la corrección se sostuvo. Publicar una auditoría sin permitir seguimiento puede mejorar el acceso a información y dejar intacta la causa de un problema. A la vez, un hallazgo no debe atribuirse a una persona antes de distinguir error, diseño de control, falta de capacidad y conducta deliberada.
Las reglas de presupuesto abierto no eliminan conflictos de valores. El documento puede revelar qué se autorizó y cuánto se pagó, pero decidir si una prioridad merece esos recursos exige razones distributivas, derechos y evidencia sobre alternativas. El capítulo 184 aborda composición del gasto, impuestos, déficit y deuda; el 229 estudia objetivos, instrumentos, implementación y resultados. La contabilidad ofrece restricciones y pruebas necesarias para ese debate, no una respuesta automática a qué política es justa.
503.7. Leer una cifra presupuestaria sin confundirla con su historia#
Antes de comparar dos cifras conviene anotar cinco datos: jurisdicción y entidad; periodo; base contable; versión de autorización; y momento de ejecución. Luego se pregunta qué clasificación, cobertura y finalidad utilizan. Una cifra en moneda nominal no es comparable a otra de años diferentes sin considerar precios y cambios de alcance. Un presupuesto central no equivale a todo el sector público; empresas estatales, fondos de seguridad social y gobiernos subnacionales pueden estar fuera de la cobertura presentada. Las competencias e ingresos territoriales también cambian qué unidad decide y ejecuta; véase el capítulo 226.
Ejemplo construido. Dos ciudades informan que gastaron 80 % de su presupuesto de transporte. En la primera, el porcentaje corresponde a pagos de capital sobre la asignación original; en la segunda, a compromisos de operación sobre el presupuesto actualizado. La igualdad aparente no permite concluir que tengan la misma ejecución, eficiencia o calidad de servicio. Para comparar se armonizan etapas, categorías, periodo, alcance y precios, y luego se examinan resultados relevantes.
El sistema presupuestario es parte de la capacidad estatal, pero no su sustituto. Puede registrar con precisión decisiones inequitativas; un procedimiento correcto puede financiar una intervención ineficaz; una auditoría puede descubrir una falla sin contar con autoridad para repararla. También ocurre lo contrario: una práctica de bajo costo puede mejorar información, previsibilidad y supervisión aunque el sistema contable completo tarde años en modernizarse. La explicación debe distinguir calidad del proceso, legalidad, capacidad de entrega y valor público.
Seguir el gasto desde su autorización hasta sus efectos no es una persecución de una sola cifra. Es reconstruir una secuencia de decisiones, registros y bienes entregados, y reconocer dónde la evidencia se vuelve incompleta. El presupuesto ayuda a hacer visibles compromisos colectivos; sus informes adquieren sentido cuando dicen qué momento registran, quién queda fuera y qué conclusión todavía no permiten alcanzar.
Síntesis#
- Una autorización fija límites y finalidades; no garantiza un contrato, entrega, pago ni resultado.
- Compromiso, devengo y pago describen momentos distintos, y la base contable determina qué captura cada informe.
- El porcentaje de ejecución depende del numerador, el denominador, la cobertura y la versión presupuestaria elegida.
- Las desviaciones requieren explicación causal: retraso, cambio de costos, disponibilidad de caja, capacidad o variación de necesidades son hipótesis diferentes.
- Auditoría y transparencia pueden apoyar rendición de cuentas; su alcance institucional no garantiza por sí solo servicios eficaces o justos.
Preguntas de transferencia#
Una escuela que no recibió la obra#
Ejemplo construido. La asignación para reparar una escuela aparece como ejecutada al 70 %, pero la obra no comenzó. ¿Qué registros se revisan primero?
Mostrar respuesta razonada
Hay que identificar qué significa «ejecutada»: el porcentaje puede ser compromisos o pagos. Se revisan la autorización vigente, los compromisos, el contrato, anticipos, calendario, certificaciones de avance y pagos. Si solo hubo anticipo, falta evidencia de entrega. También se comprueba si la asignación se modificó y quién autorizó el cambio.
Dos bases, dos años#
Ejemplo construido. Un informe registra el gasto cuando se paga; otro, cuando se reciben servicios. ¿Uno está necesariamente equivocado?
Mostrar respuesta razonada
No. Pueden responder a bases contables distintas y mostrar eventos en periodos diferentes. Se compara cobertura, política contable y reglas de reconocimiento; después se reconcilian cuentas por pagar, pagos y servicios recibidos. Sin esa explicación, no se atribuye la diferencia a fraude o ahorro.
Una ejecución del 100 %#
Ejemplo construido. Un ministerio gastó el 100 % de su presupuesto. ¿Se cumplió su objetivo?
Mostrar respuesta razonada
Solo se sabe que alcanzó cierto nivel de gasto según una medida aún por definir. Hace falta observar qué bienes y servicios se produjeron, quién accedió a ellos, su calidad y los resultados relevantes. El gasto completo es un dato de proceso, no una medida suficiente del efecto.
Fuentes y lecturas del capítulo#
Fondo Monetario Internacional. Government Finance Statistics Manual 2014, especialmente §3 sobre bases de registro y transacciones. Distingue compromisos, obligaciones, caja y devengo en estadísticas fiscales (manual).
Public Expenditure and Financial Accountability (PEFA). Framework for Assessing Public Financial Management (2016). Organiza indicadores de fiabilidad presupuestaria, ejecución, contabilidad, informes y auditoría (marco oficial). Se utiliza como marco diagnóstico, no como descripción de una secuencia universal.
Fondo Monetario Internacional. Fiscal Transparency Handbook (2018), capítulos sobre informes fiscales, previsiones, presupuesto, riesgos y escrutinio (texto institucional).
Fondo Monetario Internacional. Fiscal Transparency Code (2019), principios 1.2–1.4 y 2.1–2.2: publicación oportuna, conciliación, auditoría externa, comparabilidad y responsabilidades presupuestarias (código oficial). Son criterios de evaluación, no una constatación de que todos los países los cumplen.
OCDE. Recommendation of the Council on Budgetary Governance (adoptada el 18 de febrero de 2015; vigente). Reúne principios para el ciclo presupuestario completo (texto jurídico oficial).
OCDE. Good Practices for Performance Budgeting (2019). Define la presupuestación informada por desempeño y discute sus usos y límites comparativos (publicación).