PARTE XXIV · Historia mundial: industrialización y mundo contemporáneo
267
La Gran Depresión: finanzas, producción y respuestas políticas
Cómo una contracción financiera se transmitió entre economías y por qué las políticas cambiaron su profundidad
En este capítulo
El desplome de la bolsa de Nueva York en octubre de 1929 fue espectacular, pero no explica por sí solo la Gran Depresión. La crisis adquirió profundidad porque conectó endeudamiento, bancos frágiles, caída de precios, contracción monetaria y decisiones gubernamentales dentro de una economía mundial reorganizada de manera inestable después de la Primera Guerra Mundial.
Entre países, la cronología y la intensidad variaron. Estados Unidos sufrió oleadas bancarias y desempleo masivo; Alemania dependía de crédito externo; economías exportadoras perdieron ingresos cuando cayeron precios y demanda; varias naciones abandonaron el patrón oro y comenzaron a recuperarse antes que quienes permanecieron atadas a él. Comparar permite distinguir el choque inicial de los mecanismos que lo amplificaron.
La crisis también cambió la política. Gobiernos ensayaron controles de capital, protección comercial, obras públicas, seguros sociales y nuevas reglas financieras. Algunas democracias sobrevivieron y reformaron instituciones; otras se debilitaron en medio de polarización. La depresión no produjo automáticamente un régimen político, pero alteró recursos, expectativas y legitimidad.
267.1. Desequilibrios y vulnerabilidades previas#
La guerra dejó deudas entre aliados, reparaciones alemanas y una distribución nueva de reservas. Estados Unidos pasó a ser gran acreedor, mientras préstamos privados estadounidenses ayudaban a Alemania a pagar reparaciones a otros países, que a su vez pagaban deudas de guerra. El circuito funcionaba mientras continuara el crédito; una interrupción podía propagarse entre obligaciones relacionadas.
El patrón oro prometía convertir moneda en una cantidad fija de oro. Esa regla facilitaba confianza cambiaria, pero limitaba la respuesta ante una fuga de reservas. Para defender la paridad, un banco central podía subir tasas y reducir crédito justo cuando la economía necesitaba liquidez. La cooperación internacional era insuficiente y los costes del ajuste recaían de manera desigual.
En Estados Unidos, la década de 1920 combinó productividad, consumo duradero y expansión crediticia con desigualdad, especulación y sectores débiles. La agricultura arrastraba precios bajos y deuda desde el final de la guerra. Miles de bancos pequeños carecían de diversificación geográfica y de un seguro federal de depósitos. Una mala cosecha local o un pánico podía destruir intermediarios viables junto con insolventes.
No toda subida bursátil es una burbuja ni toda desigualdad causa una depresión. Esas condiciones importaron porque interactuaron con balances apalancados, instituciones bancarias vulnerables y política monetaria. La pregunta causal adecuada no es qué factor estaba presente, sino mediante qué mecanismo convirtió una pérdida en contracción acumulativa.
267.2. Crisis financiera y contracción económica#
El descenso bursátil redujo riqueza y confianza, pero el deterioro más destructivo llegó con quiebras bancarias entre 1930 y 1933. Cuando depositantes temían perder ahorros retiraban efectivo; incluso un banco con activos valiosos podía no venderlos a tiempo sin grandes descuentos. Sin un prestamista de última instancia suficientemente activo, el pánico destruía dinero bancario y crédito.
La oferta monetaria estadounidense cayó con fuerza. Empresas y hogares redujeron gasto; bajaron producción y precios. La deflación aumentó el peso real de deudas pactadas en cantidades nominales: vender la misma cosecha generaba menos dólares, pero la cuota hipotecaria seguía igual. Deudores recortaban consumo o quebraban; los activos embargados perdían valor; los balances bancarios empeoraban. Irving Fisher describió este circuito como deflación por deuda.
Las expectativas reforzaron la caída. Si una empresa anticipaba ventas menores, aplazaba inversión y despedía; esos despidos reducían demanda y confirmaban parte de la previsión. Los salarios nominales no se ajustaban de manera instantánea ni uniforme, y una reducción general de salarios podía disminuir aún más el gasto. Lo razonable para cada actor aislado podía agravar el resultado colectivo.
La Reserva Federal no compensó suficientemente la contracción y en momentos decisivos priorizó la defensa del oro. Esto no implica que una sola decisión causara toda la depresión, pero sí que la arquitectura monetaria y las respuestas transformaron una recesión grave en un colapso prolongado.
267.3. Comercio, empleo y transmisión internacional#
La crisis viajó por crédito, comercio, precios de materias primas y patrón oro. Cuando prestamistas estadounidenses retiraron fondos, bancos y gobiernos europeos perdieron financiación. La quiebra del Creditanstalt austríaco en 1931 intensificó el miedo. Alemania aplicó controles en medio de una crisis bancaria y una carga política extrema.
El comercio mundial se contrajo. El arancel Smoot-Hawley estadounidense de 1930 y las represalias empeoraron barreras, pero el derrumbe comercial también respondió a menor ingreso, deflación y falta de crédito para operaciones internacionales. Atribuir toda la caída a un arancel confunde un amplificador importante con el sistema completo.
Los países exportadores de productos primarios recibieron menos por café, trigo, azúcar, estaño o nitratos. Para pagar deuda externa debían exportar todavía más o reducir importaciones, algo difícil cuando todos enfrentaban demanda débil. En América Latina, la escasez de divisas impulsó controles y producción interna de ciertos bienes. El resultado no fue una industrialización idéntica, sino respuestas condicionadas por tamaño de mercado, Estado y capacidades existentes.
El desempleo fue más que una cifra. Reducía alimentación, vivienda, salud y formación; separaba familias y erosionaba identidad laboral. Mujeres y minorías podían ser expulsadas de empleos o concentrarse en trabajos peor pagados. Las estadísticas oficiales omitían parte del subempleo y del trabajo rural, de modo que comparar tasas exige revisar definiciones.
267.4. Respuestas monetarias, fiscales e institucionales#
Gran Bretaña abandonó el patrón oro en 1931; Estados Unidos suspendió la convertibilidad interna en 1933 y devaluó posteriormente. Al permitir expansión monetaria y elevar expectativas de precios, salir del oro facilitó recuperación. Los países que lo hicieron antes tendieron, en promedio, a recuperarse antes. La relación no fue mágica: dependía de banca, deuda, comercio y política interna.
En Estados Unidos, Franklin D. Roosevelt cerró temporalmente bancos, separó actividades, creó seguro de depósitos y reguló mercados. El New Deal combinó alivio, empleo público, infraestructura, apoyo agrícola, negociación laboral y seguridad social. No fue un programa único diseñado desde el inicio, sino una sucesión de experimentos, coaliciones y conflictos judiciales.
El gasto federal aumentó, aunque el estímulo fiscal fue menor y menos continuo de lo que su reputación sugiere. La recuperación avanzó desde 1933, sufrió una recesión severa en 1937–1938 y no llevó el desempleo a niveles normales antes de la movilización bélica. Decir que el New Deal «terminó» o «no hizo nada» comprime resultados diferentes: estabilizó finanzas, alivió sufrimiento, reformó instituciones y produjo recuperación incompleta.
Otros gobiernos siguieron caminos propios. Suecia combinó políticas sociales y gestión de demanda; Alemania redujo desempleo mediante gasto, rearme, conscripción y destrucción de derechos laborales dentro de una dictadura expansionista. Una mejora en empleo no basta para evaluar un régimen: deben incluirse financiación, libertad, distribución, objetivos militares y personas excluidas o perseguidas.
267.5. Cambios en teorías y políticas económicas#
La depresión debilitó la confianza en que precios y salarios flexibles restaurarían rápidamente el pleno empleo. John Maynard Keynes argumentó que una economía podía estabilizarse con demanda insuficiente y desempleo involuntario; el gasto público podía sostener ingreso cuando el sector privado ahorraba y no invertía.
Las políticas reales no esperaron a que una teoría estuviera terminada. Funcionarios actuaron con ideas anteriores, presión política y ensayo. Después, conceptos como demanda agregada, multiplicador y estabilización fiscal ofrecieron un lenguaje para organizar experiencias. La teoría ayudó a interpretar la crisis, y la crisis cambió las preguntas de la teoría.
También surgieron instituciones duraderas: seguros de depósitos, regulación financiera, bancos centrales más activos, estadísticas nacionales, seguros de desempleo y sistemas de seguridad social. No eliminaron las crisis; modificaron canales de contagio y expectativas. Su diseño introdujo nuevos problemas, como incentivos de riesgo y disputas sobre alcance estatal.
La principal lección metodológica es que una crisis macroeconómica no es una sola caída. Es una red de balances, reglas y respuestas. Para evaluarla hay que seguir existencias —deuda, reservas, capital bancario— y flujos —ingreso, crédito, comercio—, además de decisiones políticas que pueden romper o reforzar los circuitos.
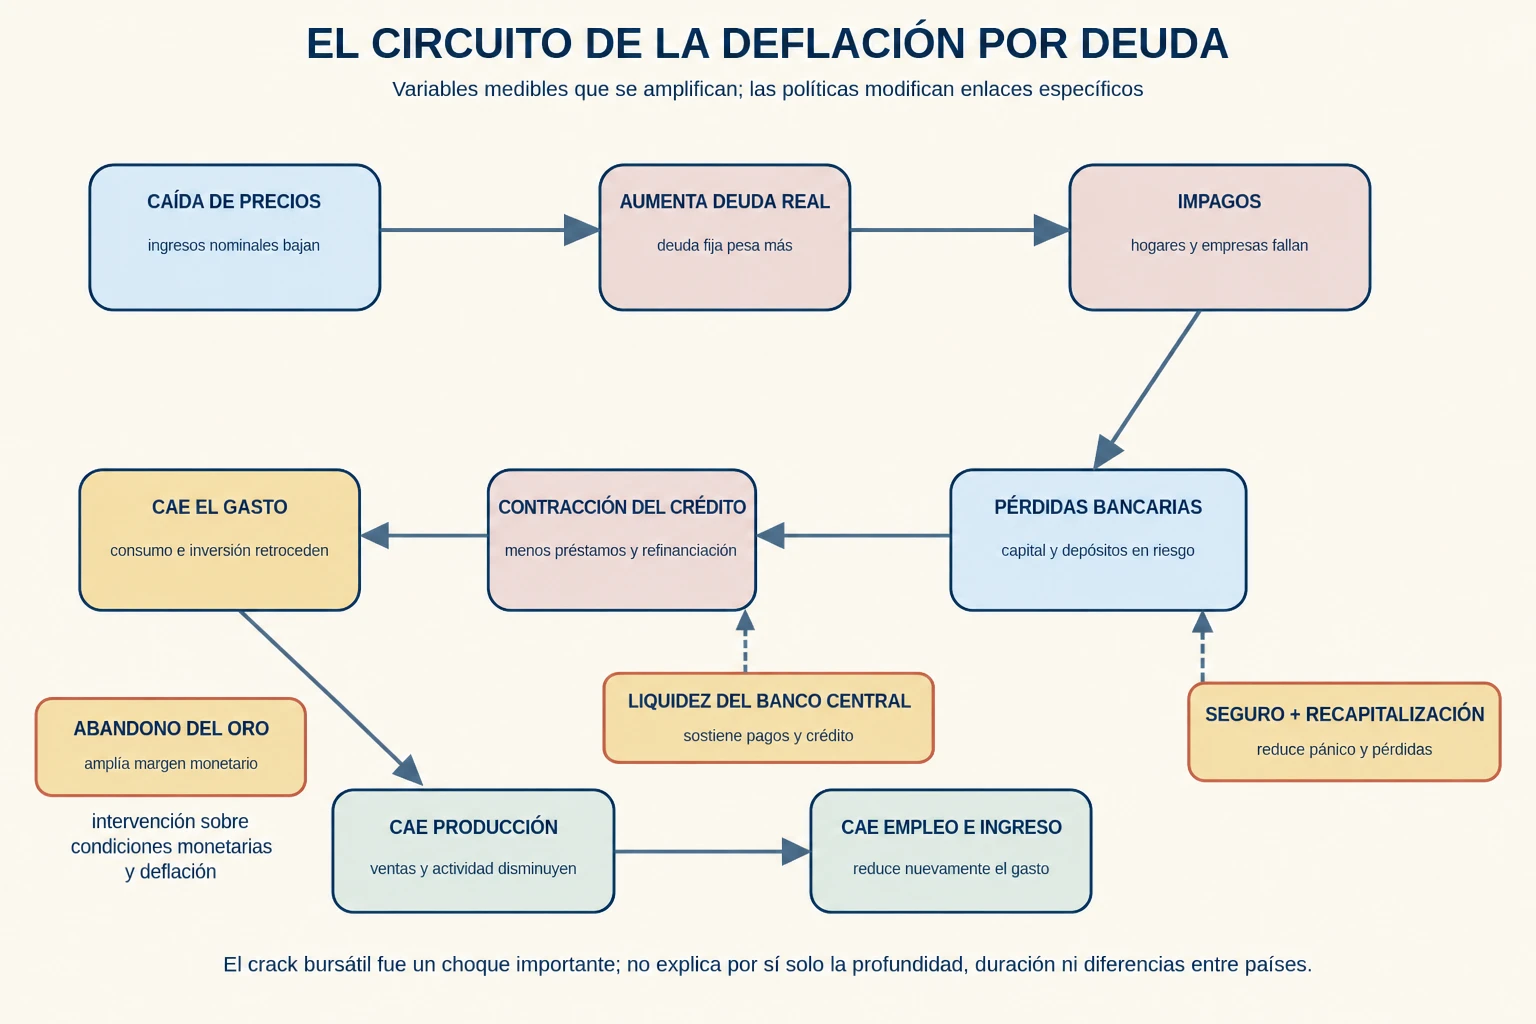
La contracción se amplifica mediante variables distintas y observables. Liquidez, seguro, recapitalización y abandono del oro actúan sobre mecanismos específicos; el crack bursátil fue un choque importante, no una explicación suficiente de profundidad, duración y diferencias nacionales.
Preguntas de transferencia#
La bolsa se recupera#
Ejemplo construido. Un índice bursátil sube durante tres meses. ¿Demuestra que terminó una depresión?
Mostrar respuesta razonada
No. La bolsa refleja precios de activos seleccionados. Deben observarse producción, empleo, ingreso, bancos, crédito y distribución; los mercados pueden anticipar o divergir de la economía cotidiana.
Los precios bajan#
Ejemplo construido. Los alimentos son más baratos. ¿La deflación beneficia necesariamente a todas las familias?
Mostrar respuesta razonada
Un comprador con ingreso estable puede beneficiarse, pero deudores y desempleados pueden estar peor. Hay que comparar precios con salarios, empleo y obligaciones nominales.
El patrón fijo#
Ejemplo construido. Un gobierno mantiene su moneda convertible en oro durante una crisis. ¿Eso prueba disciplina exitosa?
Mostrar respuesta razonada
Prueba que sostuvo la paridad, no su coste total. Deben medirse reservas, tasas, crédito, empleo y alternativas. La credibilidad cambiaria puede exigir una contracción muy dañina.
La obra pública#
Ejemplo construido. Un programa construye diez presas. ¿Su eficacia se mide solo por puestos creados?
Mostrar respuesta razonada
No. Importan empleo inmediato, ingreso inducido, coste, desplazamientos, utilidad futura, mantenimiento y qué habría ocurrido sin el programa.
Fuentes y lecturas del capítulo#
Barry Eichengreen. Golden Fetters: The Gold Standard and the Great Depression, 1919–1939. Explica cómo el patrón oro transmitió la crisis y restringió respuestas. (editorial).
Ben S. Bernanke. Essays on the Great Depression. Estudios sobre crédito, banca, trabajo y transmisión internacional de la depresión. (editorial).
Christina D. Romer. “What Ended the Great Depression?”. Análisis del papel de la expansión monetaria en la recuperación estadounidense. (artículo).
Peter Temin. Lessons from the Great Depression. Interpretación comparada de mecanismos monetarios, políticos e internacionales. (editorial).
Eric Rauchway. The Great Depression and the New Deal. Síntesis accesible sobre crisis, experiencia social y reforma institucional estadounidense. (editorial).