PARTE XVIII · Dinero, banca, finanzas y economía personal
195
Burbujas y crisis financieras
La fragilidad depende de cómo precios, obligaciones y respuestas se amplifican
En este capítulo
Un activo pierde valor. Una entidad intenta protegerse vendiendo parte de su posición, otra exige garantías y una tercera reduce la financiación que ofrece. Cada respuesta puede parecer prudente desde un balance individual. Si muchas entidades venden a la vez, el precio baja más y las precauciones de unas modifican las condiciones que afrontan las otras.
Una crisis financiera no se explica únicamente por que un precio haya caído ni por que existiera entusiasmo antes. Hace falta reconstruir qué obligaciones vencen, qué recursos pueden movilizarse y cómo las respuestas se transmiten. Los capítulos 189 y 193 distinguieron balances y riesgos; el 194 mostró límites de diversificación. Aquí interesa el mecanismo que convierte un problema localizado en una interrupción más amplia de financiación, pagos y actividad.
195.1. Expectativas, precios y narrativas#
El precio de un derecho depende de cobros esperados, fechas, riesgos y condiciones de negociación. Una subida puede acompañar mejores perspectivas productivas o menores tasas de descuento. También puede alimentar expectativas de nuevas subidas. Identificar una burbuja requiere distinguir esos mecanismos, sin tomar todo aumento como prueba de error ni toda cotización como validación de los fundamentos.
Robert Shiller, en los pasajes iniciales de Speculative Asset Prices, revisión de 2014 de su conferencia Nobel, propone entender las burbujas mediante entusiasmo que se propaga, historias y retroalimentación de precios. Es una perspectiva académica sobre procesos sociales. No exige imaginar a todos los participantes como irracionales ni establece que toda burbuja termine con un derrumbe inmediato e irreversible.
Ejemplo construido. Un derecho se compra por cien y promete un cobro incierto futuro. Después se negocia por ciento veinte. Algunas personas interpretan la subida como información sobre mejores cobros; otras compran porque esperan venderlo por ciento cuarenta. Ambas pueden realizar la misma operación por razones diferentes. La cotización ciento veinte no permite saber qué componente domina ni qué ocurrirá después.
Una narrativa relaciona hechos con una explicación y una expectativa: una innovación transformará un sector, la demanda siempre crecerá o una institución evitará cualquier pérdida. Puede contener observaciones verdaderas y extrapolaciones injustificadas. Una tecnología puede mejorar productividad sin que toda empresa vinculada a ella sea rentable ni que cualquier precio pagado proporcione una ganancia.
La retroalimentación aparece cuando un aumento del precio favorece la historia que justifica nuevas compras, y esas compras contribuyen a nuevas subidas. La difusión de experiencias de ganancia puede cambiar la disposición a asumir riesgo. No se necesita que todas las personas compartan la misma convicción: algunas pueden dudar del valor y participar porque creen que otras seguirán comprando.
Ejemplo construido. Una inversión muestra tres ventas sucesivas a cien, ciento veinte y ciento cuarenta. Un anuncio destaca sólo a quienes vendieron en los dos últimos precios. Quien todavía mantiene el activo no ha realizado necesariamente esa ganancia y quien entró a ciento cuarenta tiene otra base. El historial de operaciones seleccionadas no informa sobre todas las posiciones, costes ni salidas posibles. El capítulo 194 trató por qué elegir ganadores retrospectivos no demuestra capacidad de predicción.
La identificación de fundamentos tampoco es trivial. Los cobros futuros no se observan hoy y diferentes tasas pueden producir valoraciones distintas. Un precio alto respecto de un indicador histórico puede señalar vulnerabilidad o reflejar cambios que deben investigarse. La afirmación «es una burbuja» necesita un criterio, datos y límites; no reemplaza el análisis con una etiqueta.
Burbujas y crisis no son sinónimos. Un activo puede corregir su precio sin alterar funciones esenciales si sus titulares absorben la pérdida y no afrontan ventas ni pagos urgentes. Una crisis puede comenzar por problemas de financiación, incumplimientos o perturbaciones de ingresos sin una burbuja previamente demostrada. La conexión decisiva pasa por las exposiciones y obligaciones que acompañan a los precios.
195.2. Apalancamiento y fragilidad de balances#
El apalancamiento permite mantener activos mediante obligaciones además de patrimonio propio. Amplifica el efecto de cambios en el valor de esos activos sobre el patrimonio residual. Hay varias medidas, incluidas exposiciones de derivados y relaciones regulatorias específicas. Aquí se utiliza una medida simple de activos sobre patrimonio para aislar el mecanismo, sin presentarla como equivalente a todas las normas prudenciales.
Con valores coherentes, patrimonio positivo y una deuda que no cambia al variar el activo, puede escribirse:
Ejemplo construido. Una entidad posee activos de cien, obligaciones de ochenta y patrimonio de veinte. La razón es cinco. Si el valor de activos cae a noventa y la deuda permanece en ochenta, el patrimonio baja a diez y la razón sube a nueve. Una caída del 10 % en activos reduce el patrimonio el 50 %. Si en cambio esos cien se hubieran financiado íntegramente con patrimonio, la misma caída reduciría el patrimonio de cien a noventa.
La subida del apalancamiento después de perder valor puede activar un límite interno o una condición contractual. Reducirlo mediante venta y devolución de deuda exige cantidades mayores de las que sugiere la pérdida inicial. Ejemplo construido. Partiendo de noventa de activos, ochenta de deuda y diez de patrimonio, se busca una razón de cinco. Si se venden activos por cuarenta a su valor reconocido y se destinan esos fondos a devolver deuda, quedan cincuenta de activos, cuarenta de deuda y diez de patrimonio: razón cinco. La venta no introduce una pérdida adicional bajo esa condición de precio.
Si vender obliga a aceptar menos que el valor reconocido, el patrimonio también disminuye. Entonces el cálculo anterior deja de ser suficiente. Ejemplo construido separado. Un activo registrado por veinte se vende por dieciocho. La caja aumenta dieciocho, desaparece el activo de veinte y se reconoce una pérdida de dos. Devolver después dieciocho de deuda disminuye caja y obligaciones en dieciocho, sin reparar por sí mismo aquella pérdida de dos.
Las garantías crean otra vía de fragilidad. Un prestamista puede aceptar prestar sólo una fracción del valor de un activo. El recorte o descuento sobre la garantía separa ese valor del importe de financiación admisible. No es lo mismo que el interés del préstamo ni equivale automáticamente a una pérdida realizada por el propietario.
Ejemplo construido. Una garantía valorada en cien admite financiar hasta ochenta bajo un recorte del 20 %. Su valor baja a noventa y la fracción admitida cambia al 70 %, equivalente a un recorte del 30 %. La financiación admisible pasa a sesenta y tres. Si la deuda sigue en ochenta, la diferencia es diecisiete. Bajo un contrato que exige ajustar de inmediato, harían falta fondos, garantía adicional aceptada u otra solución prevista. La pérdida de valor de diez y la exigencia de ajuste de diecisiete son cantidades distintas.
El ejemplo supone mantener la misma garantía al calcular sesenta y tres. Vender parte de ella y devolver deuda también reduce la garantía restante, de modo que no basta con afirmar que vender diecisiete resolverá el ajuste. Hay que recalcular ambos lados con precios y reglas. Asimismo, la cantidad exigida y el tiempo para aportarla dependen del contrato, no de una ley universal de los mercados.
La renovación de deuda añade riesgo de calendario. Un activo puede producir cobros dentro de años mientras su financiación vence mañana. Confiar en renovarla exige una contraparte que quiera hacerlo y condiciones aceptables. La continuidad pasada no constituye un derecho automático a financiación futura. Una entidad puede mantener activos valiosos y quedar sin fondos para cubrir el vencimiento próximo. Una valoración suficiente a largo plazo no identifica qué contraparte anticipará esos fondos hoy.
195.3. Pánicos, ventas forzadas y contagio#
Un pánico financiero puede incluir retiradas rápidas porque las personas temen no recuperar sus fondos o esperan que otras los retiren primero. El mecanismo depende de promesas de disponibilidad y de activos que no pueden convertirse en fondos al mismo ritmo. No toda retirada es irracional, ni toda noticia adversa genera un pánico. Importan derechos, información, protección y expectativas sobre las decisiones ajenas.
El marco de la Reserva Federal estadounidense en su informe de estabilidad de noviembre de 2025 distingue perturbaciones difíciles de prever y vulnerabilidades que amplifican el estrés. Incluye financiación a corto plazo de activos menos líquidos. La separación permite investigar fragilidad sin afirmar que conocerla revela la fecha de la próxima crisis.
Ejemplo construido. Un intermediario tiene veinte de caja y ochenta de derechos que cobraría más adelante. Debe noventa a titulares que pueden solicitar fondos bajo el contrato, y su patrimonio reconocido es diez. Si hoy se solicitan cuarenta, la caja no alcanza. Eso no demuestra por sí solo que los derechos valgan menos de ochenta, pero requiere financiación, cobros, venta u otra respuesta jurídicamente disponible. La dificultad inicial es de calendario e importe.
Ejemplo construido, continuación. Para obtener veinte adicionales se vende una parte registrada por veinticinco y se reciben veinte. La pérdida de cinco reduce el patrimonio a cinco. Antes de atender las retiradas, la caja es cuarenta y los derechos restantes cincuenta y cinco: activos noventa y cinco frente a obligaciones noventa. Al pagar cuarenta, quedan caja cero, derechos cincuenta y cinco y obligaciones cincuenta. La operación resuelve ese pago y reduce el colchón patrimonial; no garantiza que las siguientes retiradas sean atendibles igual.
Una venta forzada se relaciona con una necesidad o restricción que limita esperar, no simplemente con que un vendedor acepte un precio bajo. Si varias entidades necesitan fondos a la vez y los compradores tienen capacidad limitada, el precio ejecutable puede deteriorarse. Ese precio afecta a otros titulares aunque no hayan originado el problema.
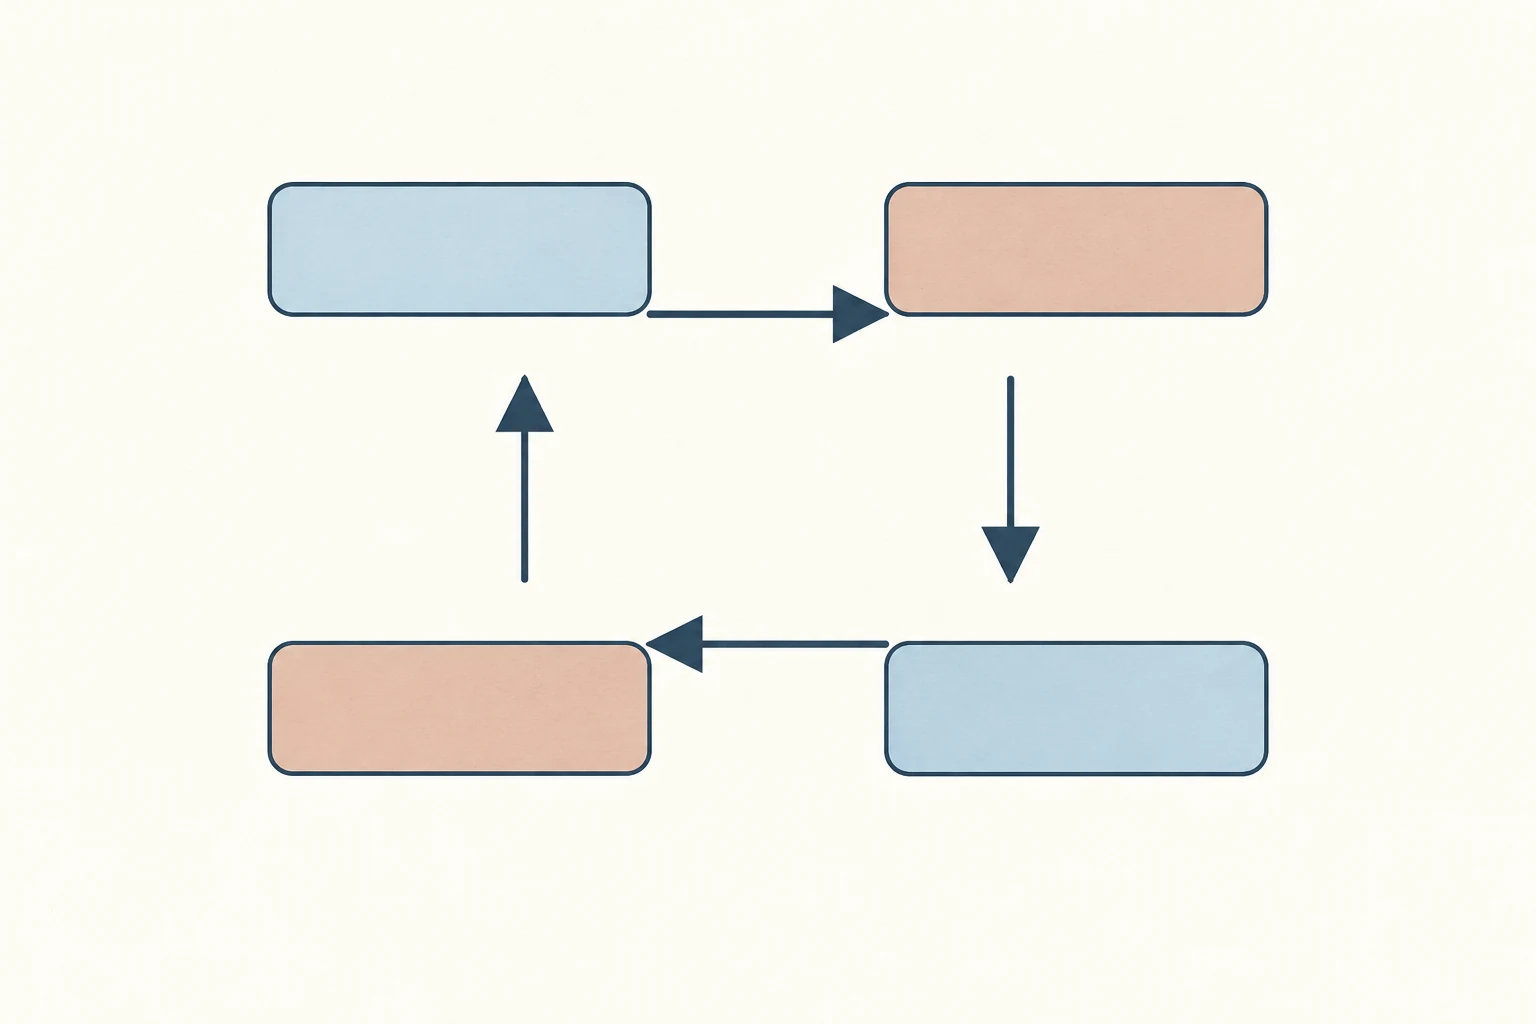
Una respuesta individual puede modificar las restricciones de otros participantes. La amplificación requiere que se cumplan los enlaces; fondos alternativos o capacidad de compra pueden interrumpirlos.
El contagio puede transmitirse por una obligación directa, por activos comunes o por financiación compartida. Ejemplo construido. A debe treinta a B, y B depende de ese cobro para pagar veinte a C. El impago de A puede dificultar el pago de B, aunque C no tenga contrato con A. Si B dispone de otros veinte utilizables, el enlace no necesita producir otro incumplimiento. Conocer la red sin conocer importes y recursos no permite deducir la cascada.
También puede haber efectos sin deuda directa. Dos fondos poseen el mismo derecho; uno vende por necesidad y el menor precio reduce el valor de la posición del otro. Una preocupación por un intermediario puede afectar a otro considerado semejante, aunque sus exposiciones difieran. La comparación puede ser acertada o exagerada; la respuesta puede influir en condiciones reales antes de que se aclare la información.
El ejercicio exploratorio del Banco de Inglaterra publicado en noviembre de 2024 estudió interacciones de bancos y entidades no bancarias bajo un escenario hipotético. Encontró expectativas incompatibles sobre acceso a financiación y efectos de ventas simultáneas. Sus resultados son condicionales al ejercicio, no una crisis observada ni una predicción del siguiente episodio.
No todas las conexiones sólo amplifican. Compradores con fondos disponibles, contratos estables y cobros diversificados pueden absorber parte de una perturbación. Pero contar con ellos exige comprobar capacidad y tiempos: que alguien desee comprar a un precio menor no significa que tenga fondos y autorizaciones para actuar durante el momento crítico.
195.4. Interacciones entre banca, mercados y economía real#
La separación entre mercados y actividad productiva sirve para identificar mecanismos, pero no crea dos mundos independientes. Empresas dependen de ventas y financiación; intermediarios dependen de cobros empresariales y de hogares; ingresos laborales condicionan pagos de deuda. Una interrupción puede avanzar en ambos sentidos y cambiar los balances que parecían adecuados antes.
Ejemplo construido. Una empresa recibe cien por ventas al mes y paga ochenta de costes corrientes más diez de deuda. Si los cobros caen a ochenta y cinco sin poder reducir inmediatamente los pagos, aparece un déficit mensual de cinco. Puede necesitar financiación para continuar. Si sus prestamistas reducen líneas precisamente por mayor incertidumbre, la caída de ingresos y la falta de financiación se refuerzan. No se ha supuesto que toda empresa responda igual ni que el déficit pruebe por sí solo insolvencia definitiva.
Los bancos pueden afrontar impagos, caída de garantías y mayores costes de obtener fondos. También pueden reducir nuevas exposiciones para conservar capital o liquidez. Una empresa solvente bajo una trayectoria de ventas puede dejar de invertir si no obtiene financiación utilizable. Otras pueden seguir financiándose por ingresos propios o canales distintos. La transmisión es heterogénea y necesita identificar quién depende de qué fuente.
Ejemplo construido. Un banco registra una pérdida de ocho y pasa de patrimonio veinte a doce. No se deduce de esa cifra cuántos préstamos debe reducir. Depende de composición, medidas de riesgo, requisitos aplicables y posibilidad de obtener patrimonio nuevo. Si un análisis supone un límite fijo de activos igual a cinco veces patrimonio y todos los demás términos constantes, el techo del modelo baja de cien a sesenta. Esa reducción de cuarenta es una consecuencia de los supuestos, no una obligación regulatoria universal.
Las cotizaciones pueden afectar decisiones mediante garantías, riqueza percibida y coste de financiación. Una caída de un precio secundario no retira automáticamente dinero que una empresa obtuvo al emitir un título. Puede, sin embargo, cambiar las condiciones de una emisión nueva o la disposición de sus acreedores a renovar deuda. El capítulo 193 distinguió precisamente esos flujos.
La incertidumbre puede retrasar inversiones y contrataciones, mientras las restricciones fuerzan otras decisiones. El resultado no depende sólo de opiniones: hay pagos que vencen, existencias que financiar y compromisos salariales. Tampoco una caída de gasto se transforma íntegramente en pérdida para todos al mismo tiempo; existen compradores, ingresos y respuestas institucionales. Seguir la cadena evita una causalidad vaga basada en que «todo está conectado».
Un episodio observado ilustra una vía concreta. El artículo del Banco de Inglaterra de noviembre de 2023 sobre su intervención en el mercado británico de deuda pública de 2022 describe caídas de precios, posiciones apalancadas de fondos LDI, que utilizan estrategias de inversión relacionadas con obligaciones futuras, exigencias de garantías y ventas que agravaron la disfunción. Documenta compras temporales y dirigidas para dar tiempo a ajustar posiciones. No demuestra que todos los mercados ni todas las crisis requieran la misma herramienta.
Una contracción productiva también puede debilitar ingresos públicos, aumentar necesidades de ayuda y afectar a la deuda pública. Si entidades mantienen esa deuda como activo o garantía, pueden surgir vínculos adicionales. La forma de financiarlos y la capacidad institucional varían por jurisdicción. Es necesario distinguir efectos contables, comportamiento de mercado y decisiones de política, sin convertir el vínculo entre Estado y banca en un mecanismo único para cualquier país.
195.5. Respuestas institucionales y distribución de pérdidas#
Una respuesta debe identificar qué función se interrumpe y qué restricción pretende modificar. Facilitar fondos para un vencimiento, absorber pérdidas y sostener demanda atienden problemas distintos. Pueden combinarse, pero usar la misma palabra «rescate» para todas las operaciones oculta quién conserva activos, quién asume obligaciones y quién soporta costes.
Ejemplo construido. Una entidad con activos de cien, obligaciones de noventa y patrimonio de diez recibe un préstamo temporal de veinte. Si no hay otros cambios, incorpora caja veinte y deuda veinte: activos ciento veinte, obligaciones ciento diez, patrimonio diez. Tiene más liquidez, sin que el préstamo haya creado patrimonio neto. Si los activos originales sólo valían ochenta, el préstamo por sí solo no elimina esa insuficiencia patrimonial.
Una aportación de patrimonio tiene otra estructura. Ejemplo construido. Con activos de cien, deuda de noventa y patrimonio de diez, una emisión de participación por veinte pagada en efectivo aumenta activos a ciento veinte y patrimonio a treinta, mientras la deuda sigue en noventa. El aportante asume derechos y exposición propios. No es el mismo contrato que un préstamo y puede modificar el reparto de propiedad.
Reestructurar obligaciones cambia importes, fechas o derechos bajo procedimientos. Puede permitir continuidad de una actividad y distribuir pérdidas entre titulares. No hace desaparecer el recurso económico perdido; determina cómo se reconoce y quién lo soporta. Extender un vencimiento puede aliviar un pago inmediato sin resolver una insuficiencia permanente de ingresos.
Los Key Attributes del Consejo de Estabilidad Financiera, versión revisada de abril de 2024, proponen conservar funciones esenciales y disponer de instrumentos de resolución, absorción de pérdidas y salvaguardas. Son un estándar internacional que requiere implementación jurídica. No establecen por sí solos los derechos actuales de cada depositante o acreedor en cualquier país.
Ejemplo construido. Quedan activos recuperables de ochenta frente a deuda de noventa y patrimonio previamente contabilizado de diez. Respecto de los activos iniciales de cien, se han perdido veinte: el patrimonio absorbe diez y los otros diez afectan a acreedores bajo un procedimiento ficticio sin aportación adicional ni costes. El reparto entre clases depende de prioridades y garantías. No puede asignarse el mismo porcentaje a todos sin definir esas reglas.
La protección de depósitos puede modificar retiradas y pérdidas para titulares cubiertos, pero tiene límites, elegibilidad y financiación propios. Proteger una categoría de derechos no garantiza todos los instrumentos de inversión. El capítulo 200 desarrolla verificación y protección del usuario; aquí interesa que cobertura, disponibilidad de pagos y absorción de pérdidas por una entidad son responsabilidades diferentes.
Una compra pública de activos transmite efectivo a cambio de derechos y cambia quién mantiene su riesgo. Su coste final no coincide automáticamente con el importe comprado: depende de cobros, ventas, financiación, gastos y garantías. Una garantía puede no exigir desembolso inicial y conservar una exposición contingente. Afirmar que una medida no cuesta nada porque hoy no pagó requiere ignorar precisamente esa contingencia.
Ejemplo construido. Una garantía cubre hasta treinta de un pago bajo ciertas condiciones. No se ha desembolsado nada al otorgarla. Si se activa por veinte y después se recuperan cinco, la pérdida de caja de esas operaciones es quince, antes de gastos y financiación. El límite treinta, el pago veinte y el coste neto quince son magnitudes distintas; la probabilidad y fecha del acontecimiento siguen siendo necesarias para una valoración previa.
La evaluación incluye efectos evitados y riesgos creados. Una intervención puede limitar daños sobre pagos y empleo, mientras genera incentivos para depender de apoyo futuro o desplaza riesgos a otros titulares. Esas consecuencias deben examinarse con evidencia, alternativas y distribución. No basta con afirmar que apoyar siempre es correcto ni que dejar caer siempre revela el verdadero valor.
Prevenir implica identificar acumulación de exposiciones, desajustes de plazos, calidad de información y capacidad de respuesta conjunta. Una prueba sobre cada entidad puede pasar por alto que todas esperan vender al mismo comprador o renovar en el mismo mercado. La preparación institucional importa precisamente porque no se conoce la perturbación exacta. Su objetivo es conservar funciones y limitar propagación bajo circunstancias adversas, sin prometer ausencia de pérdidas.
Preguntas de transferencia#
1. Reducir deuda después de perder valor#
Una entidad pasa de cien de activos y ochenta de deuda a noventa de activos con la misma deuda. Quiere volver a activos iguales a cinco veces patrimonio, vendiendo al valor reconocido y devolviendo deuda. ¿Por qué vender sólo diez no basta?
Mostrar respuesta razonada
El patrimonio ya es diez. Vender diez y devolver deuda deja activos ochenta, deuda setenta y patrimonio diez: razón ocho. Para una razón cinco se necesitan activos cincuenta, de modo que se venden cuarenta y se devuelve esa cantidad. Si la venta introduce pérdidas, hay que recalcular el patrimonio y no mantener la solución anterior.
2. Una garantía y dos cambios#
La financiación inicial de ochenta está respaldada por una garantía de cien con recorte del 20 %. Después vale noventa y sólo se admite el 70 % de su valor. ¿Por qué la exigencia posible no coincide con la caída de diez?
Mostrar respuesta razonada
Se modifica tanto el valor como la fracción financiable. El máximo pasa a sesenta y tres frente a deuda ochenta: diferencia diecisiete. Exigirla depende del contrato. La cifra mantiene intacta la garantía; vender parte de ella exige recalcular el respaldo restante y no equivale automáticamente a obtener una solución con diecisiete.
3. Una solución individual y un problema conjunto#
Varias entidades han probado que podrían vender el mismo activo para cumplir exigencias de fondos. Cada prueba utiliza el precio observado antes del estrés. ¿Qué relación falta y cómo podría cambiar la conclusión?
Mostrar respuesta razonada
Falta capacidad y comportamiento de compradores cuando todas venden al mismo tiempo. Si el precio ejecutable cae, hacen falta más ventas y se deterioran garantías o patrimonio de otros titulares. La prueba individual no conserva automáticamente sus supuestos al agregarse. Una conclusión distinta necesita modelar esas interacciones y posibles fuentes alternativas, sin afirmar que toda venta produce una crisis.
4. Fondos nuevos sin patrimonio nuevo#
Un intermediario incorpora caja veinte mediante un préstamo temporal y anuncia que aumentó su capacidad para pagar hoy. Otro afirma que por ello ha absorbido cualquier pérdida de activos. ¿Qué balances distinguen las dos afirmaciones?
Mostrar respuesta razonada
El préstamo aumenta activos y obligaciones por veinte, dejando patrimonio igual. Puede ampliar caja disponible para el vencimiento bajo condiciones, pero no elimina una insuficiencia de valor de activos frente a deuda. Una aportación patrimonial, una recuperación efectiva o una reestructuración tendría efectos distintos que deben identificarse, junto con quién soporta la exposición.
Fuentes y lecturas del capítulo#
- Shiller, Robert J. Speculative Asset Prices. Cowles Foundation Discussion Paper 1936, febrero de 2014. Pasajes iniciales sobre difusión, narrativas y cautelas de la metáfora de burbuja; no se utiliza como pronóstico de cotizaciones.
- Board of Governors of the Federal Reserve System. «Purpose and Framework», Financial Stability Report, noviembre de 2025. Marco estadounidense que distingue perturbaciones y vulnerabilidades. Se utiliza su arquitectura conceptual, no una valoración de datos como si fueran actuales para todos los países.
- Bank of England. The Bank of England’s system-wide exploratory scenario exercise final report. 29 de noviembre de 2024. Resumen y planteamiento sobre interacciones y expectativas incompatibles; escenario hipotético y resultados condicionales, no evidencia de un episodio realizado.
- Alexander, Paul; Rand Fakhoury; Tom Horn; Waris Panjwani; Matt Roberts-Sklar. «Financial stability buy/sell tools: a gilt market case study». Bank of England, 20 de noviembre de 2023. Introducción y principios de la intervención británica de 2022; ejemplo observado de interacción entre precios, apalancamiento, garantías y ventas, con herramientas ajustadas a ese contexto.
- Financial Stability Board. Key Attributes of Effective Resolution Regimes for Financial Institutions, versión revisada. 25 de abril de 2024. Atributos sobre instrumentos, salvaguardas y financiación de resolución. Estándar que requiere implementación nacional; los repartos numéricos del capítulo son ejemplos ficticios sin atribución jurídica.