PARTE XVIII · Dinero, banca, finanzas y economía personal
198
Seguros: compartir riesgos sin eliminarlos
El contrato distribuye consecuencias económicas bajo condiciones precisas
En este capítulo
Ejemplo construido. Una reparación cuesta ochocientos. El propietario tiene seguro y descubre que el contrato no paga los ochocientos: existe una franquicia y un límite de indemnización. Haber pagado la prima le dio un derecho condicionado, no convirtió cualquier daño en un reembolso completo ni evitó que ocurriera.
El capítulo 194 explicó diversificación y el 196 contingencias del hogar. El seguro añade una organización contractual: reúne exposiciones, define qué consecuencias económicas asume otra parte y mantiene recursos para cumplir esa promesa. Su utilidad depende del riesgo cubierto y de las condiciones; no se mide simplemente comparando la prima de un año con si hubo o no un siniestro ese año.
198.1. Agrupación de riesgos y cálculo de primas#
Si muchas personas afrontan pérdidas inciertas que no ocurren siempre juntas, reunir sus exposiciones puede hacer más estable el coste por participante. El número total de daños sigue variando. Compartir las consecuencias financieras no elimina los accidentes, enfermedades o acontecimientos que originan las pérdidas.
La introducción de la National Association of Insurance Commissioners estadounidense al funcionamiento del seguro distingue póliza, prima y pagos por acontecimientos cubiertos. El tomador paga la prima conforme al contrato; el asegurador adquiere obligaciones condicionadas. Asegurado, tomador y beneficiario pueden ser personas distintas según la estructura, por lo que conviene identificar quién paga, quién está expuesto y quién tiene derecho al cobro.
Ejemplo construido. Cien contratos cubren cada uno una pérdida de mil con probabilidad del 1 % durante un periodo, y cero en otro caso. Se supone independencia entre contratos, probabilidad igual y pérdida fija, sin otros daños. La pérdida esperada por contrato es diez y la conjunta mil. Un periodo puede contener cero, uno, dos o más siniestros. El promedio no obliga a que ocurra exactamente uno ni garantiza que mil basten para todos los pagos.
Para este modelo, con
Ejemplo construido, comparación. Con
La prima necesita relacionarse con pagos esperados, administración, distribución, incertidumbre, capital y condiciones del mercado o del programa. No es automáticamente igual a la pérdida esperada. Una tarifa puede incorporar distintas formas de financiación y redistribución. Para examinarla hay que distinguir el coste del riesgo de la organización que permite asumirlo.
Ejemplo construido. Los cien contratos pagan quince cada uno: primas mil quinientos. Se destinan trescientos a costes del periodo y quedan mil doscientos antes de siniestros, sin fondos iniciales ni otros movimientos. Con un siniestro cubierto de mil quedan doscientos. Con dos siniestros, pagos de dos mil superan esos fondos por ochocientos. Aunque la pérdida esperada fuera mil, atender una realización mayor requiere recursos adicionales. El ejemplo no representa un requisito regulatorio ni una empresa completa.
La información usada para estimar pérdidas necesita población, periodo y criterio. Cambios en precios de reparación, exposición, prevención o frecuencia pueden modificar la relación histórica. Una categoría administrativa tampoco determina qué ocurrirá a una persona. El modelo sirve para separar cálculo y supuesto, no para justificar cualquier diferencia de precio sólo porque se llame actuarial.
La agrupación conserva también una decisión distributiva: quién participa y qué diferencias de riesgo o capacidad de pago se reflejan en aportaciones. Una prima estrictamente vinculada a pérdidas esperadas puede resultar inaccesible para ciertas personas. Una prima común puede redistribuir entre riesgos. Describir la financiación y evaluar su equidad son preguntas distintas que necesitan explicitar criterios.
198.2. Cobertura, exclusiones, franquicias y límites#
La cobertura define acontecimientos, daños, personas, bienes, territorios y periodos a los que se aplica el derecho. Una exclusión retira ciertos casos del alcance. Un límite restringe un importe o una acumulación. La franquicia identifica una parte que permanece a cargo del asegurado, pero puede adoptar estructuras distintas: no basta con conocer una cifra aislada.
Ejemplo construido. Un contrato cubre un tipo de daño, resta una franquicia deducible de cien a cada siniestro y limita a quinientos el pago del asegurador por siniestro. Para una pérdida cubierta de ochenta paga cero; para cuatrocientos paga trescientos; para ochocientos paga quinientos. El asegurado conserva respectivamente ochenta, cien y trescientos de pérdida. La última parte incluye cien de franquicia y doscientos que exceden el límite de pago.
En ese contrato ficticio puede escribirse:
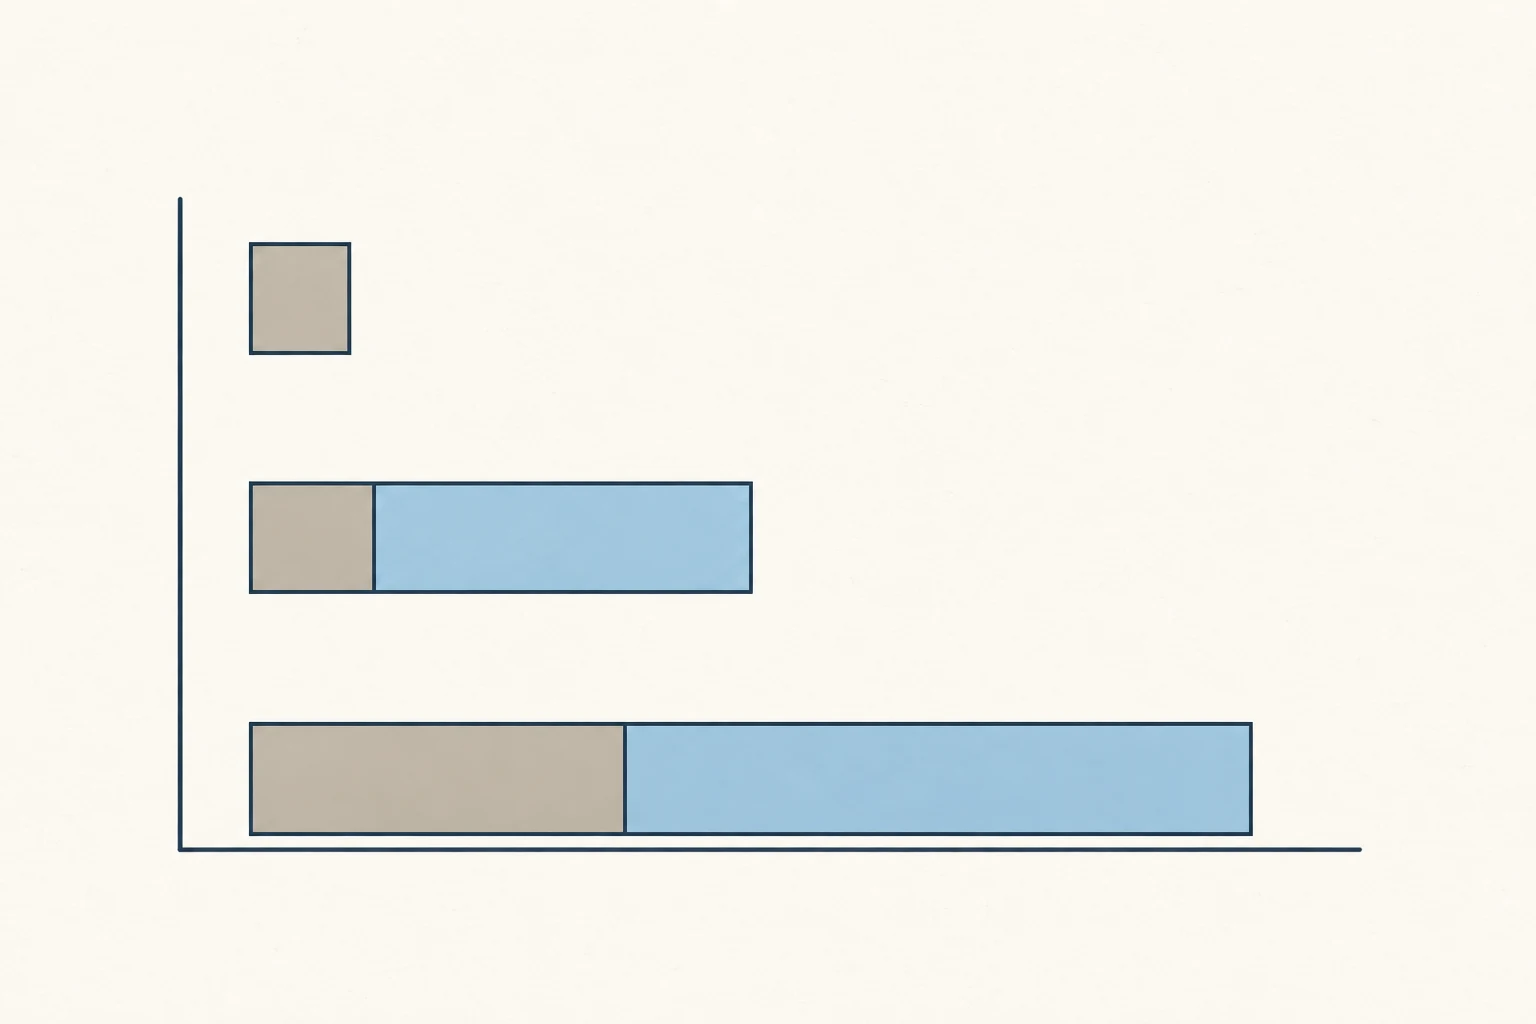
El límite restringe el pago del asegurador después de aplicar la franquicia deducible en este ejemplo. La prima es otra salida y no forma parte de las barras de pérdida.
Un deducible anual acumula importes conforme a reglas y no equivale necesariamente a uno por acontecimiento. La NAIC, en su explicación de octubre de 2020 sobre deducibles de planes de salud, distingue además pagos porcentuales y fijos. Se usa esa distinción conceptual sin trasladar condiciones de un plan sanitario estadounidense a todos los seguros.
Ejemplo construido. Dos daños de ochenta cada uno ocurren dentro del mismo periodo. Con franquicia deducible de cien por siniestro, ambos pagos serían cero. Con una franquicia acumulada única de cien y cobertura completa posterior, sin otros límites, los ciento sesenta de pérdida dejan sesenta de pago total. La misma cifra cien produce resultados distintos porque cambia la unidad a la que se aplica.
La valoración del daño puede usar coste de reposición, valor depreciado u otro criterio. El importe que una persona pagó al adquirir el bien no tiene por qué ser la base de indemnización. También pueden existir requisitos de documentación, plazos y condiciones de reparación. Que un acontecimiento ocurra durante la vigencia es necesario en ciertos contratos, pero no suficiente para demostrar todo el derecho.
Cobertura y liquidez no coinciden siempre. Un reembolso posterior puede dejar una necesidad de caja anterior. Ejemplo construido. Una reparación cubierta exige pagar hoy cuatrocientos y la indemnización reconocida de trescientos llega después. El coste retenido final sería cien bajo el caso, pero hace falta obtener cuatrocientos para la fecha inicial. El capítulo 196 permite separar ambos problemas.
Una exclusión no es una franquicia muy grande: puede significar que ese acontecimiento no genere derecho alguno. Un límite agregado puede agotarse con varios siniestros aunque cada uno quede por debajo del máximo individual. Leer sólo el nombre del producto o la prima impide identificar esas relaciones contractuales.
198.3. Selección adversa, riesgo moral e información#
La sección 16.2 de Principles of Economics 3e, de Greenlaw, Shapiro y MacDonald, distingue selección adversa y riesgo moral como problemas de información. El primero se relaciona con quién entra y qué riesgo conoce; el segundo, con cómo la cobertura puede modificar decisiones posteriores. Son mecanismos, no juicios sobre el carácter de todos los asegurados.
Ejemplo construido. Hay dos grupos del mismo tamaño con pérdidas esperadas de diez y treinta por contrato. Antes de costes, una prima común de veinte cubriría el promedio si ambos participan por igual. Si después de anunciarla permanecen diez participantes del primer grupo y treinta del segundo, la pérdida esperada media es veinticinco: cien más novecientos, dividido entre cuarenta. Mantener la prima veinte produciría primas de ochocientos frente a pagos esperados de mil. Cambió la composición, no el coste de cada grupo supuesto.
El ejemplo no demuestra que quienes tienen menor pérdida esperada rechacen necesariamente la cobertura: pueden valorar protección frente a pérdidas grandes, obligaciones o servicios. Tampoco atribuye conocimiento perfecto sobre su riesgo a cada persona. Aísla cómo una selección relacionada con información puede volver inadecuado un promedio de la población inicial.
Ejemplo construido. Una empresa puede mantener una instalación por veinte y reducir la probabilidad de una pérdida de mil del 5 % al 1 %. La reducción de pérdida esperada es cuarenta. Si retiene toda la pérdida, compara veinte con cuarenta bajo ese modelo. Si un seguro cubre íntegramente el daño y no cambia prima ni otras condiciones, la comparación privada monetaria inmediata cambia: la empresa paga la prevención mientras el asegurador recibe buena parte del beneficio financiero. Eso puede modificar incentivos, sin afirmar que siempre abandone el mantenimiento.
El riesgo moral no exige fraude ni intención de provocar daños. Puede aparecer por decisiones de precaución, uso de servicios o actuación de proveedores. La existencia de cobertura también puede permitir realizar actividades útiles que antes se evitaban por riesgo. Determinar el efecto concreto requiere evidencia sobre comportamiento y resultados, no deducirlo únicamente de que alguien está asegurado.
Franquicias, verificación y condiciones de prevención pueden alinear ciertos incentivos, pero añaden costes y pueden dificultar acceso. Una participación alta en el coste puede reducir gastos innecesarios o impedir afrontar una necesidad real. No basta con observar menos reclamaciones para concluir que mejoró el bienestar o que antes todas eran excesivas.
La información debe ser pertinente, verificable y tratada conforme a reglas de protección y no discriminación. Clasificar mejor desde el punto de vista de una tarifa puede redistribuir costes y excluir a personas de alta exposición. La precisión de una predicción y su legitimidad para fijar condiciones son preguntas distintas. Las normas establecen qué datos y diferencias pueden utilizarse en cada contexto.
La respuesta también puede incluir contratación colectiva, participación amplia y financiación solidaria. Ninguna herramienta elimina automáticamente toda asimetría ni crea recursos sin coste. Evaluarla requiere identificar el problema atendido, quién financia, quién accede y qué información permanece incierta. La selección adversa no explica por sí sola todas las dificultades de cobertura o precio.
198.4. Mutualización, reservas y reaseguro#
Mutualizar consiste en compartir consecuencias económicas de riesgos dentro de una organización. Puede organizarse mediante entidades de distinta propiedad y gobierno. La forma mutual no significa que toda pérdida sea pequeña ni que no existan gastos, inversión o restricciones de solvencia. Lo que debe comprobarse es cómo se reúnen recursos y obligaciones y quién responde por desviaciones.
Las provisiones técnicas representan la valoración de obligaciones relacionadas con contratos bajo un marco definido. No son por sí mismas una caja separada llena de dinero ni una reserva que pueda sumarse al patrimonio como recurso nuevo. Los activos que respaldan obligaciones y el capital que absorbe desviaciones tienen funciones diferentes. Los pasajes de valoración e inversiones de los Insurance Core Principles de la IAIS, revisados en diciembre de 2024, permiten conservar esa distinción.
Ejemplo construido. Un asegurador tiene activos de mil doscientos, obligaciones de siniestros reconocidas de novecientos y otras obligaciones de cien. El patrimonio residual es doscientos. Si una nueva estimación aumenta las primeras obligaciones a mil cien y no cambia activos ni las otras, el patrimonio pasa a cero. Escribir una provisión mayor reconoce exposición; no crea doscientos adicionales para pagarla.
Los activos deben atender fechas y escenarios de pago. Un asegurador puede tener patrimonio positivo y necesitar vender o financiarse si los siniestros se pagan antes de los cobros previstos. También puede sufrir pérdidas de inversión junto con mayores obligaciones. El capítulo 195 explicó por qué las respuestas de varias entidades pueden afectar a condiciones de venta y financiación.
Ejemplo construido. Un contrato genera un pago reconocido de trescientos dentro de dos semanas. Hay cien de caja y activos con valor total de quinientos que vencen más tarde. La existencia de quinientos no identifica automáticamente los doscientos adicionales utilizables a tiempo. El análisis necesita precio de venta, posibilidad de financiación o cobros efectivos. Una valoración de obligaciones y un calendario de liquidez son comprobaciones distintas.
El reaseguro incorpora un contrato entre asegurador y reasegurador para trasladar parte de la exposición económica. La IAIS, en su principio 13, distingue esa transferencia de una sustitución jurídica automática del asegurador frente al cliente. Añade exposición a que el reasegurador cumpla, junto con posibles diferencias entre coberturas y fechas. No permite sumar una promesa de recuperación como si ya fuera caja.
Ejemplo construido. Un asegurador debe indemnizar cuatrocientos. Ha contratado reaseguro que, bajo un mismo acontecimiento cubierto, le reembolsa la mitad: doscientos. Si ambos cumplen, soporta doscientos antes de prima de reaseguro y otros gastos. Su obligación con el asegurado sigue siendo cuatrocientos bajo el caso. Si primero debe pagar y después cobra el reembolso, necesita financiar esa diferencia temporal; si el reasegurador falla, cambia la recuperación, no desaparece automáticamente el pago al cliente.
La protección puede ser proporcional o cubrir un tramo de pérdidas bajo reglas diferentes. Ejemplo construido. Otro contrato reasegura la parte de un siniestro que supera doscientos, hasta un pago máximo de trescientos. Ante pérdida cubierta de cuatrocientos cincuenta, reembolsa doscientos cincuenta. Ante setecientos, sólo trescientos. Es una estructura separada del ejemplo de mitad; mezclar ambas daría derechos inexistentes.
Compartir entre países o entidades puede reducir concentración, sin eliminar acontecimientos comunes ni incertidumbre de valoración. Una cadena de contratos exige conocer límites, contrapartes y coincidencia de coberturas. La capacidad de una entidad para pagar no puede deducirse sólo del tamaño de su cartera o de que diga estar reasegurada.
198.5. Riesgos asegurables y riesgos difíciles de cubrir#
Un contrato necesita definir un acontecimiento y un pago que puedan comprobarse. También necesita recursos y una forma razonable de estimar exposición. Pérdidas muy correlacionadas, datos insuficientes, cambios profundos de riesgo o daños difíciles de valorar pueden complicar cobertura. Difícil no significa necesariamente imposible ni determina una única respuesta institucional.
Ejemplo construido. Cien propiedades comparten la misma zona. Una inundación afecta simultáneamente a veinte, con pérdida cubierta de mil cada una. Los pagos del escenario son veinte mil. No puede utilizarse sin más la varianza del modelo de cien contratos independientes de la primera sección: aquí existe un acontecimiento común. El número de propiedades no crea independencia geográfica.
La incertidumbre sobre acontecimientos extremos no se reduce sólo con más años de datos si cambian exposición, infraestructura o clima. Una estimación que presupone condiciones constantes debe justificarlo. También puede faltar información sobre daños no asegurados, por lo que una serie de indemnizaciones no mide toda la pérdida económica de una sociedad.
El panel de EIOPA sobre brechas de protección frente a catástrofes naturales, actualizado en diciembre de 2025, distingue pérdidas económicas y aseguradas, estimaciones de riesgo y cobertura. Su presentación europea muestra por qué la brecha necesita varios componentes. No se toma aquí ningún indicador nacional ni se extrapolan sus estimaciones como probabilidades para una propiedad concreta.
Ejemplo construido. Un acontecimiento genera daños económicos de diez mil y pagos asegurados de seis mil. La diferencia de cuatro mil puede incluir daños de personas sin cobertura, franquicias, límites o exclusiones, según qué se haya medido. La resta no identifica por sí sola cuál componente domina ni quién puede absorberlo. Tampoco demuestra que una póliza existente haya incumplido.
Una póliza puede activar un pago mediante un índice o umbral observable en lugar de tasar cada daño. Eso puede agilizar cierta verificación y dejar riesgo de base: el indicador y la pérdida individual no coinciden siempre. Ejemplo construido. Un contrato paga quinientos si una medición supera cien. Una persona sufre daño de cuatrocientos cuando la medición es noventa y nueve y no cobra bajo esa regla. Otra puede cobrar con daño distinto. Definición del disparador y daño son objetos diferentes.
La prevención cambia la pérdida que hay que financiar. Reducir exposición o mejorar infraestructura puede limitar daños, aunque no elimine todo riesgo. Seguro, ahorro y ayuda pública tienen funciones complementarias o superpuestas según el diseño. Una ayuda deseada después de un desastre no equivale a un derecho ya adquirido y financiado antes.
Cubrir pérdidas de todos con recursos insuficientes exige ajustar aportaciones, límites, prevención o financiación. Esas opciones distribuyen costes y pueden afectar acceso. Una tarifa baja no demuestra sostenibilidad; una tarifa suficiente para cierto cálculo no demuestra asequibilidad ni equidad. El mecanismo financiero y la decisión colectiva deben explicarse conjuntamente sin convertir ninguna cifra en promesa de protección absoluta.
Preguntas de transferencia#
1. Una media y dos siniestros#
Cien contratos tienen pérdida esperada conjunta de mil, pagan primas de mil quinientos y afrontan costes de trescientos. Se realizan dos siniestros cubiertos de mil, sin fondos iniciales. ¿Por qué calcular correctamente la esperanza no demuestra que se pueda pagar?
Mostrar respuesta razonada
Después de costes hay mil doscientos y se necesitan dos mil: faltan ochocientos. La esperanza no determina la realización. Se necesitan recursos para desviaciones, además de estimaciones adecuadas. Este balance ficticio no identifica un requisito regulatorio ni una probabilidad de insolvencia.
2. El límite se aplica al pago#
La franquicia deducible es cien y el límite de indemnización quinientos por siniestro. Una pérdida cubierta es ochocientos. ¿Cómo se reparten las cantidades sin sumar la prima dentro de la pérdida?
Mostrar respuesta razonada
Restar cien deja setecientos potencialmente indemnizables, pero el límite restringe el pago a quinientos. Quedan trescientos a cargo del asegurado: cien de franquicia y doscientos por encima del límite. La prima es un desembolso distinto. Otras reglas de franquicia o límite producirían otra cuenta.
3. Un promedio después de selección#
Los grupos del ejemplo tienen pérdidas esperadas de diez y treinta. Participan diez del primero y treinta del segundo, pagando veinte cada uno. ¿Qué cambió respecto del promedio veinte inicial?
Mostrar respuesta razonada
Cambió la composición. La pérdida esperada es cien más novecientos, mil entre cuarenta, promedio veinticinco. Las primas son ochocientos. La diferencia no requiere que aumente el riesgo de cada grupo; tampoco demuestra que toda persona de bajo riesgo rechace siempre seguro.
4. Reaseguro y fecha de pago#
El asegurador debe cuatrocientos y un contrato le reembolsa doscientos después de que pague. ¿Por qué sería incorrecto afirmar que sólo necesita doscientos hoy y que su obligación con el cliente se redujo a esa cifra?
Mostrar respuesta razonada
La obligación original sigue en cuatrocientos bajo el ejemplo. El reembolso reduce el coste retenido si se cumple, pero llega después y añade riesgo de contraparte. Hace falta caja o financiación para la primera fecha. Sólo una modificación jurídica definida podría cambiar el derecho del cliente, y aquí no se ha supuesto.
Fuentes y lecturas del capítulo#
- National Association of Insurance Commissioners. «How Does Insurance Work?». Sin fecha visible. Presentación de póliza, prima y cobertura en contexto estadounidense. No se adoptan como universales condiciones de salud ni marcadores locales de la página.
- National Association of Insurance Commissioners. «Understand Your Health Plan’s Deductible». 5 de octubre de 2020. Distinción de deducibles, copagos y participaciones porcentuales; referencia educativa estadounidense, no descripción de cualquier contrato vigente.
- Greenlaw, Steven A.; David Shapiro; Daniel MacDonald. «Insurance and Imperfect Information», sección 16.2 de Principles of Economics 3e. OpenStax, 2022. Pasajes conceptuales sobre selección adversa y riesgo moral. No se utilizan sus datos sanitarios ni afirmaciones históricas como balance actual de un sistema de salud; ejemplos numéricos propios.
- International Association of Insurance Supervisors. Insurance Core Principles and ComFrame, herramienta de consulta. Revisión adoptada el 5 de diciembre de 2024. Pasajes de los principios 13, 14 y 15 sobre reaseguro, valoración de obligaciones y activos. No constituye por sí sola una norma nacional ni se afirma lectura completa del conjunto.
- European Insurance and Occupational Pensions Authority. Dashboard on insurance protection gap for natural catastrophes. Presentación actualizada el 5 de diciembre de 2025. Distinción de pérdidas económicas, aseguradas y cobertura; no se extraen series del visor ni estimaciones por país.